En noviembre de 1965, en la Cámara de los Comunes, el diputado conservador Iain Macleod buscaba una palabra para algo que la teoría de su tiempo consideraba imposible: Gran Bretaña tenía inflación y estancamiento a la vez, y la curva que Alban William Phillips había trazado siete años antes —según la cual el desempleo y los precios se movían en direcciones opuestas— no ofrecía dónde alojar semejante anomalía. Macleod fundió dos términos: “Ahora tenemos lo peor de los dos mundos: no sólo inflación de un lado o estancamiento del otro, sino ambos juntos”.
La gravedad de la estanflación reside en esa simultaneidad, porque cada patología inhabilita el remedio clásico de la otra. Contra la inflación la teoría prescribe contracción; contra el estancamiento, expansión. Cuando ambas comparten el mismo momento histórico, toda decisión agrava un frente mientras atiende el otro, y el margen de maniobra se reduce a administrar el orden en que llegarán los costos.
Cuándo lo dijo Mercado
El 11 de febrero, cuando el IPC de enero marcó 2,9% y el relato oficial todavía sostenía la tesis del “último tramo” desinflacionario, esta revista publicó El fin de la ilusión del proceso de desinflación, el inicio de la estanflación: “una inflación que deja de desacelerar plantea un escenario clásico de estanflación“, definida allí como la combinación de “inflación persistente (o en alza) y estancamiento —o contracción— del producto y el empleo“. Era una anticipación, no una constatación: la actividad no había consolidado una recuperación, pero tampoco había empezado a caer. En abril, tras el derrumbe de 8,7% interanual del IPI manufacturero, La desinflación que no fue fijó el punto con precisión de acta: “la actividad cedió pero la inflación no terminó de ceder”.
El PBI que crece sin que la economía crezca
El dato agregado desmiente el diagnóstico y la composición lo confirma. El PBI del primer trimestre subió 2,3% interanual y el EMAE acumula 1,9% en el año: cifras positivas. Pero de esos 2,3 puntos, 1,84 —el 80%— fueron aportados por agricultura, minería y servicios financieros, sectores que generan divisas y producto sin generar, en proporción equivalente, empleo ni encadenamientos internos. Lo que crece es el sector externo de la economía argentina. Lo que no crece es la economía argentina.
La evidencia del otro lado es densa. La producción industrial cayó 4,9% interanual en julio, con doce de dieciséis divisiones en baja y las caídas más severas concentradas en los bienes de capital, que no son otra cosa que la inversión de los demás: maquinaria y equipo retrocedió 26,7%, con tractores y cosechadoras desplomándose 46,6%. La construcción cayó 4,5%, con el asfalto —proxy directo de la obra vial— retrocediendo 23,1%. La capacidad instalada se utilizó al 59,1%, un nivel que deja ociosa cuatro de cada diez unidades fabriles. Y desde noviembre de 2023 se perdieron 354.128 puestos asalariados registrados, con trece meses consecutivos de caída en el empleo privado. Un producto que se expande mientras el empleo registrado se contrae durante más de un año no describe una recuperación: describe un cambio de composición.
La inversión, o el capítulo que nadie escribe
Si hay un indicador que distingue una pausa cíclica de un estancamiento estructural es la inversión, porque es la única variable que hipoteca el producto futuro. La formación bruta de capital fijo cayó 11,6% interanual en el primer trimestre, con equipo durable retrocediendo 18,1%. Más elocuente que cualquier variación es el nivel: la inversión representaba 20,0% del PBI en el primer trimestre de 2025 y descendió a 17,2% en junio de 2026. Casi tres puntos de producto que dejaron de convertirse en capacidad instalada futura.
La inversión pública explica una parte sustancial de esa contracción. Según el Reporte de Política Fiscal de AFISPOP (IIEP-UBA/Conicet), el gasto de capital del Estado nacional acumula una caída real de 85% respecto de noviembre de 2023: opera hoy en el 15% del nivel que tenía hace menos de tres años y representa 1,57% del presupuesto, contra 13,49% en 2010. Ese ajuste —que es, con el licuado de salarios públicos, el corazón aritmético del superávit primario— no fue compensado por la inversión privada, que cayó en paralelo. El resultado es una economía que simultáneamente deja de construir infraestructura y deja de comprar máquinas: las dos formas de renunciar al crecimiento futuro.
Una inflación que ya no se parece a la de nadie
El segundo término de la ecuación vuelve anómalo el caso argentino en su propio vecindario. El IPC de agosto marcó 1,7% mensual, acumuló 21,3% en el año y se ubicó en 33,5% interanual. La Argentina ocupa el segundo lugar del ranking latinoamericano detrás de Venezuela —cuya inflación de tres dígitos pertenece a otra categoría de fenómeno— y por encima de todos los demás países de la región sin excepción: Colombia registra 6,2% interanual, Bolivia 5,0%, Uruguay 4,6%, Chile 4,1% y México 3,3%. La mediana de esas cinco economías es 4,6%: la Argentina la multiplica por más de siete. Una brecha semejante no puede atribuirse a shocks externos ni a un ciclo global, porque todos los vecinos enfrentan las mismas condiciones internacionales. Es un problema doméstico y persistente, y su lentitud para ceder es lo que convierte al estancamiento en estanflación.
El ciclo que la serie no rompe
Un rasgo de la serie mensual explica buena parte de los malentendidos de lectura de los últimos meses: la inflación argentina dejó de tener tendencia y pasó a tener estacionalidad. Un ejercicio de Mercado sobre las veinte observaciones disponibles muestra que una regresión de tendencia lineal no encuentra nada —la pendiente es nula y estadísticamente insignificante—, lo que equivale a decir que en veinte meses el índice no aceleró ni desaceleró de manera sostenida. Lo que sí aparece, y con fuerza, es un ciclo anual: al incorporar un componente estacional, el modelo explica el 55% de la variación mensual, con coeficientes significativos al 1%. La inflación sube en el primer cuatrimestre, marca su máximo en marzo —3,7% en 2025, 3,4% en 2026— y toca su piso entre junio y agosto, que es donde se ubica el 1,7% difundido el 10 de septiembre.
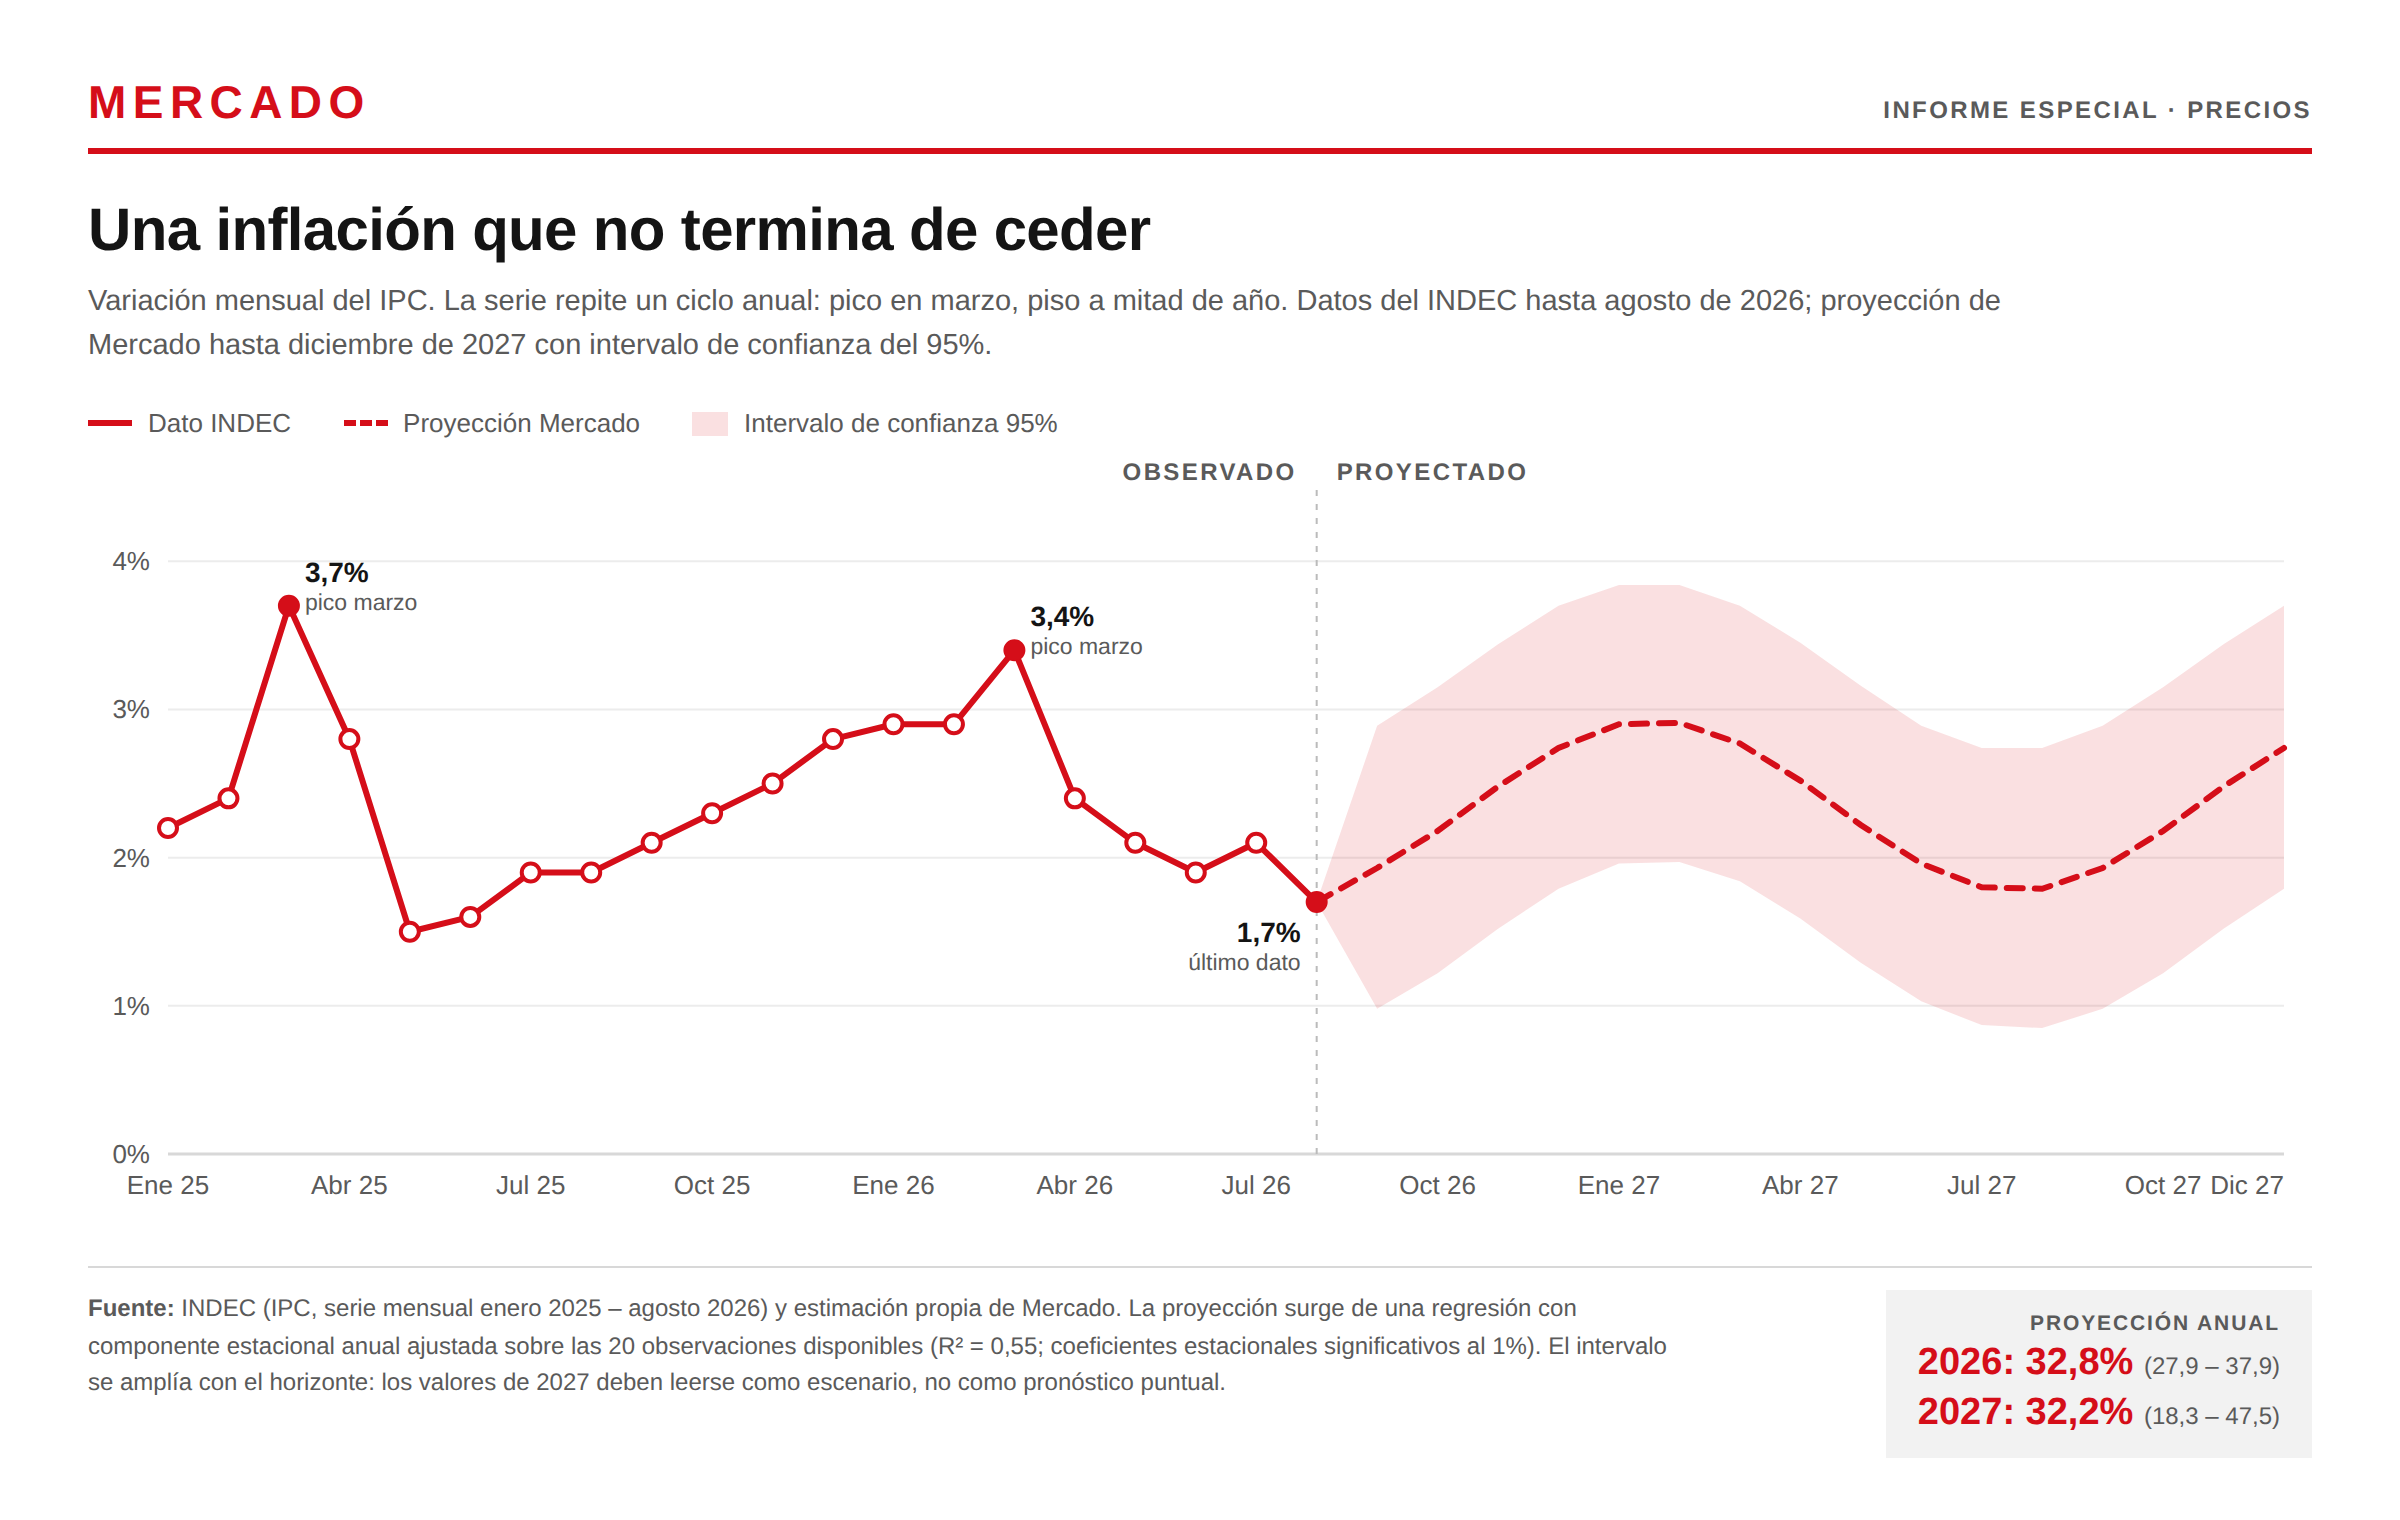
La consecuencia es incómoda para ambos bandos de la discusión pública: los meses buenos no prueban que la desinflación avanza y los malos no prueban que se descontroló, porque unos y otros son posiciones del mismo ciclo alrededor de un nivel que no se mueve. Proyectada hacia adelante, esa estructura arroja 32,8% para el conjunto de 2026 y obliga a leer la cifra como escenario y no como pronóstico. El punto no es el número: es que, si la economía repite la dinámica de los últimos veinte meses, la Argentina termina 2027 con una inflación de un orden similar a la de hoy. El régimen de precios no converge a ningún lado por su propio impulso.
Lo que sigue
La pregunta que todo Director de cualquier empresa debería estar formulándose no es si la inflación bajará: es qué tasa de inversión resulta compatible con una economía que produce un producto creciente sobre una base de capital que se achica. Una empresa puede atravesar un año de márgenes comprimidos y crédito caro. Lo que no puede es planificar sobre un horizonte donde el costo del dinero incorpora una inflación siete veces superior a la de los países con los que compite, mientras la infraestructura que necesita para operar dejó de construirse hace tres años.
Ahí está la propiedad que vuelve insidiosa a la estanflación: no produce un momento de crisis ni genera la imagen que obliga a actuar, sino una acumulación de años en los que nada empeora lo suficiente como para forzar un cambio de rumbo y nada mejora lo suficiente como para justificar el elegido. Cuando el INDEC difunda el EMAE de julio y las cuentas del segundo trimestre, el cuadro sumará dos datos más. Ninguno modificará el diagnóstico: la palabra ya está sobre la mesa, con sus dos términos verificados por las estadísticas oficiales.