Hay una vieja práctica en los mercados financieros: cuando una industria atraviesa una prosperidad excepcional, sus protagonistas empiezan a explicar por qué esta vez será diferente. Los inversores, encantados de escucharlos, suelen completar la frase: diferente significa que la prosperidad continuará.
La historia, sin embargo, tiene una memoria incómoda.
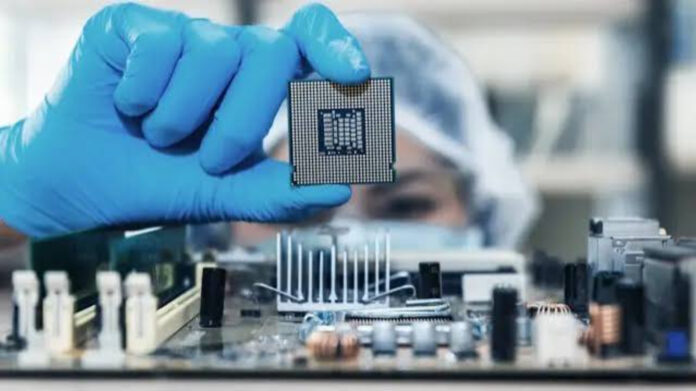
Cuando se buscan ejemplos para ilustrar el concepto de “industria cíclica”, la de semiconductores es siempre candidata a figurar en el top ten.
Eso es así porque, durante décadas, ha vivido sometida a dos fuerzas aparentemente contradictorias. Por un lado, un progreso tecnológico extraordinario, capaz de multiplicar la potencia de los procesadores y transformar la economía mundial. Por otro, una sucesión de ciclos de euforia, sobreinversión, exceso de capacidad y desplomes de precios.
Ahora, la inteligencia artificial ha llevado esa contradicción a una escala desconocida.
La demanda de chips especializados crece vertiginosamente, y los grandes fabricantes registran beneficios excepcionales. Las inversiones necesarias para ampliar la capacidad productiva se cuentan en decenas de miles de millones de dólares, y los compradores compiten por asegurar suministros que consideran indispensables para su futuro.
Todo parece indicar que estamos ante una nueva edad de oro.
Pero la pregunta de cuánto durará, probablemente no sea tan importante como esta: si el ciclo se repite una vez más, ¿quién pagará la cuenta cuando termine?
Una industria que aprendió de sus propias crisis
Un reciente análisis de The Economist plantea una hipótesis provocadora: la próxima contracción de la industria de los semiconductores podría ser menos destructiva para sus principales fabricantes que las anteriores.
No porque hayan desaparecido los ciclos económicos, ni tampoco porque la inteligencia artificial garantice una demanda eternamente creciente.
La explicación reside en un cambio profundo de la estructura industrial.
Hace aproximadamente un cuarto de siglo, unas veinticinco empresas podían fabricar los procesadores de última generación. Hoy, según el semanario británico, apenas cuatro conservan esa capacidad, y una de ellas, la taiwanesa TSMC, ocupa una posición extraordinariamente dominante.
Curiosamente, en el mercado de memorias avanzadas ocurre algo semejante: Samsung, SK Hynix y Micron concentran prácticamente toda la producción relevante.
La diferencia no es menor.
Cuando numerosos fabricantes competían por conquistar clientes, todos tenían incentivos para aumentar simultáneamente su capacidad. Si la demanda resultaba inferior a las expectativas, la sobreproducción desencadenaba una guerra de precios, y las fábricas, trabajando sometidas a costos extraordinariamente altos, continuaban produciendo, mientras los márgenes se evaporaban.
Hoy, un pequeño grupo de compañías controla buena parte de las tecnologías más difíciles de reproducir. Esa concentración les permite negociar desde una posición más sólida y administrar con mayor disciplina sus inversiones.
El mercado ya no se parece tanto a una multitud de vendedores alineados en puestos en un mercado callejero disputándose los compradores. Se asemeja, cada vez más, a un reducido club cuyos miembros poseen las llaves de una infraestructura indispensable.
Esas llaves, naturalmente, tienen un precio.
Fábricas multimillonarias, balances más sólidos
La dimensión financiera de esta transformación resulta igualmente reveladora.
En su presentación de resultados del tercer trimestre de 2026, TSMC confirmó un presupuesto anual de inversiones de entre US$ 60.000 y 64.000 millones. La compañía también anticipó inversiones acumuladas durante el período 2026-2028 significativamente superiores a las del trienio anterior.
Son cifras parecen desmesuradas incluso para una industria acostumbrada a las inversiones gigantescas.
Sin embargo, existe una diferencia decisiva respecto de anteriores períodos de expansión: los principales fabricantes están financiando buena parte de esas inversiones mediante los recursos generados por sus propias operaciones.
No dependen, al menos en la misma medida (casi excluyente) que otros participantes del ecosistema tecnológico, de conseguir permanentemente nuevos préstamos, o de convencer a inversores de que aporten capital adicional.
Esto no significa que sus decisiones sean necesariamente acertadas; una empresa puede financiar con recursos propios una fábrica que más tarde resulte innecesaria. Pero sí significa que puede soportar mejor las consecuencias de haberse equivocado.
Una cosa es perder rentabilidad, y otra, muy distinta, es quedarse sin dinero para sobrevivir.
Los grandes fabricantes parecen haber aprendido esa lección.
El negocio de vender chips que quizá nadie necesite
El cambio más interesante, sin embargo, no está solamente en las fábricas ni en sus balances. Está en los contratos.
Tradicionalmente, una parte importante de la industria de memorias dependía de ventas al contado o de acuerdos de corta duración. Cuando los clientes dejaban de comprar, los fabricantes sufrían inmediatamente los efectos de la caída de la demanda.
Ahora, la urgencia por conseguir capacidad de procesamiento para inteligencia artificial ha alterado la relación de fuerzas.
Los grandes compradores necesitan asegurarse chips durante varios años, y para conseguirlos, aceptan compromisos contractuales cada vez más exigentes.
Un ejemplo particularmente revelador es Nvidia. En su informe trimestral presentado ante la Comisión de Bolsa y Valores de Estados Unidos (SEC), la compañía declaró que, al 26 de julio de 2026, sus compromisos de suministro y capacidad productiva alcanzaban los US$ 279.000 millones.
La magnitud resulta extraordinaria. Pero también importa comprender su naturaleza: la propia Nvidia advierte que determinados acuerdos pueden llegar a cancelarse, reprogramarse o ajustarse, antes de convertirse en pedidos firmes.
Por lo tanto, no se trata necesariamente de compras irrevocables por la totalidad del importe.
Desde el otro extremo de la relación comercial, Micron confirmó en su informe anual de 2026 que ha celebrado acuerdos plurianuales de suministro bajo la modalidad take-or-pay, que establecen compromisos vinculantes sobre determinados volúmenes de compra.
En términos generales, esto obliga al comprador a adquirir las cantidades pactadas o afrontar el pago correspondiente, aun cuando sus necesidades hayan disminuido, conforme a las condiciones específicas del contrato.
Micron también ha recurrido a depósitos de clientes y cartas de crédito para respaldar determinadas obligaciones comerciales. Su documentación financiera informa cartas de crédito emitidas o comprometidas por instituciones financieras por aproximadamente US$ 7.000 millones al 3 de septiembre de 2026.
La distinción es importante: no se trata de ingresos ya cobrados ni de una garantía universal sobre todos sus contratos, sino de instrumentos que pueden fortalecer la protección frente al incumplimiento de determinadas contrapartes.
Para los fabricantes, la ventaja resulta evidente.
Si mañana disminuye la demanda, una parte de sus ingresos podría continuar respaldada por obligaciones contractuales y garantías financieras.
Pero aquí aparece una distinción que merece especial atención: un contrato puede trasladar el riesgo, pero no puede hacerlo desaparecer.
El eslabón que podría romperse
Imaginemos que una empresa especializada en infraestructura de inteligencia artificial firma compromisos de compra por miles de millones de dólares, convencida de que sus futuros clientes necesitarán una capacidad de procesamiento cada vez mayor.
Para financiar esos compromisos, obtiene préstamos, atrae inversores y proyecta ingresos que todavía no existen.
Durante algún tiempo, el mecanismo funciona admirablemente: la demanda aumenta, los centros de datos se expanden, los fabricantes entregan sus productos, y los mercados celebran.
Pero ¿qué ocurriría si los ingresos que generan las aplicaciones de inteligencia artificial crecen más lentamente que las inversiones necesarias para sostenerlas?
La empresa compradora puede encontrarse con que los compromisos asumidos la obligan a pagar por chips que ya no necesita o cuya utilización no justifica su costo.
Entonces intentará renegociar sus contratos, aplazar entregas o reducir otros gastos. Si su situación financiera se deteriora suficientemente, podría incluso verse forzada a incumplir sus obligaciones.
Entonces, el fabricante descubrirá que aquella promesa contractual, aparentemente tan tranquilizadora, dependía en última instancia de algo mucho menos sofisticado: la capacidad de pago de su cliente.
En derecho y en economía existe una máxima de sentido común que, sin embargo, los períodos de euforia tienden a pasar por alto: una obligación vale tanto como la posibilidad real de hacerla cumplir.
Los anticipos efectivamente cobrados ofrecen, es verdad, una protección mayor que las simples promesas de compra futura. Las cartas de crédito, las garantías, la solvencia de las contrapartes y la estructura jurídica de los acuerdos pueden resultar tan importantes como las cantidades comprometidas. Gracias todo esto, la industria de los chips quizá haya conseguido desplazar parte del riesgo hacia sus compradores.
Pero si esos compradores tropiezan, el riesgo podría regresar por la misma puerta por la que salió.
La inteligencia artificial puede triunfar, y sus inversores perder
Existe una segunda paradoja, todavía más profunda.
Es perfectamente posible que la inteligencia artificial transforme radicalmente la economía mundial y que, al mismo tiempo, muchas de las inversiones realizadas para desarrollarla terminen siendo ruinosas.
Sin embargo, no hay en ello contradicción alguna.
La historia económica ofrece abundantes ejemplos de tecnologías extraordinarias que enriquecieron a la sociedad sin recompensar proporcionalmente a quienes financiaron su expansión inicial.
Los ferrocarriles cambiaron el comercio y la geografía económica, pero numerosas compañías ferroviarias quebraron y muchos inversores cayeron en la cuenta de que habían arriesgado —y perdido—su dinero a una euforia desmedida y carente de sustento suficiente.
Internet transformó las comunicaciones, el comercio y el acceso a la información. pero incontables empresas de la burbuja tecnológica desaparecieron.
La electricidad modificó prácticamente todas las actividades productivas. No obstante, su importancia histórica no garantizó que cada central, cada fabricante de equipos o cada proyecto de infraestructura constituyera una inversión rentable.
La lección es tan sencilla como frecuentemente olvidada: la utilidad de una tecnología no garantiza la rentabilidad de todas las inversiones realizadas en su nombre.
Hoy, buena parte del entusiasmo por la inteligencia artificial se apoya en una premisa razonable: su utilización continuará aumentando. Pero esa premisa no responde a la pregunta fundamental: ¿aumentarán los ingresos derivados de sus aplicaciones lo suficiente como para justificar el capital que se está invirtiendo?
Una tecnología puede tener millones de usuarios, despertar admiración universal y convertirse en indispensable sin producir, al menos durante muchos años, los beneficios que sus inversores esperan.
Confundir adopción tecnológica con rentabilidad financiera es uno de los errores más costosos que pueden cometer los mercados, y probablemente, uno de los más recurrentes.
China y los límites de un club exclusivo
La concentración industrial que hoy protege a los grandes fabricantes tampoco constituye una garantía permanente.
China está destinando enormes recursos al desarrollo de su propia industria de semiconductores.
Sus empresas todavía enfrentan obstáculos tecnológicos significativos, especialmente en los procesos de fabricación más avanzados. Por ello, no sería razonable anticipar que desplazarán rápidamente a TSMC de su posición dominante.
Pero el mercado de semiconductores no es homogéneo.
En determinados segmentos, particularmente algunas categorías de memorias, el avance de nuevos competidores podría comenzar a presionar los precios mucho antes de que el liderazgo en los procesadores más sofisticados cambie de mano.
Los progresos anunciados por fabricantes chinos como CXMT merecen atención precisamente por esa razón.
Un oligopolio tecnológico puede ser extraordinariamente rentable mientras las barreras de entrada permanezcan intactas. Pero esas mismas rentabilidades excepcionales tienen una característica conocida: atraen a quienes están dispuestos a invertir fuerte para disputarlas. A veces, incluso a gobiernos enteros.
Cuando una buena empresa se convierte en una mala inversión
Hasta aquí, la cuestión bajo la lupa ha sido la resistencia económica de los fabricantes.
Pero falta introducir a un protagonista que suele confundir la suerte de una compañía con la de sus accionistas: el mercado bursátil.
Supongamos que una empresa obtiene beneficios anuales de 100 unidades y sus acciones cotizan a cuarenta veces esos beneficios; su valoración será de 4.000.
Ahora imaginemos que el negocio atraviesa una desaceleración relativamente moderada, y los beneficios caen un 20%, hasta 80 unidades.
Nada particularmente catastrófico.
Pero los inversores, que antes estaban dispuestos a pagar cuarenta veces los beneficios, deciden que las perspectivas futuras justifican solamente un múltiplo de veinticinco.
La valoración de la compañía pasa entonces a 2.000. Sus beneficios han disminuido un 20%, pero el valor de sus acciones, cayó un 50%.
No se trata de un pronóstico sobre una empresa concreta, sino de una ilustración de cómo interactúan los resultados económicos y las expectativas de los mercados.
La empresa puede continuar siendo rentable, tecnológicamente dominante y financieramente sólida. Sus accionistas, mientras tanto, pueden haber perdido la mitad de su inversión.
Esta distinción es esencial para comprender el verdadero riesgo del auge actual.
Una industria puede evitar un colapso operativo y experimentar, simultáneamente, una corrección bursátil monumental. Entonces, la fortaleza de una empresa no garantiza que sus acciones sean una buena inversión a cualquier precio.
Peor aún: cuanto más extraordinarias son las expectativas incorporadas en ese precio, menor es el margen disponible para las decepciones.
Tres futuros posibles
¿Cómo podría desarrollarse el próximo capítulo?
Un primer escenario sería una desaceleración ordenada. La demanda de inteligencia artificial seguiría creciendo, aunque a un ritmo inferior al actual, y los contratos a largo plazo y los balances sólidos permitirían a los grandes fabricantes absorber el ajuste sin consecuencias especialmente graves.
Un segundo escenario implicaría una corrección más severa de las inversiones. Algunos compradores cancelarían nuevos proyectos, intentarían renegociar compromisos y reducirían sus previsiones de expansión. Los fabricantes conservarían buena parte de su fortaleza financiera, pero verían sus márgenes reducidos y sufrirían caídas bursátiles importantes.
El tercer escenario sería el más problemático: una crisis de financiación en determinados segmentos de la infraestructura de inteligencia artificial.
En ese caso, algunos compradores podrían incumplir sus compromisos y las dificultades comenzarían a propagarse hacia proveedores, financiadores y fabricantes.
La industria descubriría entonces que había conseguido distribuir el riesgo de manera diferente, pero no eliminar su carácter sistémico.
Ahora bien, lo cierto es que no hay elementos suficientes para asignar probabilidades confiables a ninguno de estos escenarios.
Lo que sí parece claro es que la cuestión decisiva ya no se limita a la capacidad de producir chips cada vez más poderosos, también comprende la capacidad del sistema económico para financiar, utilizar y rentabilizar esa producción.
La lección que conviene recordar cuando todos celebran
Sería un error interpretar estas advertencias como un pronóstico inevitable de desastre.
La inteligencia artificial posee un potencial transformador extraordinario. Sus aplicaciones podrían elevar la productividad, acelerar descubrimientos científicos, mejorar diagnósticos médicos y modificar profundamente numerosas actividades económicas.
Tampoco sería razonable desconocer que los principales fabricantes de semiconductores presentan fortalezas estructurales que no existían en muchos ciclos anteriores.
La concentración industrial, la sofisticación tecnológica, la solidez financiera y los contratos de largo plazo constituyen ventajas reales.
Pero ninguna de ellas convierte al futuro en una obligación contractual. La verdadera madurez de una industria no consiste en convencerse de que sus ciclos han desaparecido; consiste, en cambio, en prepararse para atravesarlos sin destruir lo que ha construido.
Por su parte, la madurez de los inversores exige algo semejante: distinguir entre admirar una tecnología, reconocer la excelencia de una empresa y decidir cuánto vale razonablemente su participación en ella.
Son tres juicios distintos, aunque la euforia acostumbre presentarlos como uno solo.
Quizá la próxima gran corrección de los semiconductores no se parezca a las anteriores. Quizás esta vez los fabricantes resistan mejor y sean sus clientes quienes soporten una parte desproporcionada del ajuste. Quizás las pérdidas bursátiles resulten mucho mayores que el deterioro de los negocios.
O quizás la demanda continúe sorprendiendo y permita una transición menos traumática.
En cualquiera de esos casos, convendría conservar una certeza.
El progreso tecnológico no necesita de una euforia financiera permanente para cumplir sus promesas.
Los excesos pueden corregirse, las valoraciones pueden caer y algunos proyectos pueden fracasar sin que por ello desaparezca el valor de la innovación.
Al contrario: cuando se disipa la euforia, suele comenzar una etapa menos espectacular, pero potencialmente más fecunda. La etapa en la que importa menos anunciar lo que la tecnología podría hacer y más demostrar lo que efectivamente consigue.
Porque las revoluciones tecnológicas no se miden, finalmente, por la altura que alcanzan sus acciones en la Bolsa.
Se miden por lo que permanece cuando las cotizaciones dejan de subir.