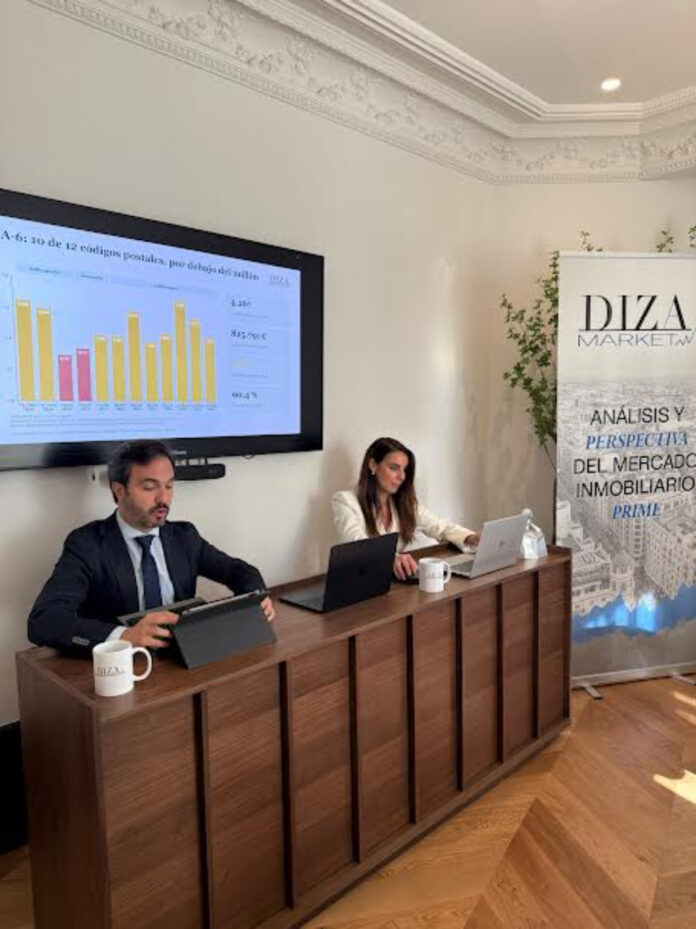
Las sociedades concentraron el 48,0% de las compraventas de vivienda en Recoletos (código postal 28001), uno de los ámbitos del mercado residencial prime de Madrid. El dato surge de DIZA Market V, un informe que compara 20 zonas vinculadas a ese segmento a partir del Portal Estadístico del Notariado del Consejo General del Notariado, con datos acumulados durante 12 meses hasta julio de 2026.
El estudio también ubicó a Castellana-Lista e Ibiza-Niño Jesús con proporciones cercanas de operaciones realizadas por personas jurídicas, con 46,2% y 45,8%, respectivamente. En otros sectores, el peso de las sociedades se mantuvo por encima de un tercio: Jerónimos (36,3%), Almagro (34,2%), Justicia (34,0%) y Plaza Castilla-Cuatro Torres (32,9%). En esos siete códigos postales, la participación de compras por sociedades se ubicó aproximadamente entre un tercio y casi la mitad de las operaciones.
Perfil del comprador y demanda internacional
El análisis del comprador identificó diferencias dentro del mercado residencial prime en función de la forma jurídica de compra, la residencia del comprador extranjero y la edad. Esos rasgos resultan compatibles con un mayor componente patrimonial de la demanda en determinadas zonas, aunque el informe aclaró que la forma jurídica de compra no determina por sí sola el uso ni la finalidad de cada adquisición.
En el otro extremo, las compras a título personal predominaron en urbanizaciones y municipios metropolitanos. En La Moraleja, el 85,6% de las compraventas correspondió a personas físicas; en el código postal 28223 de Pozuelo, el 83,7%; y en Aravaca, el 82,7%. En municipios metropolitanos, Tres Cantos registró el mayor predominio de particulares, con el 97,8% de las operaciones, seguido por Majadahonda, con el 91,7%.
La presencia de compradores extranjeros fue elevada en Recoletos (32,0%) y La Moraleja (27,6%), con una diferencia relevante en la residencia: el 56,3% de los extranjeros que compraron en Recoletos no residía en España, frente al 15,7% en La Moraleja. También se observaron porcentajes altos de no residentes entre los compradores extranjeros de Almagro (47,5%), Ibiza-Niño Jesús (45,5%) y Castellana-Lista (43,0%).
Precios al alza y menos operaciones
En precios, 11 de las 20 zonas analizadas ya superaron el millón de euros de importe medio por operación. Entre el 2T y el 3T de 2026, el precio por metro cuadrado subió en 18 de 20 zonas, con una variación media de 3,0%, y acumuló un alza de 9,1% desde 4T 2025. Recoletos registró el valor más alto, con 12.346 € por m².
En paralelo, las compraventas bajaron en 19 de las 20 zonas entre 2T y 3T de 2026, con una caída promedio de 8,5%. La única suba se dio en Boadilla del Monte (+15,8%), donde la obra nueva representó el 29,9% de las operaciones.
La dirección técnica del informe estuvo a cargo de María Luisa Medrano y Fernando Pinto, directores técnicos de DIZA Market, profesores de la Universidad Rey Juan Carlos (URJC).