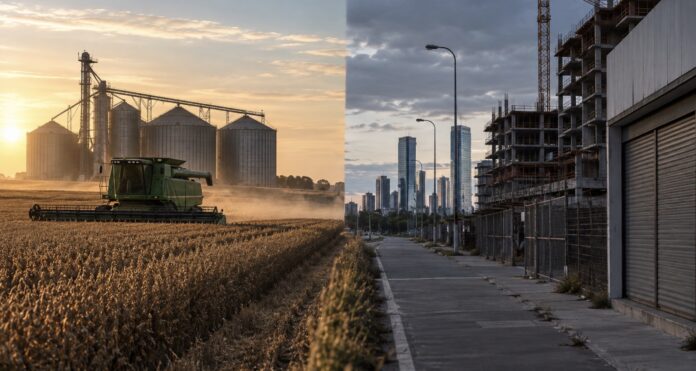
Hace unos días, Mercado planteó una aparente contradicción: el producto argentino todavía crecía, mientras la industria, la inversión y el empleo mostraban señales de estancamiento o retroceso. La explicación estaba en la composición. Agricultura, minería y servicios financieros sostenían buena parte del crecimiento, mientras los sectores más vinculados con el mercado interno quedaban rezagados.
El dato que faltaba llegó ahora.
Las Cuentas Nacionales del segundo trimestre terminan de dibujar esa economía a dos velocidades. El PIB creció 2% respecto del mismo período de 2025, pero cayó 0,6% frente al primer trimestre, en términos desestacionalizados. En el primer semestre, el crecimiento acumulado fue de 2,2%.
No es recesión en la comparación interanual. Pero tampoco es una economía que esté acelerando.
La foto y la película
La diferencia importa. El 2% interanual es la foto: dice que la economía produce más que hace doce meses. El -0,6% trimestral cuenta la película más reciente: entre abril y junio produjo menos que entre enero y marzo.
Y la secuencia muestra una desaceleración bastante nítida. El PIB había crecido 6,5% interanual en el segundo trimestre de 2025. Luego pasó a 3,2% en el tercero, 2,2% en el cuarto, 2,4% en el primero de 2026 y ahora 2%.
La cuestión, entonces, no pasa solamente por cuánto crece el producto. Pasa por qué lo hace crecer.
Allí aparece el vínculo con el diagnóstico de estanflación que Mercado viene siguiendo. La inflación de agosto fue de 1,7% mensual y 33,5% interanual: bajó respecto de los registros extraordinarios de otros períodos de la Argentina, pero continúa siendo elevada en términos regionales.
Al mismo tiempo, los indicadores de actividad vinculados con la demanda interna se deterioraron. La producción industrial cayó 4,9% interanual en julio y 5% frente a junio; la construcción retrocedió 4,5% interanual y 4,6% mensual.
Las Cuentas Nacionales muestran ahora que esa debilidad ya estaba presente en el segundo trimestre.
La inversión vuelve a ser el dato central
La formación bruta de capital fijo cayó 11,1% interanual. Es probablemente el número más importante del informe, porque no habla solamente de la actividad presente: condiciona la capacidad de crecimiento futura.
Dentro de la inversión, maquinaria y equipo retrocedió 15,2% y equipo de transporte, 22,1%. Las construcciones quedaron prácticamente estancadas, con una caída de 0,1%.
La secuencia tampoco es nueva. En el primer trimestre la inversión ya había caído 12% interanual. En la nota sobre estanflación, Mercado había señalado precisamente esta variable como uno de los puntos más delicados del escenario: una economía puede atravesar una desaceleración coyuntural; resulta más difícil construir una recuperación sostenida cuando simultáneamente disminuye la incorporación de capital.
El segundo trimestre no modificó esa tendencia.
El consumo tampoco empuja
El consumo privado, que representa la mayor porción de la demanda, creció apenas 0,4% interanual. Pero la comparación contra el trimestre anterior resulta más reveladora: cayó 2,4% desestacionalizado.
El consumo público bajó 4,1% interanual y 2,3% trimestral. La inversión descendió otro 0,8% respecto del primer trimestre.
Los tres grandes motores internos de la demanda —consumo privado, gasto público e inversión— retrocedieron simultáneamente en la comparación trimestral.
Lo que compensó esa debilidad vino del otro lado.
Las exportaciones aumentaron 13,7% interanual y otro 2,5% respecto del trimestre anterior. Las importaciones, en cambio, cayeron 8,6% frente a un año atrás.
La economía crece, entonces, pero lo hace cada vez menos apoyada en su mercado interno.
Dos economías bajo el mismo PIB
La apertura sectorial vuelve todavía más visible esa divergencia.
Pesca creció 44,7%, explotación de minas y canteras 16,4% y agricultura, ganadería, caza y silvicultura 6,9%. También avanzaron electricidad, gas y agua, 5%, e intermediación financiera, 4,8%.
En cambio, la industria manufacturera cayó 2,1%. La construcción avanzó apenas 0,2% y el comercio no mostró crecimiento. La administración pública retrocedió 1,4%.
Es prácticamente la misma fractura que aparecía en los indicadores mensuales analizados por Mercado: recursos naturales y sectores exportadores con mayor dinamismo; industria, construcción y actividades asociadas al mercado doméstico con dificultades.
La minería ofrece un ejemplo particularmente claro. En julio todavía crecía 3,7% interanual y acumulaba una expansión de 7,7% durante 2026, aunque ya mostraba una caída mensual desestacionalizada de 0,9%.
El dato que faltaba
La discusión sobre la estanflación argentina tenía hasta ahora una dificultad estadística: varios indicadores mensuales mostraban estancamiento o contracción, pero el último dato integral del PIB todavía correspondía al primer trimestre.
Ese vacío acaba de cerrarse.
El segundo trimestre no demuestra por sí solo que la Argentina haya ingresado en una recesión: el PIB continúa 2% por encima de un año atrás y la tendencia-ciclo avanzó 0,8%. Pero sí aporta una pieza importante al diagnóstico anterior de Mercado: la actividad perdió impulso mientras la inflación permanece elevada y la inversión continúa contrayéndose.
Y deja una pregunta más relevante que la discusión semántica sobre cómo llamar al fenómeno.
Una economía puede crecer durante algún tiempo gracias a exportaciones, agricultura, minería y energía mientras su mercado interno permanece débil. El problema aparece cuando la inversión cae dos dígitos, porque entonces ya no se discute solamente quién está creciendo hoy.
Se empieza a discutir de dónde vendrá el crecimiento de mañana.