Una industria que mantiene una amplia capacidad ociosa
La industria argentina utilizó en julio de 2026 el 58,2% de su capacidad instalada, apenas 0,2 puntos porcentuales menos que el 58,4% registrado en julio del año pasado. El dato muestra una relativa estabilidad interanual, pero también que más de cuatro de cada diez unidades de capacidad productiva permanecieron sin utilizar.
La evolución mensual tampoco muestra una tendencia clara de recuperación. El indicador había comenzado el año en 53,9%, pasó a 54,6% en febrero y luego subió a 59,8% en marzo y 59,9% en abril. Después retrocedió a 58,3% en mayo, se recuperó hasta 59,1% en junio y volvió a bajar a 58,2% en julio.
Pero el promedio esconde realidades productivas muy diferentes.
La refinación del petróleo encabezó ampliamente el ranking, con una utilización del 89,9%, frente al 81,7% de julio de 2025. El INDEC atribuye la mejora al mayor procesamiento de petróleo crudo. También se destacó el comportamiento de las industrias metálicas básicas, que utilizaron el 71,8% de su capacidad, contra 63,9% un año antes. En este caso, la producción de acero crudo aumentó 15,3% interanual.
El tercer nivel más alto correspondió a papel y cartón, con 69,6%, diez puntos porcentuales por encima del 59,7% registrado un año atrás. La fabricación de papel y productos de papel creció 12,6% interanual durante julio.
También se ubicaron por encima del promedio los productos alimenticios y bebidas, con una utilización del 66%, y las sustancias y productos químicos, con 61,4%. En alimentos, la mejora estuvo vinculada principalmente con la mayor molienda de oleaginosas, que aumentó 10,7% interanual. El ingreso de soja a molienda, a su vez, creció 9,3%.
Metalmecánica y automotrices, en el extremo opuesto
La parte más débil del indicador aparece en sectores estrechamente vinculados con la inversión, los bienes durables y la actividad manufacturera.
La metalmecánica excluida la industria automotriz trabajó solamente al 38,3% de su capacidad, contra 49% en julio de 2025. Es una caída de 10,7 puntos porcentuales en apenas un año.
El INDEC relaciona ese deterioro principalmente con los menores niveles de fabricación de maquinaria agropecuaria y aparatos de uso doméstico. La producción de maquinaria agropecuaria cayó 46,6% interanual, mientras que la fabricación de aparatos de uso doméstico retrocedió 20,9%.
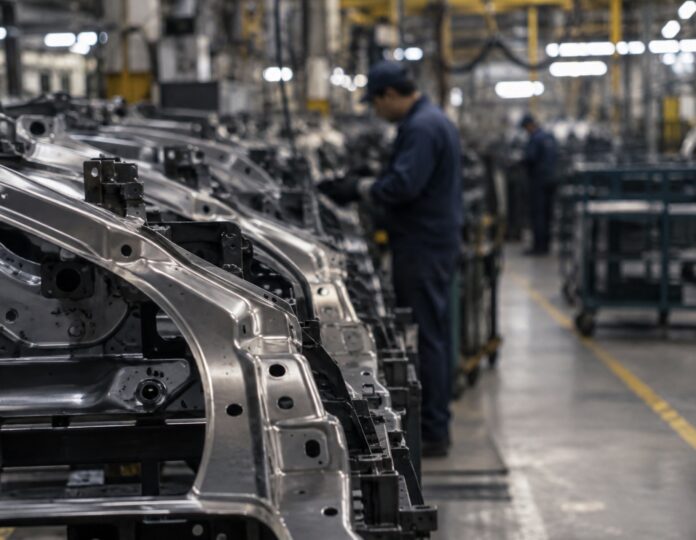
Muy cerca aparece la industria automotriz, que utilizó apenas 39% de su capacidad instalada, frente al 44,1% de julio del año pasado. El organismo estadístico atribuye el retroceso a la menor cantidad de unidades producidas por las terminales.
También permanecieron en niveles reducidos caucho y plástico (40,2%), productos del tabaco (45,2%), textiles (45,3%) y minerales no metálicos (48,6%). Edición e impresión alcanzó 54,6%.
En minerales no metálicos, además, la comparación interanual resulta significativa: la utilización cayó desde 57,1% hasta 48,6%, afectada por la menor producción de vidrio, cemento y otros materiales destinados a la construcción.
Un promedio que dice menos que sus componentes
El 58,2% general puede sugerir una industria prácticamente estabilizada respecto de julio de 2025. Sin embargo, la composición sectorial muestra un escenario bastante más heterogéneo.
Por un lado, sectores vinculados con petróleo, acero, papel y procesamiento agroindustrial registran niveles elevados de utilización e incluso mejoras importantes frente al año anterior. Por otro, actividades como automotriz, metalmecánica y materiales para la construcción funcionan con una proporción considerable de sus instalaciones ociosas.
La distancia entre los extremos resulta elocuente: mientras las refinerías utilizaron 89,9% de su capacidad, la metalmecánica operó al 38,3%. Son más de 51 puntos porcentuales de diferencia.
El indicador del INDEC mide qué proporción de la capacidad productiva potencial de la industria está efectivamente siendo utilizada y se construye a partir de un relevamiento de entre 600 y 700 empresas. Para determinar la capacidad máxima considera, entre otros factores, el aprovechamiento potencial de las plantas, la utilización del máximo número posible de turnos y las paradas necesarias para mantenimiento.
Por eso, más que la variación de apenas dos décimas respecto de julio de 2025, el dato relevante es la persistencia de una capacidad ociosa cercana al 42% en el conjunto de la industria y, especialmente, su concentración en algunos de los sectores más vinculados con la inversión y la demanda de bienes durables.
La industria no presenta así una única fotografía. Conviven sectores trabajando cerca de sus límites productivos con otros que todavía disponen de una enorme capacidad para aumentar la producción sin necesidad de realizar nuevas inversiones significativas. El interrogante es qué nivel de demanda será necesario para volver a ponerla en funcionamiento.