El financiamiento para iniciar una obra se mantiene como una de las principales dificultades para los desarrolladores inmobiliarios en la Argentina, aun cuando el crédito hipotecario empezó a recuperar espacio en el mercado. Tras años en los que el sector operó casi exclusivamente con capital propio, el desafío pasa por convertir cambios normativos e instrumentos de mercado en un motor efectivo para el desarrollo urbano y, en paralelo, ordenar la información financiera de los proyectos para facilitar la evaluación bancaria.
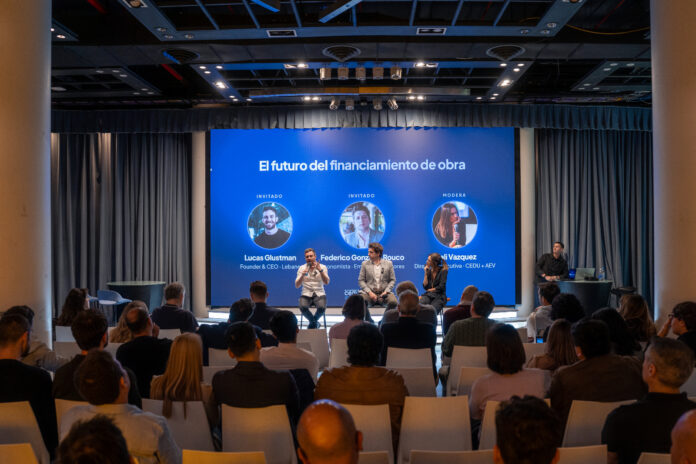
El tema se abordó en el evento “El futuro del financiamiento de obra”, organizado por Lebane, con la participación de Lucas Glustman, founder & CEO de Lebane; Mali Vázquez, directora ejecutiva de CEDU+AEV, y Federico González Rouco, economista de Empiria Consultores. Glustman planteó un diagnóstico sobre la relación entre desarrolladores y bancos: “El sistema está completamente roto”, dijo Lucas Glustman, founder & CEO de Lebane.
Una de las explicaciones se vincula con la estructura típica de los emprendimientos. Cada proyecto suele operar con una sociedad, un fideicomiso y socios distintos, lo que complica que una entidad financiera evalúe la trayectoria como un negocio integrado a lo largo del tiempo. En ese marco, la falta de fondeo para etapas iniciales convive con la búsqueda de alternativas digitales que permitan ordenar la arquitectura financiera de cada obra.
Tres vías en discusión
Durante el encuentro se analizaron tres herramientas que comenzaron a abrirse paso: el uso de fondos del FGS para crédito hipotecario, la posibilidad de acceder a préstamos en dólares y las líneas para unidades en construcción. Vázquez advirtió que el ritmo de implementación no coincide con las expectativas: “Respecto a los créditos hipotecarios, había mucha expectativa, pero en la realidad no se está dando a la velocidad que se esperaba. En cuanto a los créditos en dólares, las condiciones no son tan buenas, pero la herramienta existe, y eso sí es una buena noticia”, dijo Vázquez.
Para González Rouco, esas vías representan un avance, pero todavía tienen límites para cambiar la escala del mercado. Señaló que en la Argentina se otorgan en promedio unos 3000 créditos por mes y que la primera licitación del FGS podría financiar alrededor de 2000. Aun así, advirtió que se trata de un mercado pequeño frente a los 16 millones de hogares del país.
El economista también remarcó una restricción para la construcción: por ahora, esas líneas se orientan principalmente a la compra de viviendas usadas o ya escriturables. Una futura licitación podría incluir inmuebles con un alto grado de avance, aunque hoy esa posibilidad no está definida.
El arranque de nuevas obras y el rol de la tecnología
Sobre el crédito en dólares, González Rouco explicó que el financiamiento podría alcanzar un potencial de US$ 6000 millones para toda la economía y alertó sobre el riesgo de endeudarse en dólares cuando los ingresos de obra pueden recibirse en pesos. También describió como puntuales las líneas para unidades en pozo o en construcción y puso el foco en el inicio de nuevos proyectos: “Nunca hubo tanta brecha entre la demanda de insumos para etapa final de la obra versus etapa inicial de la obra como ahora”, afirmó.
En ese contexto, Lebane presentó Payments, una herramienta integrada a su plataforma para gestionar los cobros de clientes y los pagos a proveedores de cada obra. Glustman sostuvo que el registro de esos movimientos permitiría construir información verificable para evaluar riesgos: “No había manera de mostrarle al banco quién sos”.