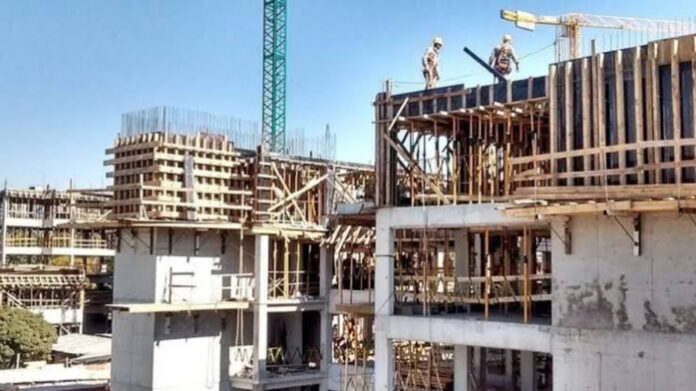
En los primeros siete meses de 2026, el mercado de crédito hipotecario registró 14.237 altas, frente a 25.160 en el mismo período de 2025, lo que implicó una caída interanual del 43%. El dato forma parte de un boletín especial de la Fundación Tejido Urbano elaborado con información del BCRA, que analiza el ciclo 2024–2026 en tres dimensiones: escala, bancos y territorio.
El freno de 2026 llegó después de un rebote significativo en 2025, cuando las operaciones anuales pasaron de 11.775 a 44.612. En esa comparación, el informe plantea que la recuperación perdió escala en cantidad de operaciones, aun cuando el financiamiento promedio aumentó.
Menos operaciones, montos más altos
La contracción de las altas durante 2026 se combinó con un encarecimiento del acceso. Entre enero y julio, el monto real promedio por crédito aumentó 23% y se ubicó en torno a US$ 100.600 a dólar blue, expresado en dólares constantes de 2024. La lectura del boletín es que el crédito se volvió más exigente y se concentró en préstamos de mayor monto promedio.
La evolución mensual mostró cambios marcados. Durante 2026, el ticket promedio pasó de aproximadamente US$ 90.200 en enero a US$ 113.100 en mayo y alcanzó US$ 125.600 en junio. En ese mes se registraron 1.968 altas, lejos de las 3.978 contabilizadas en junio de 2025.
En julio se observó un movimiento diferente: las altas subieron de 1.968 a 2.527 operaciones, mientras el ticket real promedio bajó de US$ 125.600 a cerca de US$ 92.900, una caída mensual cercana al 26%. El informe considera que este cambio es compatible con una mayor participación de operaciones de menor valor dentro de la originación mensual.
Concentración por bancos y por territorio
El boletín identifica, además, una mayor dependencia de pocas entidades. Entre enero y julio de 2026, Banco Nación explicó el 65,9% del total nacional, con 9.375 operaciones, y BBVA aportó el 14,0% con 1.999. Al sumar las 399 altas de ICBC, la participación de los tres principales bancos (CR3) alcanzó el 82,7%.
En el plano estructural, el informe advierte sobre una restricción para sostener préstamos a 20 o 30 años: el descalce entre el plazo de los depósitos y el de las hipotecas. “El éxito no es el pico: es la continuidad”, señala el documento.
La concentración también se sostuvo en el mapa. La provincia de Buenos Aires registró 4.874 operaciones y la Ciudad de Buenos Aires, 4.228, por lo que ambas jurisdicciones reunieron el 63,9% del total. Por fuera del AMBA, Santa Fe encabezó con 1.280 créditos, seguida por Córdoba con 915 y Mendoza con 791.
Como experiencia de distribución de cupos dentro de una provincia, el boletín destaca el programa NIDO en Santa Fe, impulsado junto con el Banco Municipal de Rosario, que asigna cupos entre sus 19 departamentos con un coeficiente que pondera 80% población y 20% déficit habitacional.