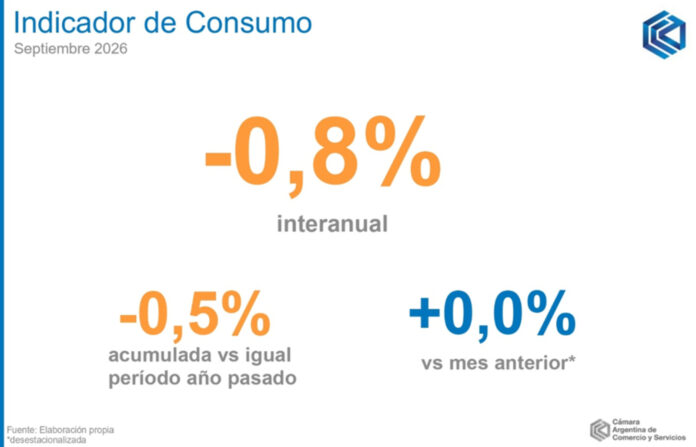
El Indicador de Consumo (IC) elaborado por la Cámara Argentina de Comercio y Servicios (CAC) mostró en septiembre de 2026 una caída interanual de 0,8% y un avance desestacionalizado de 0,05% frente a agosto. La variación mensual, al descontar los efectos estacionales, fue considerada un estancamiento.
El IC releva la evolución del consumo de los hogares en bienes y servicios finales con periodicidad mensual. En la comparación contra el mes previo, la CAC utiliza la serie desestacionalizada, que en septiembre se mantuvo prácticamente estable. La serie continúa oscilando sobre una media en niveles similares desde fines de 2024 y, en términos de referencia reciente, septiembre se ubicó 2% por debajo del máximo de principios de 2025.
Precios e ingreso disponible
En septiembre, la inflación mensual fue de 1,9%, por encima del 1,7% de agosto. En la medición interanual, el incremento fue de 33,4% entre septiembre de 2025 y septiembre de 2026, aunque se mantuvo por encima del mínimo del último año, registrado en octubre pasado (31,3%).
En ese marco, el informe sostiene que “La desaceleración de la inflación resulta fundamental para darle aliento a los ingresos reales de los hogares”. También plantea que, si bien el ingreso disponible retrocedió en términos interanuales en los últimos meses, la comparación se realiza contra meses de 2025 en los que ya se había verificado una recuperación tras el descenso de 2024.
En el resumen ejecutivo del informe, la CAC estimó un ingreso nominal promedio por hogar de $3.389.000 en septiembre de 2026, con un avance real de 0,1% respecto de agosto.
Actividad, rubros y crédito
La CAC marcó que los movimientos del consumo y la actividad económica suelen estar emparejados. En 2024, el IC compartió signo negativo con el Estimador Mensual de Actividad Económica (EMAE) durante todo el período. En 2025 se repitió la regla con variaciones positivas, aunque con algunas excepciones. Para 2026, el último dato disponible del EMAE corresponde a agosto: la actividad retrocedió 1,7% interanual, mientras que el IC cayó 1%.
Por rubros, el desempeño interanual fue mixto. Indumentaria y calzado registró un decrecimiento estimado de 1,5% y aportó -0,1 puntos porcentuales al índice general. Transporte y vehículos cayó 5,5% y explicó -0,8 puntos porcentuales, asociado al retroceso del patentamiento de automóviles no compensado por el crecimiento de las motos. Recreación y cultura bajó 3,4% (-0,2 puntos). En contraste, vivienda, alquileres y servicios públicos creció 5,2% y aportó 0,9 puntos porcentuales, impulsado en buena medida por la demanda eléctrica.
En bienes de consumo masivo, los FMCG (fast-moving consumer goods) retrocedieron 1,2% interanual y 1% en la comparación desestacionalizada contra agosto; en el acumulado de 2026, la caída fue de 2,7% frente a igual período de 2025. En paralelo, el crédito real mostró un cambio de dinámica: tras el crecimiento de 2024 y 2025, tarjetas y préstamos personales y prendarios entraron en un retroceso leve pero constante, mientras que el crédito hipotecario siguió en alza, aunque de forma atenuada.