¿Qué es el Riesgo País?
Es un índice elaborado por la banca de inversión J. P. Morgan en base a la canasta de bonos en dólares de los países emergentes llamado EMBI+ (Emerging Market Bond Index). El rendimiento promedio de estos bonos es el Riesgo País. No es un índice subjetivo, sino objetivo; es un dato, un precio de mercado. Cuando los inversores compran dichos bonos, aumenta su precio y, por lo tanto, cae el rendimiento (esperado) que ofrecen a los inversores, o Riesgo País (1), que es a su vez el riesgo de default de estos bonos en dólares. Éste depende de la capacidad de repago de la deuda por parte del gobierno, que es una función de dos variables: el superávit fiscal (pesos), actual y esperado (corto-mediano plazo), y el superávit externo (dólares), actual y esperado (y todas las variables macroeconómicas que determinan ambos superávits).
Todos los activos financieros del mundo se sitúan en una única relación riesgo-retorno (2): cuanto más riesgoso sea un activo financiero, mayor debe ser su rendimiento (menor su precio) para que un inversor desee comprarlo. Si el rendimiento de un bono del Tesoro de USA (US-T Bond) a 10 años aumenta (hasta, por ejemplo, 5% anual), dado que su riesgo de default no varía (es casi 0%, USA es el único país del mundo que emite la moneda con la que paga su deuda externa), entonces aumenta la demanda mundial de US-T Bonds. Para ello, los inversores del mundo deben vender otros activos de países emergentes (más riesgosos), fenómeno conocido vulgarmente como flight to quality (vuelo hacia la calidad, hacia el menor riesgo).
La tasa de interés que debe pagar un país emergente se compone de dos partes: la tasa libre de riesgo (tasa de retorno de un US-T bond a 10 años), más el Riesgo País del país emergente. Por ejemplo, en julio el US-T Bond rendía cerca de 4% y el Riesgo País argentino ascendía a 400 puntos básicos, es decir, una sobretasa de interés de 4% sobre la tasa de interés libre de riesgo. Total: 8% (4% + 4%), tasa que habilitaba al gobierno argentino a colocar deuda en los mercados (3).
Riesgo País argentino 2026-2027
En julio de 2026 el gobierno sobrestimó la solvencia de la economía argentina (subestimó el riesgo soberano) y dejó pasar la oportunidad de colocar deuda a una tasa de 8% anual en los mercados internacionales (en realidad, la tasa hubiera sido menor, en torno al 7% anual, dada la confianza que hubiera despertado la salida al mercado). Esta deuda le hubiera permitido cubrir las necesidades de financiamiento de la economía hasta diciembre de 2027 (básicamente, pagos de deuda y demanda especulativa de dólares).
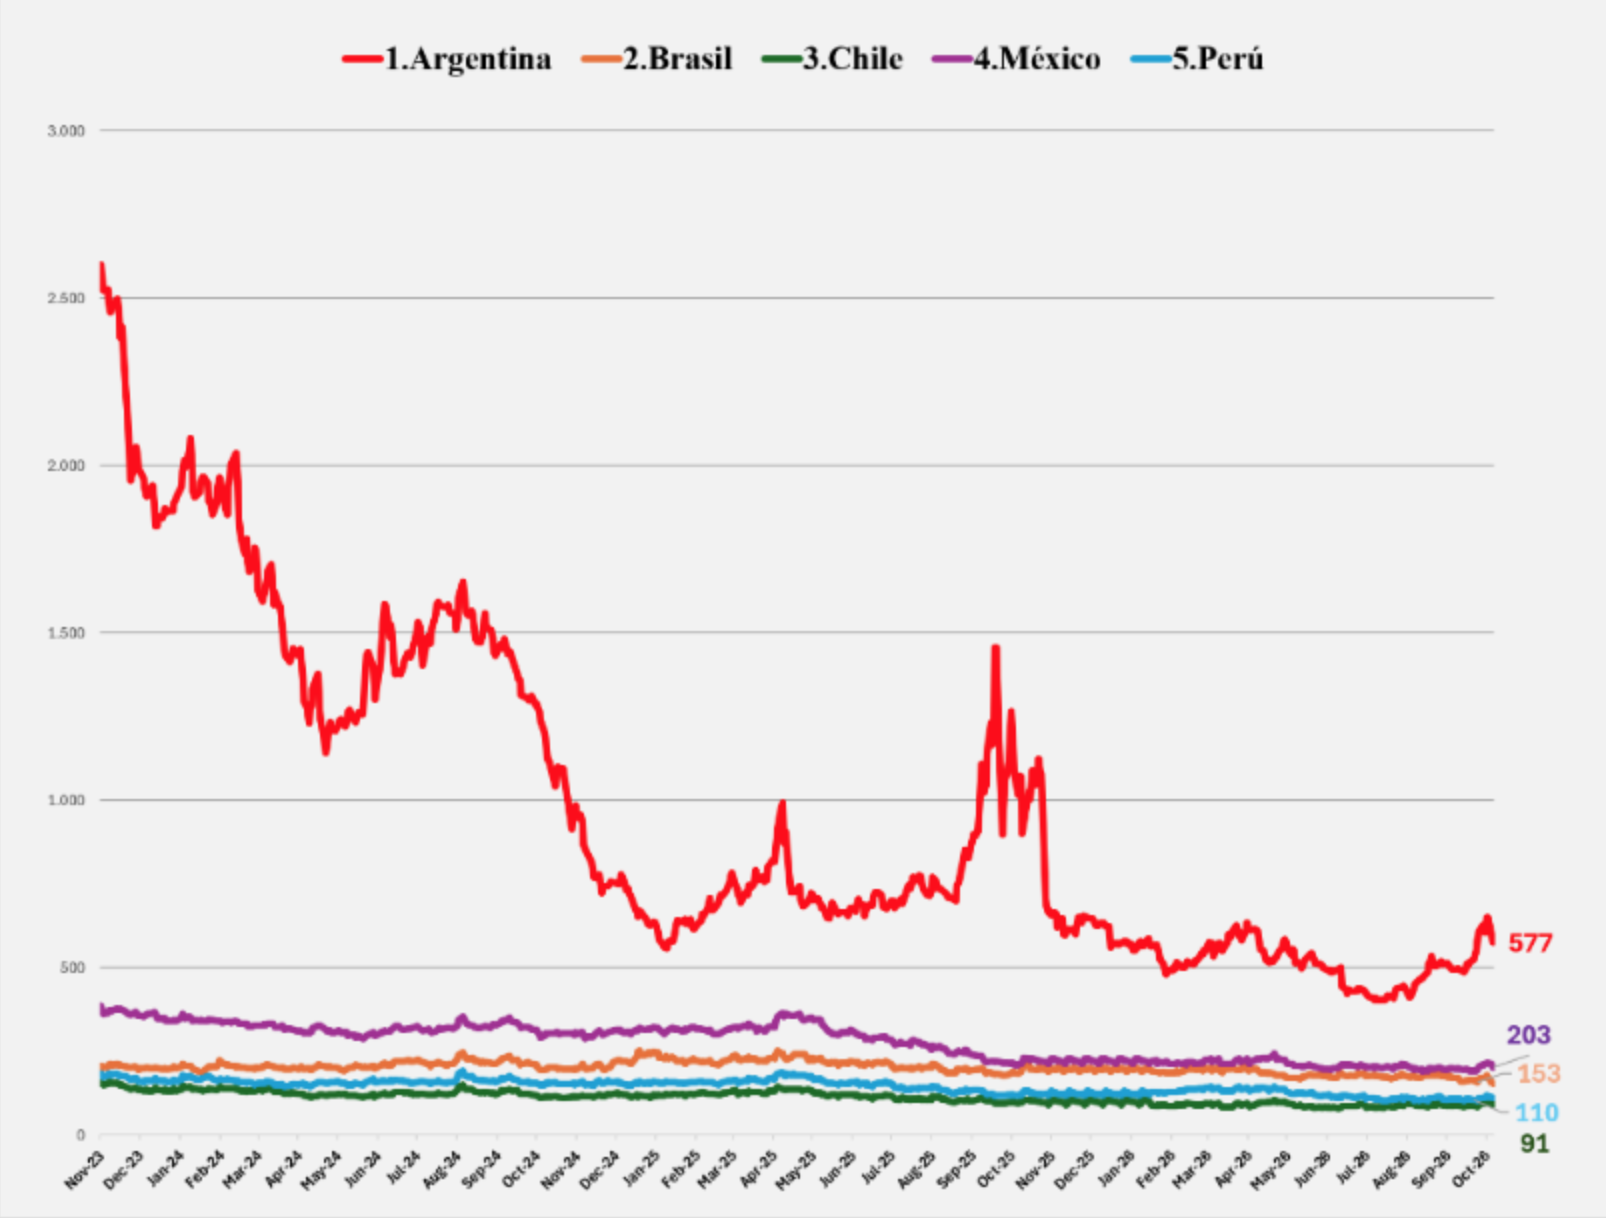
Un error fatal: hoy, principios de octubre de 2026, Argentina tiene cerrado el acceso a los mercados internacionales, ya que el Riesgo País se ubica en un entorno de 600 puntos básicos del EMBI+ (6% de sobretasa de interés), y además el rendimiento del US-T bond aumentó hasta 5% (6 + 5 = 11%). En consecuencia, el gobierno deberá hacer un gran esfuerzo para conseguir los dólares necesarios para obtener el financiamiento en dólares de 2026-2027, sin poder salir a los mercados de deuda.
¿Por qué subió el Riesgo País argentino tan bruscamente desde un piso de 400 puntos básicos en julio de 2026 hasta un entorno de 600 puntos básicos a principios de octubre de 2026, un aumento cercano al 50% en dos meses? Por dos causas, una exógena y una endógena.
Causa exógena: aumento de la tasa de interés en USA
Una de las consecuencias de la guerra en Medio Oriente es el aumento del precio del petróleo, que aumentó la tasa de inflación en USA, actual y esperada. En consecuencia, la Federal Reserve (FED, banco central de USA) aumentó la tasa de interés hasta 3,75-4% para reducir el ritmo de crecimiento de la economía y así moderar su tasa de inflación. En consecuencia, mecanismo de arbitraje entre tasas de interés mediante, el mercado mantuvo la relación riesgo-retorno entre la tasa de interés de la FED y el rendimiento del US-T Bond a 10 años al vender US-T bonds, cayendo su precio y aumentando su rendimiento hasta 5% anual (muy alto en términos históricos).
Debido a la mejor relación riesgo-retorno que ofrecen los US-T Bonds respecto a los bonos de países emergentes, los inversores del mundo están vendiendo bonos y otros activos financieros de los países emergentes para comprar US-T Bonds (flight to quality), cayendo el precio de los bonos argentinos y aumentando así su rendimiento, o Riesgo País.
Causa endógena: Riesgo “Kuka” y gobernanza
Si bien el Riesgo País es una variable observable, sus causas, no. ¿Por qué habría causas endógenas de la crisis financiera argentina? Porque mientras en septiembre de 2026 el Riesgo País argentino estuvo subiendo, los de los países vecinos se mantuvieron en un nivel (muy) bajo. Existe, pues, un riesgo idiosincrático.
Pese al error fatal del ministro Caputo, en base a nuestras estimaciones hemos elaborado una hipótesis: el gobierno contará con las herramientas para procurar la oferta de dólares necesaria, tanto para pagar los vencimientos de deuda como para atender una corrida cambiaria, aunque con esfuerzo, “a lo Massa” (2023). En esto el ministro ha demostrado ser muy capaz (no cualquiera es jefe de trading de J. P. Morgan), podría haber sido un excelente secretario de Finanzas.
Oferta y demanda de dólares en 2026-2027
La demanda de dólares que el gobierno deberá atender en 2026-2027 consta de dos partes: pagos de vencimientos de deuda en dólares por u$s 24.500 millones y demanda especulativa de dólares, conocida vulgarmente como “corrida cambiaria preelectoral”. Supongamos en forma conservadora que ésta sea muy grande —existen razones para hacerlo—, digamos, u$s 15.000 millones (a modo de referencia, en abril de 2018, la corrida cambiaria que terminó con el gobierno de Macri ascendió a cerca de u$s 10.000 millones).
La deuda en dólares fue tomada con distintos tipos de acreedores: a) inversores en el mercado, b) FMI y c) otros organismos internacionales (básicamente, BM y BID) (4). La clase (a) es la única relevante (exigible) para estimar el riesgo de default, está compuesta por bonos Bonares, Globales y Bopreales, y asciende a u$s 14.200 millones por año en 2027 y 2028; la clase (b) podría ser refinanciada casi eternamente (de hecho así fue en el pasado reciente); la clase (c) debe ser pagada, pero nunca Argentina va a caer en default por una exigencia de estos organismos, vamos viendo. Demanda de dólares total 2026-2027 (demanda especulativa, más pagos de deuda): u$s 15.000 millones (o algo así), más u$s 14.200 = aprox. u$s 30.000 millones.
El poder de fuego del gobierno, la oferta de dólares, estaría compuesto por:
1. El sector externo sería superavitario en 2026-2027, desde aquí hasta las elecciones de 2027 (técnicamente, Cuenta Corriente del Balance de Pagos) en aproximadamente u$s 10.000 millones (5).
2. El stock de Reservas del BCRA ya compradas en 2026 (debido al superávit externo) asciende a cerca de u$s 10.000 millones.
3. Emisiones de deuda corporativa y provincial (6). En los primeros 9 meses de 2026, juntas ascendieron a u$s 17.200 millones. Sin embargo, es razonable asumir, dado el nivel del Riesgo País, que se hayan cerrado los mercados internacionales de deuda para las provincias, cuyo Riesgo Provincial está estrechamente correlacionado con el Riesgo País. Sin embargo, la deuda corporativa (Obligaciones Negociables u ONs) es sensiblemente menos riesgosa (7). En 2026 ascendió a u$s 14.900 millones. Podríamos asumir que las ONs desde aquí hasta las elecciones de 2027 ascenderían a algo parecido a u$s 5.000 millones.
4. El programa financiero del gobierno incluía, antes de la brusca alza del Riesgo País, la colocación de deuda en el mercado por u$s 5.000 millones. Esa herramienta ha sido clausurada por la crisis financiera.
Hasta aquí, la oferta de dólares esperada hasta las elecciones de 2027 (u$s 25.000 millones) se parece bastante a la demanda de dólares esperada para dicho período (u$s 30.000 millones) (8). El gobierno dispone de otras eventuales fuentes de dólares que podrían conformar una oferta de dólares (mucho) más robusta:
5. Un swap con USA y otro con China por u$s 20.000 millones cada uno. ¿Cuánto está disponible y en cuánto tiempo? No se sabe, pues depende de sendas negociaciones políticas. El swap de USA no existe en la contabilidad del BCRA, es un acuerdo “de palabra”. Sin embargo, el secretario del Tesoro de USA, Scott Bessent, reafirmó el 5 de octubre de 2026 el compromiso de un rescate financiero a la Argentina a través del swap, tal como ocurrió en 2025. Dada su reputación ganada en 2025, su credibilidad es (muy) alta.
¿Alcanzará la oferta de dólares para atender la demanda? A nuestro entender, sí. Sobre todo luego del apoyo explícito del Tesoro de USA. En consecuencia, no es la escasez actual y esperada de dólares lo que explica un aumento del Riesgo País de semejante magnitud (más de 50% en dos meses) y, sobre todo, tanto tiempo antes de las elecciones de 2027. La razón es otra.
Nuestra hipótesis sobre la crisis financiera de 2026-2027
En Argentina, usualmente las crisis financieras y cambiarias ocurren juntas. En el momento I los inversores externos compran activos financieros argentinos (en pesos); luego, una señal de coordinación de expectativas, endógena o exógena, provoca una salida de capitales, es decir, la venta de esos activos. En el momento II, para salir, con los pesos obtenidos de la venta los inversores compran dólares en el mercado cambiario doméstico, y luego se van. Esto impulsa una corrida cambiaria (al tiempo que se derrumba el precio de los activos financieros, subiendo su retorno esperado). No es lo que pasará en el próximo año.
Los mercados tienen un pánico racional a un futuro gobierno justicialista (“Riesgo Kuka”), que mantuvo cerrados los mercados de capitales desde la intervención del INDEC en enero de 2007 hasta diciembre de 2015 (9), cierre de los mercados mantenido también durante la última administración justicialista. Tal cosa fue provocada por la desastrosa política económica justicialista, en conflicto con la biblioteca económica: cepo cambiario, Reservas del BCRA en cero, cierre de los mercados de capitales, alianza comercial con Venezuela, reducción a 0% de las tarifas de servicios públicos no subsidiadas, 25% de inflación anual durante 9 años, déficit fiscal global de 5% del PBI —percibido por el gobierno como virtuoso—, etc.
En tercer lugar, el ministro de Economía justicialista durante 2013-2015, A. Kicillof, es el principal candidato a presidente justicialista para las elecciones de 2027. Tiene ideas exóticas, tales como que la emisión de dinero no genera inflación “como en USA”, o que el déficit fiscal es un objetivo deseable. Pánico racional en los inversores, no debido a una cuestión ideológica, sino a otra más terrenal: si mantienen sus posiciones en activos argentinos durante un nuevo gobierno justicialista, van a perder su dinero.
Sin embargo, para las elecciones falta demasiado tiempo argentino. No alcanza con el Riesgo “Kuka” para explicar la violenta suba del Riesgo País reciente. La segunda parte de la explicación está relacionada con el actual gobierno, que aceleró y anticipó los tiempos de la actual crisis financiera.
El 70-80% de la economía argentina (excepto la minería, la energía, el agro, la banca y algunos sectores relacionados —parte de agroindustria, parte del transporte, etc.) está inmersa en una recesión: cierre de empresas, aumento del desempleo y, por ende, caída del salario real (10). La causa de esta recesión es el actual modelo económico de atraso cambiario y apertura económica, cuyo objetivo es bajar la tasa de inflación (aun sin mucho éxito). Desde 1983, en Argentina con (no muy alta) inflación se ganan elecciones; en cambio, con recesión, cierre de fábricas, aumento del desempleo y caída del consumo, nunca ocurrió (11).
En síntesis, la causa endógena, idiosincrática, de la suba del Riesgo País, es la política económica contractiva actual y esperada hasta las elecciones de 2027 que tiene altas chances de conducir a una victoria electoral del populismo económico. Esta hipótesis sería irrelevante si no fuera compartida por Wall Street.
Dos ejemplos bastan. La consultora Grit Capital Group sentenció que el actual modelo económico se sostiene “a costa de deteriorar al extremo el bienestar de los hogares y el humor del electorado… está alimentando la zozobra en torno al plan reeleccionista de Milei”. La consultora Outlier también coincide con nuestra hipótesis. Respecto a las causas del alza del Riesgo País, explicó muy elocuentemente: “el mercado empezó a descontar con más de un año de anticipación la incertidumbre electoral… y un EMAE que confirma la pérdida de dinamismo, con una recesión técnica servida”.
En las últimas semanas hubo un conjunto de datos que sustentan nuestra hipótesis:
1. El presidente dijo que pensaba “morir con las botas puestas”, es decir, perder las elecciones por mantener el actual modelo. Aparentemente, los inversores le creyeron.
2. Un dato macroeconómico reciente reforzó esta idea: el proyecto de Presupuesto, que incluye una política fiscal contractiva en 2027 para mantener el equilibrio fiscal, dada la caída de la recaudación en 2026 originada en la actual recesión. Tal cosa reforzará la recesión en 2027.
3. Otro dato macroeconómico: el INDEC anunció un nivel de actividad económica (PBI-EMAE) menor al esperado por el gobierno y el mercado.
4. Un importante acelerador de la salida de capitales julio-septiembre de 2026: la banca J. P. Morgan anunció que iba a vender los bonos argentinos y que recomendaba a sus clientes hacerlo. Cuando un inversor como J. P. Morgan anuncia tal cosa no significa en realidad que se va a ir de Argentina, sino que ya se fue (los inversores no desean perder su dinero, vendiendo últimos), lo que explica buena parte del aumento del Riesgo País ya ocurrido en julio-septiembre de 2026.
5. Dos declaraciones del presidente negando la recesión. Por un lado, subestimó la estimación de J. P. Morgan sobre el PBI, que había corregido su pronóstico de crecimiento para 2026 de 2,8% a 1,5%, sugiriendo el presidente que en la banca de inversión “no entienden nada” (su equipo económico proviene todo de J. P. Morgan). En segundo lugar, el presidente sostuvo que las estadísticas del INDEC significan en realidad otra cosa (el INDEC es una oficina pública dependiente del Ministro de Economía). Pánico racional de los inversores: el presidente está negando que el sol sale por el este; obviamente, negar el diagnóstico conduce a profundizar el error: la recesión que conduce a la derrota electoral.
6. Tanto en Nueva York como en París, el presidente, el ministro de Economía y su viceministro, J. L. Daza (un mediocre funcionario), subestimaron a la audiencia, cuando en realidad tenían enfrente una audiencia sofisticada en materia financiera, sumamente informada, compuesta por las principales bancas de inversión de Wall Street, que requería precisiones sobre dos temas: la recesión y el programa financiero (oferta de dólares en 2026-2027). En cambio, las tres exposiciones brindaron explicaciones vagas, opacas, que sólo aumentaron la incertidumbre.
7. En una entrevista con el periodista L. Majul y en otra con el editor jefe de Bloomberg, el presidente brindó una explicación delirante sobre la actual coyuntura macroeconómica: siguió subiendo el Riesgo País.
8. Unos días antes había concurrido a Nueva York el ex ministro justicialista A. Kicillof. Cometió un error: mostrarse tal cual es. Siguió subiendo el Riesgo País. El presidente, desligándose de toda responsabilidad, utilizando un lenguaje muy particular, sentenció: “si hay pelotudos hablando por Nueva York, el Riesgo País sube” (sic). Más allá de la coincidencia con el presidente, este argumento no explica la actual crisis financiera. Los inversores de Wall Street pensaron parecido.
9. La cuestión institucional. Existen actualmente serios problemas de gobernabilidad. El presidente, quien siempre sostuvo que hacer política no le interesaba (de hecho, se encarga su hermana), está cada vez más aislado políticamente, tanto por la lejanía de los aliados políticos como por la de sus propios funcionarios y, como se ve, sus expresiones delirantes sólo aumentan la incertidumbre.
Hasta aquí los analistas económicos evitaron referirse a la salud mental del presidente, que es una cuestión de Estado. Dada la actual crisis financiera, es momento de hacerlo: ¿cómo analizar la política económica si el presidente no estuviera apto para llevarla adelante? Una pregunta, pues, se torna ineludible: ¿está el presidente capacitado para tomar decisiones económicas racionales? ¿Cuál será la respuesta de los inversores, nacionales e internacionales, a esta pregunta? A la luz de los hechos descriptos párrafos más arriba (entre tantos otros), es altamente probable que su respuesta sea, en el mejor de los casos, “no parece”, y ésta sería entonces otra de las causas de la actual crisis financiera.
El politólogo R. Fraga sostiene que los presidentes pueden cambiar de ideología, pero nunca de personalidad. Y falta casi un año de tiempo argentino hasta las elecciones de 2027. Todo parece indicar que el presidente no provocará una mejora de la economía, real y financiera. Existe, pues, una segunda pregunta incómoda, pero que debe ser enunciada para analizar las perspectivas macroeconómicas de corto plazo: ¿en qué condiciones podrá el presidente terminar su mandato?
El alza del Riesgo País es la punta del iceberg de una aguda crisis financiera, que recién comienza y, a nuestro entender, se da en un marco de debilidad institucional, en la que el presidente es parte del problema y no de la solución.
Notas
1. Existe una relación inversa entre el rendimiento esperado de un bono y su precio. Un bono es un activo financiero que tiene un precio de mercado actual (spot), un contrato por el cual el gobierno se compromete a pagar, con certeza, u$s 100 a su vencimiento (por ejemplo, 2, 5 o 10 años). Supongamos que un bono argentino cotiza hoy en el mercado a u$s 70. Si los inversores compraran dicho bono, tal que su cotización spot aumentara hasta u$s 80, entonces habría caído su rendimiento, desde u$s 30 (u$s 100 − u$s 70) hasta u$s 20 (u$s 100 − u$s 80).
2. H. Markowitz, 1959, y J. Tobin, 1958.
3. Existe una cota superior para esta tasa de interés soberana, dada por la sostenibilidad de la deuda en el tiempo; por ejemplo, 10% no es una tasa sustentable, porque la deuda en algún momento se vuelve impagable debido al peso de los intereses.
4. La deuda del Tesoro con otros organismos del Estado (ANSES, bancos públicos, BCRA) no es deuda pública, sino deuda intra-Estado. La deuda pública es la deuda del Estado con el sector privado. El Estado es una sola oficina, con diferentes ventanillas. A su vez, la deuda relevante a los fines de evaluar el riesgo de default es la deuda en dólares con el sector privado; la deuda en pesos puede ser pagada o refinanciada (roll over) por muchos años en el mercado interno y, eventualmente, con emisión de pesos, lo que conduce a (alta) inflación, no al default. Hoy la deuda en dólares asciende a 42% del PBI, ratio sensiblemente inferior a los ratios históricos de Brasil y México, por ejemplo.
5. En el Trim. II 26 ascendió a u$s 2.214 millones. Dado que las perspectivas para 2027 son mejores que las de 2026, es razonable asumir que en el período citado el sector externo aporte algo parecido a u$s 10.000 millones.
6. Las corporaciones y las provincias deben liquidar los dólares tomados en el mercado en el BCRA.
7. Por ejemplo, el riesgo de default de YPF es (mucho) menor al Riesgo País, ya que la capacidad de repago de YPF es (mucho) mayor a la del gobierno nacional. En condiciones normales (Chile, Uruguay, Brasil), una empresa privada toma más riesgos que el Estado (Argentina no es un país normal).
8. Se trata, desde ya, de estimaciones vagas, nocionales.
9. La oscuridad sobre la tasa de inflación (CER) fue de facto el default de los bonos cuyo rendimiento era la tasa de inflación.
10. Esta relación de corto plazo entre desempleo y salario real fue desarrollada por Blanchflower y Obstfeld.
11. Estimado lector, puede verificarlo; el autor lo ha hecho.