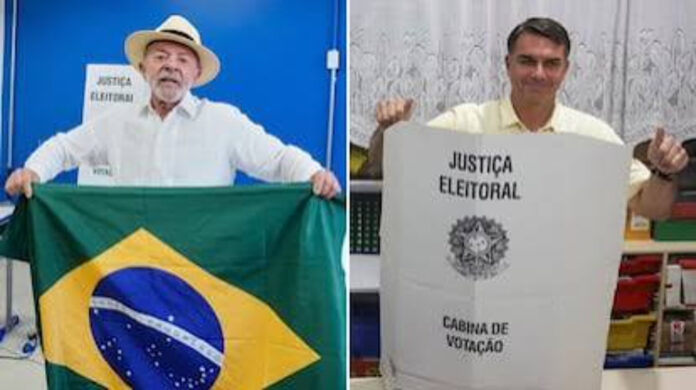
El resultado de la primera vuelta de las elecciones presidenciales en Brasil reordenó las expectativas del mercado y abrió un nuevo escenario de cara al balotaje del 25 de octubre. Flávio Bolsonaro obtuvo 47,1% de los votos válidos, frente al 45,1% de Luiz Inácio Lula da Silva, y superó en más de cuatro puntos porcentuales lo que anticipaba el promedio de las encuestas.
El desempeño del candidato también se apoyó en distritos clave: se impuso en São Paulo, Minas Gerais y Río de Janeiro. Para los inversores, el dato no se limita a la definición de la carrera presidencial: también puede anticipar un cambio en la orientación de la política económica de la mayor economía de América Latina.
En ese marco, Thomas Haugaard, gestor de Carteras en Janus Henderson, afirmó: “El resultado de la primera vuelta apunta a una demanda más amplia de cambio político”, y lo vinculó con un giro hacia la derecha en la región y un mayor alineamiento con Estados Unidos.
Un escenario todavía abierto
Aunque Bolsonaro parte como favorito, el resultado final no está definido. La ventaja inicial es de dos puntos porcentuales y el escenario puede variar por múltiples factores: las primeras encuestas de intención de voto para la segunda vuelta, los respaldos políticos que obtenga cada candidato, los niveles de rechazo, el desempeño en los debates y la capacidad de movilización electoral.
La participación también aparece como una variable relevante. En la primera vuelta, 21,1% del electorado no concurrió a votar. En paralelo, los mercados de predicción reaccionaron con rapidez y elevaron por encima del 80% la probabilidad de una victoria de Bolsonaro. Aun así, para el mercado el resultado electoral sería apenas el primer paso: la atención comienza a trasladarse hacia las políticas concretas que pueda implementar el próximo gobierno.
Congreso y credibilidad fiscal
En el plano legislativo, el resultado reforzó el giro hacia la derecha. El PL se convirtió en el principal partido individual del Senado y se espera que también sea el bloque más numeroso de la Cámara de Diputados, mientras que las fuerzas de derecha y centroderecha ampliaron su representación. Esa composición podría facilitar la construcción de coaliciones y mejorar la gobernabilidad de una eventual administración de Bolsonaro, aunque el sistema político brasileño continúa fragmentado y requiere acuerdos para avanzar con reformas.
La cuestión fiscal aparece como el eje central para el comportamiento de los activos brasileños. Haugaard sostuvo: “La credibilidad fiscal será la principal variable a seguir”, y planteó que un marco fiscal disciplinado podría reducir las primas de riesgo soberano, mejorar la dinámica de la deuda y favorecer los flujos de capital hacia Brasil.
La primera reacción del mercado tras la elección fue favorable para los activos brasileños, en la medida en que aumentaron las expectativas de consolidación fiscal y reformas estructurales. Una mejora en la percepción sobre la sostenibilidad de las cuentas públicas podría contribuir a reducir primas de riesgo, generar condiciones más favorables para la entrada de capitales y mejorar las perspectivas para la calificación crediticia del país.