En febrero, cuando la inflación de enero alcanzó el 2,9% mensual, Mercado planteó que la Argentina podía estar ingresando en una nueva etapa de estanflación. El diagnóstico tenía dos componentes: una desinflación que había dejado de avanzar y una economía cuya recuperación comenzaba a perder consistencia.
Ocho meses después, los informes del Indec publicados durante octubre permiten volver sobre aquella hipótesis. La industria manufacturera cayó 3,2% interanual en agosto y la construcción retrocedió 4,4%. La utilización de la capacidad instalada descendió al 58,5%. Al mismo tiempo, el Índice de Precios al Consumidor (IPC) aumentó 1,9% en septiembre y acumuló 23,6% desde diciembre.
El dato que reúne ambas trayectorias es que la economía produce menos en sectores vinculados al mercado interno, pero los precios siguen creciendo a una velocidad que no muestra una desaceleración sostenida.
La combinación no describe una crisis generalizada de todos los sectores. La minería, por ejemplo, continúa expandiéndose. Tampoco significa que la inflación deba aumentar todos los meses. Lo que muestran las estadísticas es una divergencia persistente entre el comportamiento de los precios y el de una parte relevante de la actividad productiva.
Septiembre: menos inflación mensual, más inflación acumulada
El dato de septiembre permite dos lecturas aparentemente contradictorias.
La primera es favorable. La inflación mensual fue de 1,9%, frente al 2,1% de septiembre de 2025. Una reducción de 0,2 puntos porcentuales que confirma que el ritmo de aumento de precios fue menor que doce meses atrás.
La segunda surge de ampliar el período de comparación. Entre enero y septiembre de 2025, los precios habían aumentado 22,0%. Durante los mismos nueve meses de 2026 acumularon 23,6%.
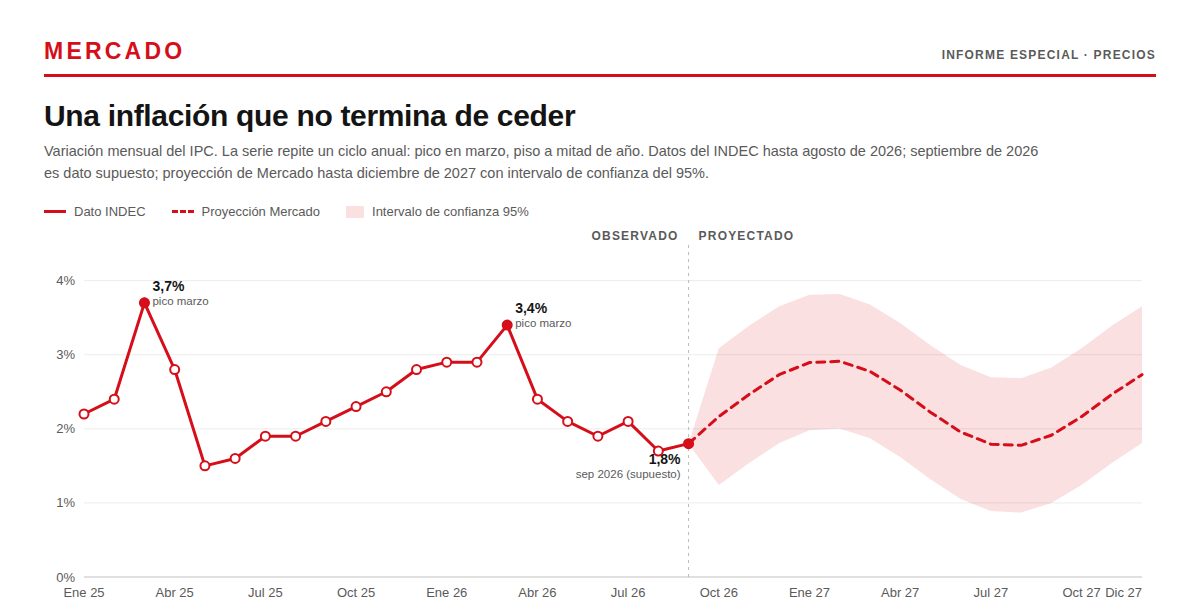
Es decir, a pesar de que septiembre registró una inflación menor que la de un año antes, los precios aumentaron 1,6 puntos porcentuales más en los primeros nueve meses de 2026 que durante el mismo período de 2025.
La tasa interanual ofrece otra referencia. En septiembre de 2025 había sido de 31,8%. Ahora alcanza 33,4%, también 1,6 puntos porcentuales por encima.
Hay un matiz que conviene conservar: la inflación interanual descendió ligeramente respecto del 33,5% de agosto. Por lo tanto, los últimos datos no muestran una aceleración continua. Pero tampoco permiten afirmar que la inflación haya retomado una trayectoria descendente sostenida.
En “La inflación lleva un año sin bajar: julio confirmó que la desinflación se estancó”, publicada en agosto, Mercado identificó el cambio ocurrido a mediados de 2025. Después de alcanzar registros de 1,5% y 1,6% en mayo y junio, la inflación comenzó a oscilar alrededor de niveles más elevados.
Los datos de agosto y septiembre de 2026 muestran cierta moderación de ese comportamiento, pero todavía no modifican la característica central del período: el proceso de desinflación perdió la continuidad que había mostrado durante 2024.
Los precios mayoristas agregan otra señal
El informe de precios mayoristas, publicado el 16 de octubre, incorpora un elemento que no aparece en el IPC.
El Índice de Precios Internos al por Mayor (IPIM) aumentó 3,2% en septiembre, frente al 2,1% registrado en agosto. Los productos nacionales subieron 3,4%, mientras que los importados aumentaron apenas 0,4%.
La diferencia importa porque los precios mayoristas forman parte de los costos que enfrentan numerosas actividades productivas. Su evolución puede anticipar presiones sobre los precios finales, aunque la transmisión depende de los márgenes comerciales, la competencia y la capacidad de las empresas para trasladar los aumentos.
El incremento de septiembre estuvo influido por los precios de productos primarios, particularmente petróleo y gas. Por eso, no corresponde interpretar automáticamente el 3,2% mayorista como una futura inflación minorista de la misma magnitud.
Pero el contraste existe: mientras el IPC aumentó 1,9%, los precios mayoristas avanzaron 3,2%.
En el propio índice de precios al consumidor aparecen diferencias entre componentes. La inflación núcleo —que excluye precios estacionales y regulados— fue del 1,7%. Los bienes aumentaron también 1,7%, pero los servicios registraron 2,4% y los precios regulados, 2,3%.
En doce meses, los servicios acumulan un incremento de 41,9%, frente al 29,2% de los bienes. Los regulados alcanzan 43,3% interanual.
La inflación se moderó respecto de sus máximos, pero algunos componentes continúan creciendo considerablemente por encima del nivel general.
La industria sigue por debajo de 2025
La otra mitad del diagnóstico aparece en los informes de actividad.
El Índice de Producción Industrial Manufacturero (IPI manufacturero) mostró una caída interanual de 3,2% en agosto. En los primeros ocho meses de 2026, la producción acumuló una contracción de 2,7% frente al mismo período del año anterior.
El retroceso alcanzó a once de las dieciséis divisiones manufactureras. Entre ellas sobresale maquinaria y equipo, con una caída interanual del 24%.
El dato adquiere relevancia por su relación con la inversión. La producción de maquinaria constituye una parte de los bienes que las empresas necesitan para ampliar o renovar su capacidad productiva. Su contracción puede reflejar menor demanda de equipamiento y, por esa vía, perspectivas de inversión más débiles.
En agosto hubo una recuperación mensual del 1,9% en la serie desestacionalizada, después de la caída de julio. Sin embargo, el componente tendencia-ciclo —que busca identificar la trayectoria subyacente más allá de las oscilaciones mensuales— volvió a retroceder, esta vez un 0,6%.
La diferencia entre ambos indicadores es relevante. Un rebote mensual no constituye necesariamente el comienzo de una recuperación. Para establecer un cambio de tendencia se necesita una secuencia de crecimiento que todavía no aparece en los datos industriales.
Cuatro de cada diez unidades de capacidad industrial permanecen sin utilizar
El informe difundido el 15 de octubre permite observar el mismo fenómeno desde otra perspectiva.
En agosto, la industria utilizó el 58,5% de su capacidad instalada, frente al 59,6% de un año antes. La diferencia es de 1,1 puntos porcentuales.
Esto significa que, de acuerdo con la metodología del Indec, alrededor del 41,5% de la capacidad productiva potencial permaneció sin utilizar.
La cifra no representa directamente fábricas cerradas ni permite medir por sí sola el empleo perdido. Pero muestra una distancia entre la capacidad disponible y el volumen de producción efectivamente alcanzado.
La importancia económica de esa distancia es que una recuperación puede encontrar capacidad productiva disponible antes de requerir nuevas inversiones. Sin embargo, cuando la utilización permanece baja y la producción de maquinaria retrocede, aparece una pregunta sobre los incentivos para ampliar el capital instalado.
En una economía con inflación todavía elevada, ese problema se superpone con el costo de financiamiento y las dificultades de planificación de las empresas.
La construcción tampoco encuentra una recuperación sostenida
La construcción presenta una secuencia semejante.
El Indicador Sintético de la Actividad de la Construcción (ISAC) cayó 4,4% interanual en agosto. En términos desestacionalizados registró una suba mensual de 0,4%, aunque la tendencia-ciclo disminuyó 1,1%.
El acumulado de enero a agosto todavía muestra una variación positiva de 0,8%. Por lo tanto, no corresponde describir todo 2026 como un período de caída continua. Pero los registros recientes indican que el sector perdió dinamismo.
El comportamiento de los insumos permite identificar dónde se concentra el retroceso. El consumo aparente de asfalto cayó 18,4% interanual, el de yeso disminuyó 17,0% y el de cemento pórtland, 8,1%. El hierro redondo y los aceros para la construcción también retrocedieron 8,1%.
Son materiales asociados tanto con infraestructura como con obras privadas. Su menor utilización muestra que la debilidad no se limita a una única categoría de proyectos.
En este caso, la distinción entre crecimiento acumulado y tendencia reciente vuelve a resultar importante. Una actividad puede conservar un saldo positivo frente al año anterior y, simultáneamente, estar atravesando varios meses de deterioro.
Una economía que no cae de manera uniforme
La interpretación de estos datos requiere incorporar otra parte de la información publicada durante octubre.
El Índice de Producción Industrial Minero creció 8,4% interanual en agosto y acumuló una expansión del 7,9% durante los primeros ocho meses. El petróleo no convencional y el litio continúan entre los principales motores del sector.
Algo similar ocurre con los patentamientos, aunque con resultados contrapuestos. Los automóviles registraron una caída interanual de 12,9% en septiembre, mientras que los motovehículos aumentaron 51,5%.
La economía argentina no atraviesa, por lo tanto, una contracción homogénea. Existen actividades que crecen y otras que retroceden. La composición del crecimiento explica por qué pueden coexistir indicadores agregados positivos con señales de debilidad en la industria y la construcción.
El último Estimador Mensual de Actividad Económica (EMAE) disponible, correspondiente a julio, había mostrado una caída de 1,4% interanual y de 2,9% frente a junio, en términos desestacionalizados.
La información difundida desde entonces no permite concluir todavía que el conjunto de la economía haya mantenido ese retroceso durante agosto. El nuevo EMAE se publicará el 21 de octubre.
Pero los indicadores sectoriales ya disponibles confirman que la recuperación no se distribuye de manera uniforme y que dos actividades vinculadas con la inversión y la demanda interna continúan por debajo de los niveles de 2025.
La estanflación que se volvió persistente
La discusión no comenzó con el último IPC.
En febrero, Mercado publicó “El fin de la ilusión del proceso de desinflación, el inicio de la estanflación”. En septiembre, la nota “Estanflación: la palabra que la Argentina ya no puede evitar” retomó el diagnóstico a partir de la evolución de la industria, la inversión y el empleo.
La evidencia publicada en octubre introduce algunas precisiones.
La inflación de septiembre fue menor que la del mismo mes del año anterior. La industria y la construcción recuperaron parcialmente actividad frente a julio. La minería continuó creciendo.
Estos datos impiden describir una aceleración permanente de los precios o una contracción generalizada de la producción.
Sin embargo, la trayectoria acumulada muestra otra cosa. La inflación de enero a septiembre supera a la de 2025, la industria acumula una caída de 2,7%, la construcción mantiene una tendencia negativa y la utilización de la capacidad instalada es inferior a la de un año antes.
La estanflación no exige que todos los sectores caigan ni que los precios aumenten cada mes a una tasa superior a la anterior. Describe la convivencia de una inflación persistente con una economía que no consigue sostener una expansión generalizada de la actividad.
La Argentina consiguió reducir la inflación respecto de los niveles de 2024. Ese resultado no está en discusión. Lo que muestran los datos posteriores es que una inflación más baja puede coexistir durante un período prolongado con un nivel de actividad insuficiente para impulsar una recuperación extendida.
El 21 de octubre, con la publicación del EMAE de agosto, habrá una nueva medición del nivel general. Hasta entonces, las estadísticas disponibles permiten establecer un cuadro sectorial: la industria y la construcción retroceden frente a 2025, la minería se expande y la inflación acumulada del año supera la registrada durante los mismos nueve meses del año pasado.
La pregunta ya no es solamente cuánto más puede bajar la inflación. Es si la economía podrá retomar el crecimiento antes de que ese proceso se complete.
Fuentes: Indec. IPC de septiembre de 2025 y 2026; IPI manufacturero e IPI minero de agosto de 2026; ISAC de agosto de 2026; utilización de la capacidad instalada de agosto de 2026; índices de patentamientos del tercer trimestre de 2026; sistema de índices de precios mayoristas de septiembre de 2026 y EMAE de julio de 2026.