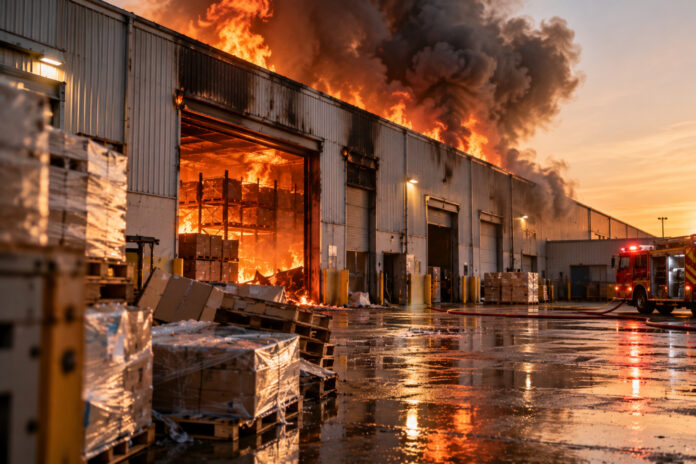
Un incendio, un robo o la pérdida de mercadería pueden comprometer la continuidad de una empresa. En ese marco, contar con un seguro no siempre equivale a estar protegido: exclusiones desconocidas, montos insuficientes y coberturas que no contemplan determinados riesgos pueden derivar en pérdidas importantes cuando ocurre un imprevisto.
En una pyme, cada gasto cuenta y la reducción de costos suele orientar decisiones. Sin embargo, elegir la póliza más económica sin analizar qué cubre realmente puede generar una falsa sensación de protección. La distancia entre lo que una empresa cree tener protegido y lo que efectivamente establece su póliza suele aparecer recién al momento del siniestro.
Gustavo Giorgi, CEO y director general de Pyme Protegida, puso el foco en la comparación entre alternativas más allá del precio: “La mayoría de las empresas cambian de aseguradora solamente por precio”, dijo Giorgi.
Qué revisar antes de contratar o renovar
El primer punto es evitar comparar pólizas solo por el valor de la prima. Dos propuestas pueden parecer similares, pero diferir en riesgos cubiertos, límites, franquicias y exclusiones. En la práctica, esa “letra chica” puede dejar a la empresa expuesta ante situaciones que no estaban contempladas.
Otro error habitual es suponer que todo robo está cubierto. La cobertura puede depender de los bienes, las circunstancias del hecho y las medidas de seguridad exigidas. Por eso, conviene verificar cómo están protegidos los activos más importantes, en función de los riesgos propios de la operatoria.
Montos, continuidad operativa y actualización
También aparece el problema de mantener valores asegurados desactualizados. Si aumentan el stock o el valor de reposición de los equipos, la suma asegurada puede quedar corta y la indemnización no alcanzar para recuperar lo perdido. En ese escenario, la cobertura puede existir, pero el monto final resultar insuficiente.
Un cuarto aspecto es no prever una interrupción de la actividad. Una póliza orientada a daños materiales no siempre cubre los gastos y la pérdida de ingresos mientras el negocio permanece cerrado, por lo que puede requerirse una cobertura específica.
Por último, no revisar la póliza con el tiempo puede desalinear la protección respecto de la operación real. Nuevas sucursales, empleados, equipos o actividades cambian los riesgos y vuelven necesaria una revisión periódica para mantener la cobertura alineada con las necesidades.
Además de las coberturas, se plantea evaluar el asesoramiento disponible, el acompañamiento ante un siniestro y los servicios adicionales que pueden resultar útiles para la gestión. “Es un gran momento para introducir otra variable de discusión”, sostienen desde Pyme Protegida.