Durante buena parte de los últimos meses, la discusión sobre la economía argentina estuvo dominada por la desinflación. Después de los registros extraordinarios alcanzados durante la crisis de 2023-2024, llevar el aumento mensual de los precios hacia la zona del 2% modificó necesariamente el escenario.
El IPC de agosto reforzó esa lectura. Los precios aumentaron 1,7%, acumularon 21,3% en los primeros ocho meses del año y quedaron 33,5% por encima de agosto de 2025.
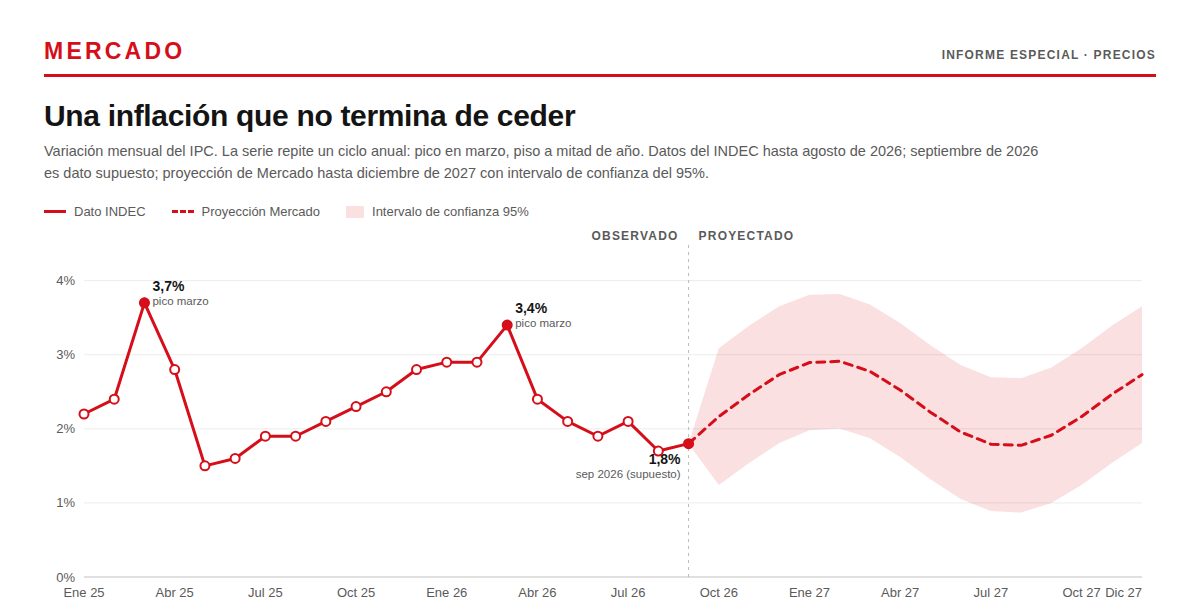
Pero desinflación no significa estabilidad. Describe una reducción de la tasa a la que aumentan los precios, no el final de la inflación. Y cuando el dato de precios se cruza con el último indicador de actividad aparece un cuadro más complejo.
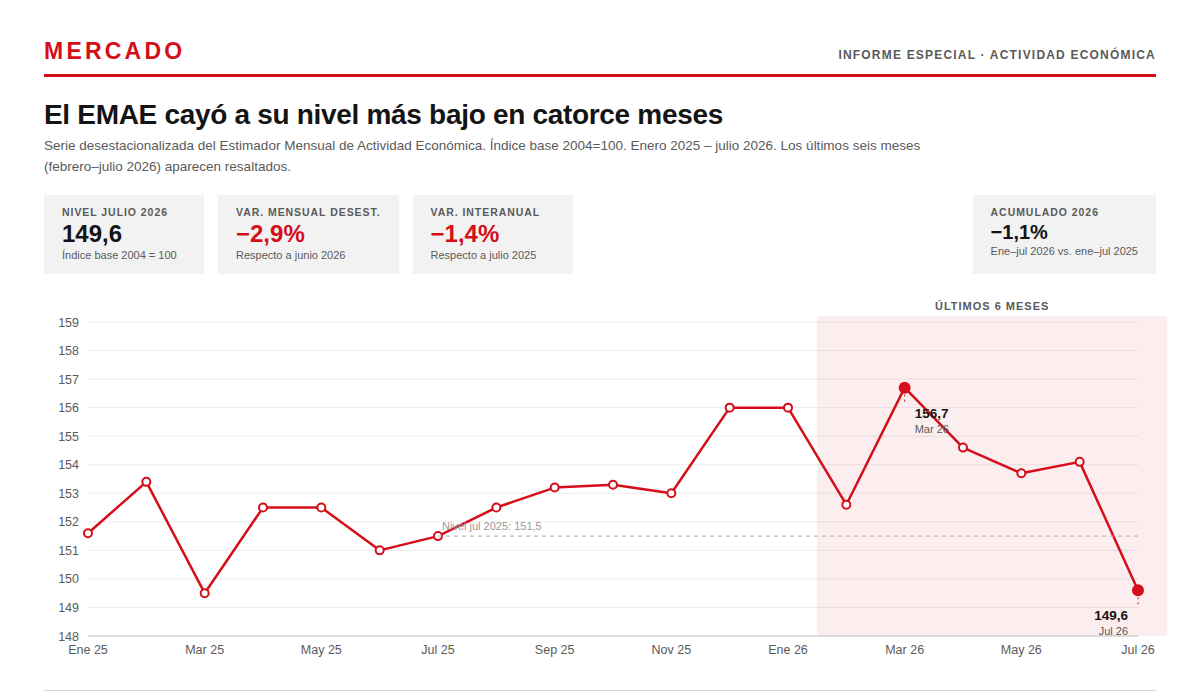
En julio, el Estimador Mensual de Actividad Económica cayó 1,4% interanual y 2,9% respecto de junio en términos desestacionalizados. La tendencia-ciclo mostró una variación positiva de apenas 0,2%.
Una economía con inflación todavía elevada y actividad estancada o en contracción remite a una categoría conocida: estanflación.
El 1,7% no significa estabilidad
El IPC de agosto muestra una inflación menor, pero también permite observar dónde persisten las presiones.
La inflación núcleo fue de 1,8%, ligeramente superior al nivel general. Los precios regulados aumentaron 2,2%, mientras que los estacionales bajaron 0,9%.
La comparación interanual amplía la perspectiva. El IPC general aumentó 33,5%, la inflación núcleo 31,9% y los regulados 43,7%. Los bienes acumularon una suba de 29,5%, pero los servicios aumentaron 41,8%.
El proceso de desinflación existe: la tasa de aumento de los precios es sustancialmente inferior a la de los momentos más críticos de los últimos años. La cuestión es si puede considerarse consolidado cuando la inflación núcleo continúa cerca del nivel general y servicios y regulados aumentan por encima del promedio.
Una tasa mensual constante de 1,7%, sólo como ejercicio matemático y no como proyección, equivale a aproximadamente 22,4% anual.
El problema, entonces, no es negar la desinflación. Es distinguir entre desinflación y estabilidad de precios.
Una comparación con la propia historia argentina
El 33,5% interanual también adquiere otra dimensión cuando se lo compara con períodos anteriores considerados de alta inflación.
Durante el segundo gobierno de Cristina Fernández de Kirchner, entre diciembre de 2011 y diciembre de 2015, la medición de los precios estuvo atravesada por los conocidos problemas de las estadísticas oficiales. El propio INDEC mantiene una advertencia sobre la utilización de las series publicadas entre 2007 y 2015, por lo que cualquier comparación requiere recurrir a mediciones alternativas y tomar los resultados con cautela.
Las referencias utilizadas posteriormente por organismos internacionales ubicaron la inflación de 2012 alrededor del 20%-23% y la de 2013 en torno al 24%. Para 2014, distintas mediciones alternativas la situaron alrededor del 30%. Las diferencias de cobertura y metodología impiden construir una comparación perfectamente homogénea.
La referencia resulta de todos modos ilustrativa: el 33,5% interanual actual se encuentra por encima de las estimaciones correspondientes a buena parte del segundo mandato de CFK, años en los que la inflación era considerada uno de los principales desequilibrios de la economía argentina.
La magnitud de la desinflación reciente es indiscutible cuando se compara con los máximos de 2023 y 2024. La conclusión cambia cuando el punto de referencia es una perspectiva histórica más larga.
La actividad aporta la otra mitad del diagnóstico
El último EMAE es especialmente relevante porque la caída no estuvo limitada a una actividad puntual.
De los quince sectores que integran el indicador, ocho retrocedieron en términos interanuales. Comercio mayorista, minorista y reparaciones cayó 5,1% e Industria manufacturera, 4,6%. Entre ambos restaron 1,3 puntos porcentuales al resultado del EMAE. La construcción disminuyó 4,5%.
Al mismo tiempo, existen sectores que crecen con fuerza.
Pesca aumentó 424,5%, Explotación de minas y canteras 8,4% y Agricultura, ganadería, caza y silvicultura 0,7%. Esas tres actividades aportaron conjuntamente un punto porcentual a la variación interanual.
La enorme expansión porcentual de la pesca requiere considerar su peso dentro de la economía: su incidencia positiva sobre el EMAE fue de 0,64 puntos. Minería aportó otros 0,35 puntos.
El resultado muestra una economía marcadamente heterogénea. Las actividades vinculadas con recursos naturales y exportaciones pueden expandirse mientras sectores con una relación más directa con la industria y el mercado interno retroceden.
Y en julio los primeros no alcanzaron para compensar a los segundos.
El PIB ya había mostrado esa fractura
Las Cuentas Nacionales del segundo trimestre habían anticipado parte de este comportamiento.
El PIB todavía crecía 2% interanual, pero había caído 0,6% respecto del trimestre anterior. La lectura de los componentes mostraba que el crecimiento interanual podía coexistir con una pérdida de dinamismo de la demanda interna.
Ese contraste fue analizado anteriormente en la nota “El PIB confirma la paradoja: la economía crece, pero la demanda interna se contrae”.
El EMAE de julio agrega ahora una señal adicional: el nivel general pasó a registrar una caída también frente al mismo mes del año anterior.
No alcanza un mes para establecer por sí solo una nueva tendencia. Pero el dato adquiere mayor relevancia porque aparece después de las señales de debilidad que ya mostraban industria, inversión, consumo y empleo.
Por qué hablar de estanflación
La palabra nació precisamente para describir una combinación que durante mucho tiempo resultaba difícil de explicar: inflación elevada coexistiendo con estancamiento económico y desempleo.
El ejemplo histórico más conocido es el de las economías desarrolladas durante los años setenta. Estados Unidos pasó de una inflación cercana al 1% a mediados de los sesenta a tasas de dos dígitos durante la década siguiente, mientras aumentaba también el desempleo. Los shocks petroleros agravaron el fenómeno, pero su importancia trascendió aquella coyuntura: demostraron que inflación y debilidad económica podían coexistir durante períodos prolongados.
Argentina no está atravesando una repetición de aquel episodio. Las magnitudes, las causas, el régimen monetario y el contexto internacional son diferentes. La comparación sirve por la naturaleza de la combinación, no por una equivalencia histórica.
La estanflación tampoco requiere que todas las actividades se contraigan ni que la inflación se acelere permanentemente. Una economía puede presentar sectores dinámicos y, simultáneamente, un nivel agregado estancado. Del mismo modo, puede encontrarse en un proceso de desinflación y conservar una inflación elevada.
Ese último punto es particularmente importante para entender el escenario actual.
Brasil y una combinación más cercana
Brasil ofrece un antecedente regional más reciente.
Durante 2015 y 2016 atravesó una fuerte recesión mientras mantenía una inflación elevada. El PIB cayó alrededor de 3,5% en 2015 y volvió a contraerse al año siguiente. Al mismo tiempo, la inflación había llegado a niveles cercanos al 10%.
Posteriormente los precios comenzaron a desacelerarse antes de que la economía hubiera completado su recuperación.
La experiencia permite separar dos conceptos que suelen confundirse. Desinflación describe el movimiento de la tasa de inflación; estanflación describe la combinación entre inflación y actividad.
Por eso pueden coexistir.
La inflación puede bajar del 30% al 20%, por ejemplo, mientras la economía permanece estancada. Hay desinflación porque disminuye la velocidad del aumento de precios, pero la configuración puede continuar siendo estanflacionaria si la inflación sigue siendo elevada y la actividad no crece.
Una estanflación con características propias
El cuadro argentino tiene además una particularidad.
No se observa una contracción homogénea de todos los sectores. Minería, pesca y agricultura sostienen parte de la actividad mientras industria, comercio y construcción muestran caídas. El resultado es una economía en la que pueden convivir indicadores sectoriales extraordinariamente positivos con un EMAE agregado negativo.
Algo similar ocurre con los precios. El IPC general fue 1,7%, pero los servicios aumentan 41,8% interanual y los regulados 43,7%, frente a 29,5% de los bienes.
Son dos heterogeneidades que se superponen: una en la producción y otra en los precios.
La discusión sobre la estanflación ya había sido planteada meses atrás, cuando comenzaron a acumularse señales de persistencia inflacionaria y debilidad de la economía real, según se analizó en la nota “Estanflación: la palabra que la Argentina ya no puede evitar”.
Los nuevos datos permiten revisar esa hipótesis con más información.
El problema detrás del consenso
El debate no necesita optar entre afirmar que existe desinflación o afirmar que existe estanflación.
Las dos cosas pueden ocurrir simultáneamente.
La inflación argentina bajó considerablemente respecto de sus máximos. Pero continúa en 33,5% interanual, con una inflación núcleo de 31,9% y componentes importantes creciendo por encima del 40%.
Al mismo tiempo, la actividad cayó 1,4% interanual y 2,9% mensual desestacionalizada en julio. Industria, comercio y construcción retrocedieron, mientras el crecimiento se concentró en un grupo más reducido de actividades.
La cuestión pasa entonces por determinar qué tan sostenible resulta cada una de las dos tendencias que dominaron las expectativas económicas: la continuidad de la desinflación y la consolidación de la recuperación.
Los datos todavía no permiten dar por asegurada ninguna de las dos.
El 1,7% de agosto es compatible con la continuidad de la desinflación, pero todavía está lejos de representar estabilidad. El crecimiento de minería, agro y otras actividades muestra que existen sectores expansivos, pero no alcanzó para evitar la caída del nivel general de actividad en julio.
La economía argentina se encuentra así en una situación menos lineal que la que sugieren por separado los indicadores de precios o producción.
Desinfla, pero mantiene una inflación elevada. Tiene sectores que crecen con fuerza, pero la actividad agregada vuelve a caer.
Esa combinación no invalida los avances conseguidos sobre la inflación ni implica que la contracción vaya necesariamente a prolongarse.
Pero mientras ambas condiciones convivan, la categoría que mejor permite ordenar el problema sigue siendo la misma que la historia económica reservó para esa coexistencia incómoda entre inflación y estancamiento: estanflación.