La banca en América Latina transitó durante 2026 un cambio de enfoque: de grandes proyectos de transformación tecnológica a una lógica de modernización continua, impulsada por inteligencia artificial (IA), arquitecturas por componentes, nube, pagos en tiempo real y nuevas exigencias de los clientes. En ese marco, Temenos ordenó cuatro transformaciones que atravesaron la agenda tecnológica de las instituciones financieras.
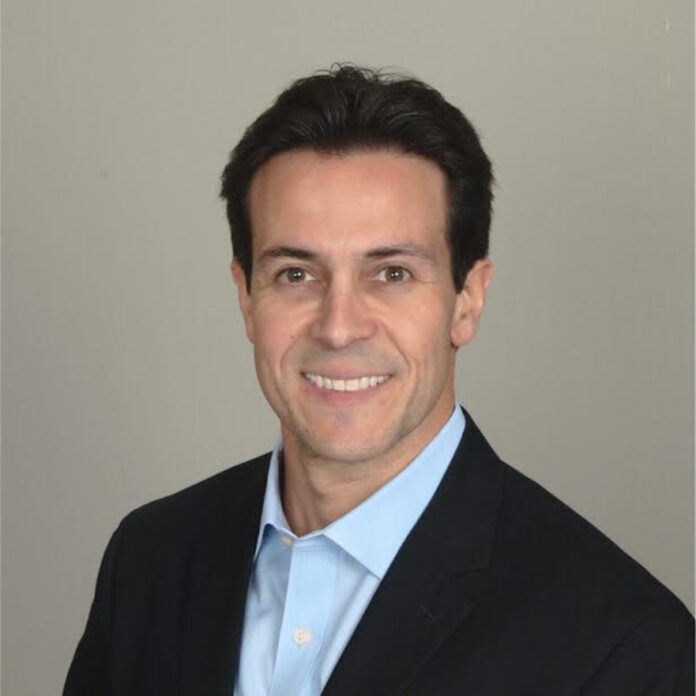
Rodrigo Silva, presidente para América Latina de Temenos, vinculó la modernización con decisiones de negocio y no solo con renovación de plataformas. “La modernización bancaria ha sido medida en función de la capacidad de renovar sistemas e incorporar nuevas tecnologías”, dijo Silva. En la misma línea, planteó que la distancia entre las entidades que avanzan y las que se rezagan depende de cómo conectan esas decisiones con sus prioridades.
Del core rígido a arquitecturas por componentes
Uno de los cambios identificados fue la evolución del core bancario hacia modelos más flexibles, con transición a arquitecturas por componentes. Este enfoque permite modernizar capacidades específicas del core sin reemplazar toda la infraestructura.
En ese contexto, la compañía presentó Composable Retail Deposits y Composable Retail Lending, soluciones independientes que pueden integrarse con sistemas existentes y actualizarse de manera progresiva. La estrategia también se reflejó en la adopción de Temenos SaaS por parte de Mibanco, principal entidad de microfinanzas del Perú, que seleccionó Temenos Core y Data Hub para modernizar su operación. La entidad cuenta con más de 1,9 millones de clientes activos y activos superiores a S/18.200 millones.
IA en procesos y presión de pagos instantáneos
El segundo eje fue el pasaje de la IA desde la experimentación hacia aplicaciones integradas en procesos de las instituciones financieras. Temenos amplió capacidades con el lanzamiento de AI Agents, Copilots y Conversational Studio para sus soluciones de core bancario, banca digital y prevención del crimen financiero. Estas herramientas apuntan a automatizar tareas, asistir a equipos y desarrollar experiencias mediante lenguaje natural, con mecanismos de supervisión y control. A la vez, un estudio de Temenos y Celent encontró que el 68% de los consumidores consultados a escala global utilizaría interfaces conversacionales para realizar consultas bancarias.
El tercer cambio se vinculó al crecimiento de los pagos instantáneos y su impacto sobre la capacidad operativa. El informe “Rieles de pago en América Latina: La Infraestructura que impulsa la economía digital”, elaborado por Temenos y PCMI, registró que estas transacciones pasaron de 620 millones en 2017 a 79.800 millones en 2024, una multiplicación por 130. Ese salto exige infraestructuras capaces de operar las 24 horas, procesar en tiempo real e integrar distintos rieles de pago, además de superar limitaciones de sistemas legados.
El cuarto punto fue la necesidad de que la modernización se traduzca en mejores experiencias y resultados. La investigación de Celent con Temenos, ‘The Banking Expectation Gap: Global Consumer Edition’, identificó que el 32% de los consumidores latinoamericanos está poco satisfecho o menos que satisfecho con su banco principal, con oportunidades de mejora en personalización, pagos y seguridad. Como ejemplo, Hamilton Reserve Bank registró una reducción del tiempo de apertura de cuentas de cinco días a 20 minutos, un aumento del 250% en productividad de empleados y del 140% en su base de clientes; además, multiplicó por diez sus depósitos y activos bajo custodia, mientras sus ingresos y utilidad neta crecieron 620%.
“La banca entró en una etapa en la que las ventajas competitivas pueden erosionarse mucho más rápido”, concluyó Silva.