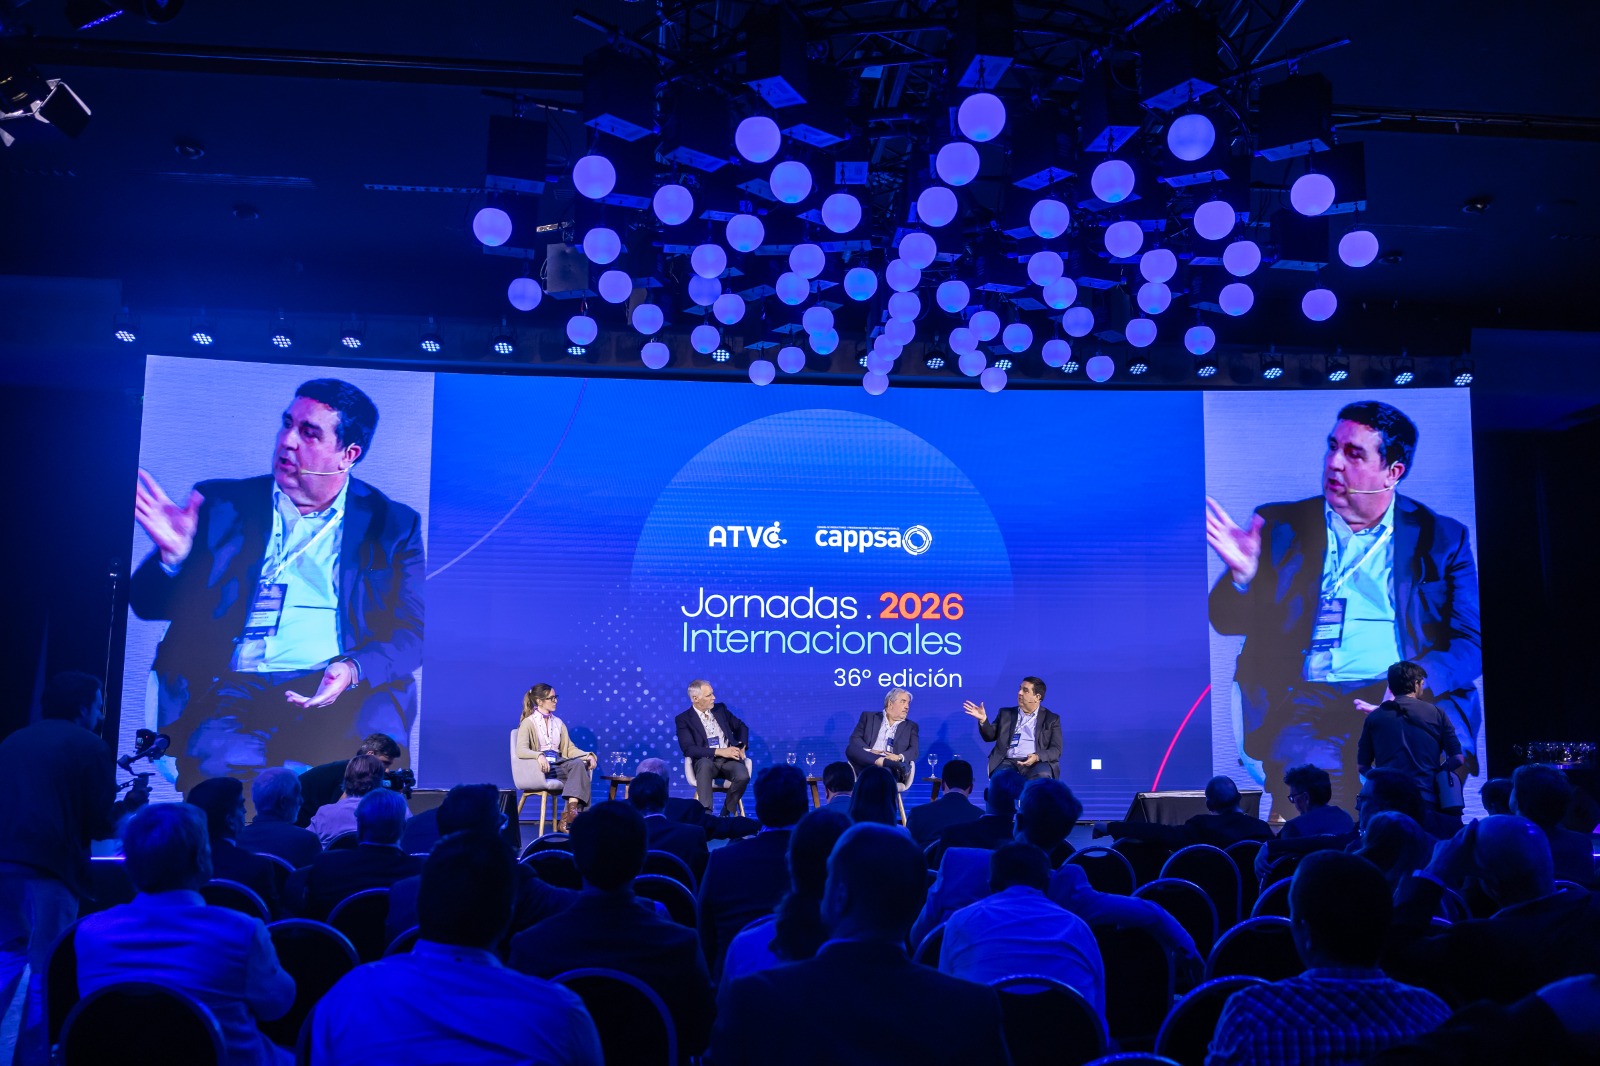
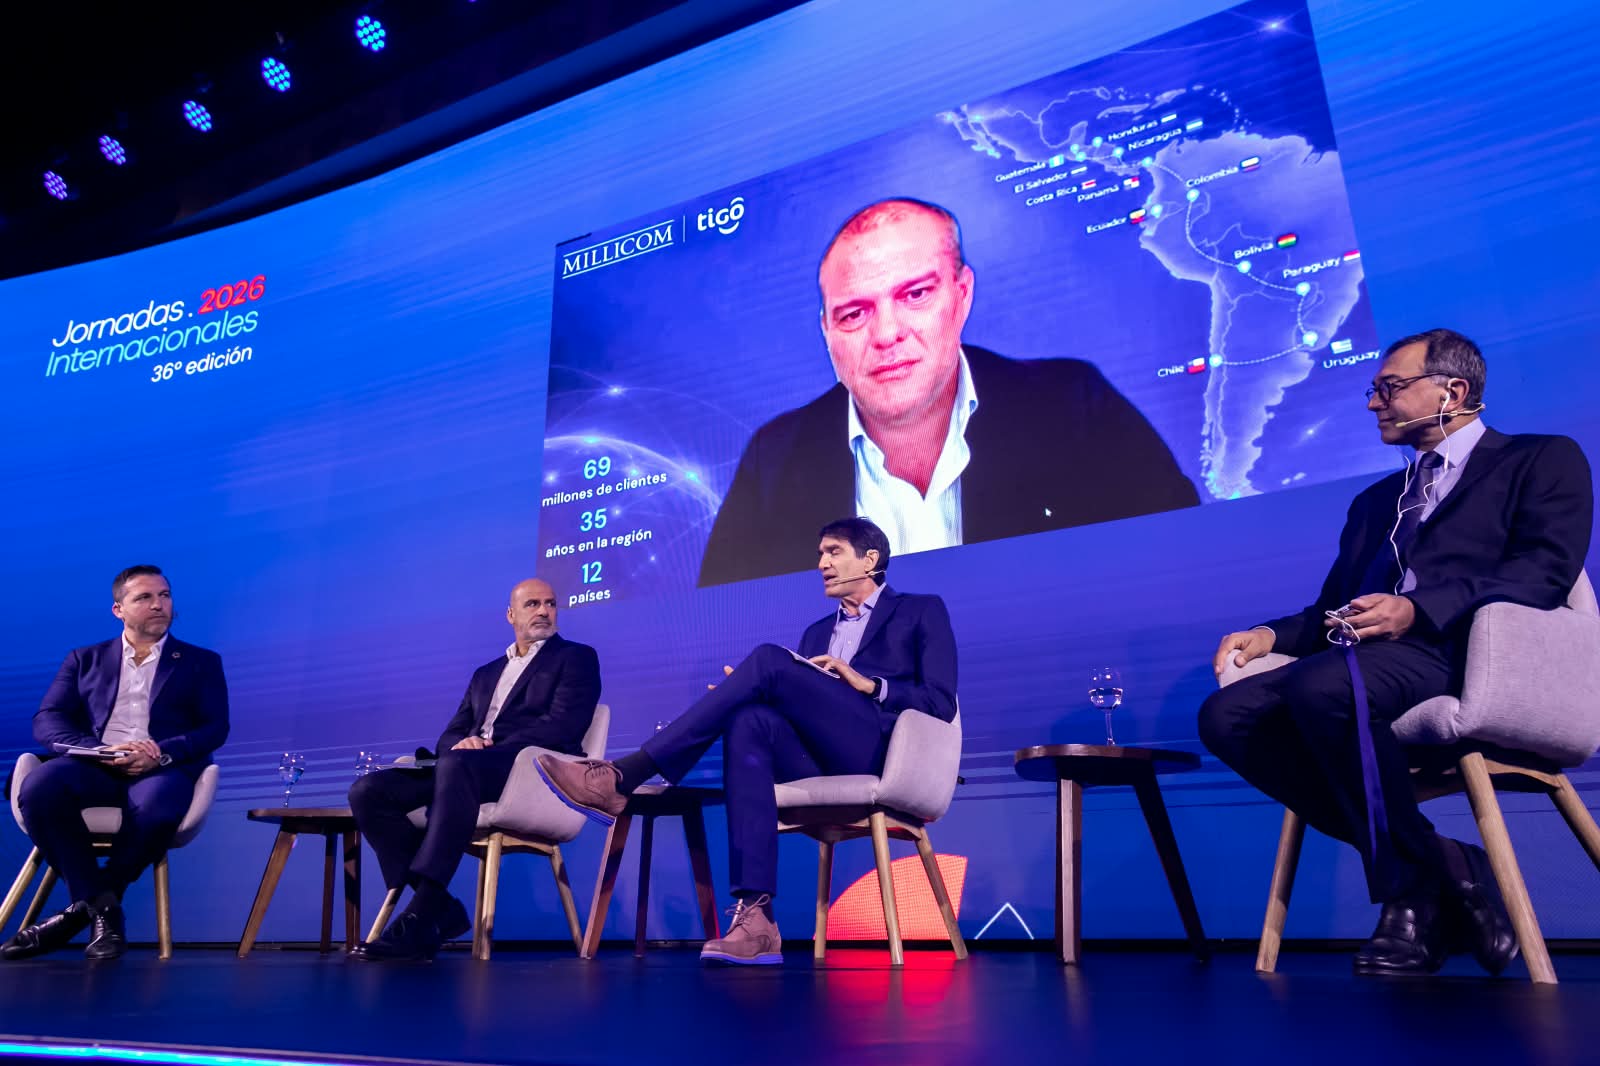
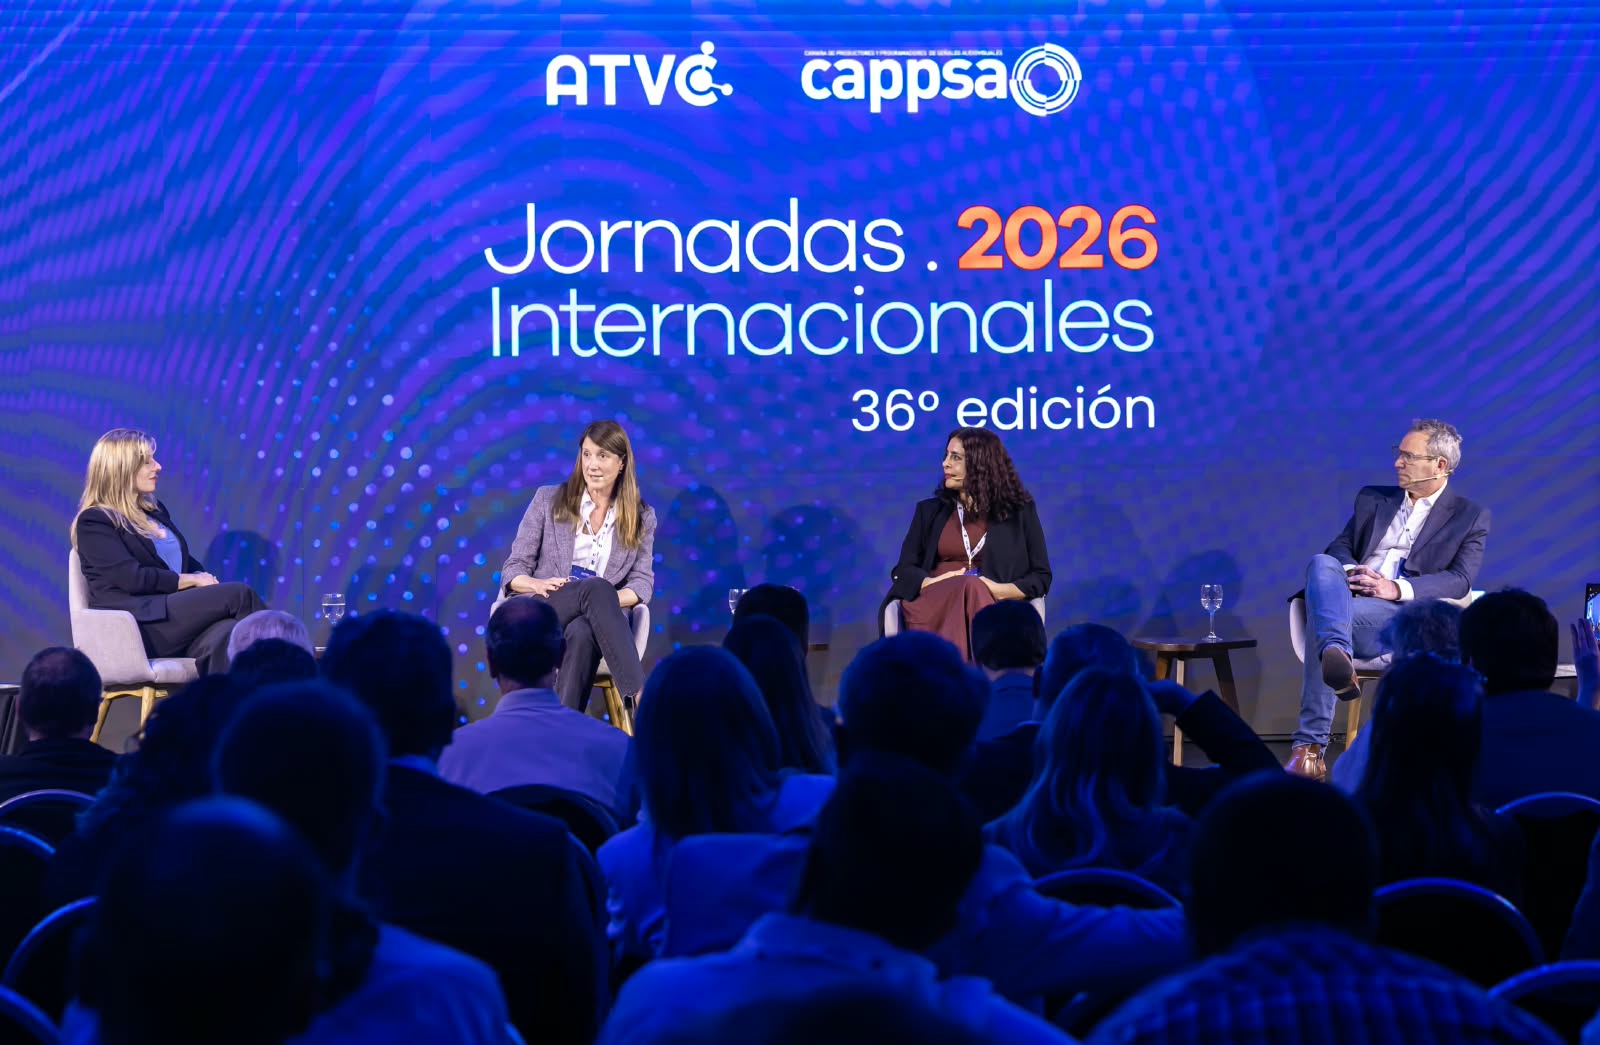
Del techo del salón principal del Alvear Icon colgaban decenas de esferas de luz azul, suspendidas a distintas alturas, como la maqueta de una órbita baja que alguien hubiera olvidado desarmar. Debajo, en sillones grises dispuestos en semicírculo, los máximos ejecutivos de Personal y de Claro, el director general de la GSMA y el moderador del panel discutían sobre espectro, inversión y redes 5G. Y por encima de todos, en una pantalla de varios metros, aparecía el rostro de Marcelo Benítez, CEO de Millicom, conectado a distancia junto a un mapa del continente y tres cifras de su compañía: 69 millones de clientes, 35 años en la región, 12 países.
La escenografía no lo buscaba, pero resumía con involuntaria precisión el estado de la industria. Las empresas que tienden cables, levantan antenas y pagan licencias hablaban, como cada año, de su propio negocio. Sin embargo, buena parte del tiempo se fue en discutir a un jugador que no estaba sentado en el escenario y que, como aquellas esferas, ya cuelga sobre la cabeza de todos: los operadores satelitales de órbita baja, que en apenas un par de años pasaron de curiosidad tecnológica a competidor con nombre propio, autorización regulatoria y más clientes que muchas de las cooperativas que integran la propia cámara. A lo largo de dos días, otros paneles fueron completando ese mapa: la piratería, la inteligencia artificial, las pymes y la propia arquitectura institucional del sector terminaron de dibujar una industria que, mientras celebra sus números, discute en voz baja quién le pone las reglas al próximo capítulo.
Un país conectado por encima de su ingreso
Conviene empezar por lo que el sector muestra con legítimo orgullo, porque los números son, en efecto, llamativos. Según el tablero de indicadores presentado durante las Jornadas, la Argentina registra 85 accesos de banda ancha fija cada 100 hogares, el nivel más alto de América latina, por delante de Uruguay (83), México (76), Chile (70) y Brasil (68). En televisión paga, el 52% de los hogares argentinos tiene una suscripción, un registro que solo iguala México y que dobla con holgura el de Uruguay o Colombia, mientras que en Brasil apenas alcanza al 10%.
El dato adquiere otra dimensión cuando se lo contrasta con el ingreso. Un ajuste estadístico sobre ocho países de la región ubica a la Argentina 14 puntos porcentuales por encima de la penetración de banda ancha que le correspondería según su PBI per cápita. Es decir, el país está más conectado de lo que su economía haría esperar, una anomalía que el propio sector atribuye a décadas de inversión de grandes operadores, pero también de cientos de pymes y cooperativas que, en palabras de Federico Fornelli, presidente de ATVC, “invirtieron a riesgo propio, innovaron y contribuyeron al crecimiento de sus comunidades”.
La comparación más elocuente, sin embargo, es doméstica. Con 85,4 accesos cada 100 hogares, la banda ancha fija ya supera la cobertura del agua de red (83,9% de la población según el Censo 2022), y deja muy atrás a las cloacas (57,4%) y al gas natural (48,6%). En la Argentina de 2026 resulta más probable que un hogar tenga fibra óptica que un caño de gas. La fibra, precisamente, pasó de representar el 4,6% de los accesos en 2018 al 50,1% en el segundo trimestre de este año, y sumada a las redes híbridas de cable coaxil cubre el 86,9% de la banda ancha del país.
La cuenta de la industria
Detrás de esas redes hay un negocio que, según la elaboración presentada en el encuentro, facturó u$s 10.203 millones en 2025, un 13% más que en 2020, e invirtió u$s 1.623 millones, sin contar los pagos por espectro. La relación entre inversión y ventas se mantuvo en los últimos seis años en una franja de entre 14% y 17%. Fornelli fue más allá en su discurso de apertura y sostuvo que el sector “invierte en conjunto más de 2.000 millones de dólares al año”. Sobre la base de los datos de ENACOM a mitad de año, el mercado TIC rondaría los u$s 11.600 millones en 2026, con la telefonía móvil a la cabeza (u$s 5.600 millones), seguida por la internet fija (u$s 2.956 millones) y la televisión paga (u$s 1.704 millones).
Las proporciones, sin embargo, cuentan una historia que los promedios ocultan. Mientras la facturación de internet fija crecería este año alrededor de 19%, la de la televisión paga lo haría a menos de 8%. El cable sigue siendo un gran negocio, pero ya no es el motor.
El sector pesa, según ENACOM, el 5% del PBI, emplea a más de 80.000 personas y agrupa a más de 1.700 operadores y cooperativas. Aporta además unos $149.000 millones anuales en tasas y derechos regulatorios y otros $77.500 millones al Fondo del Servicio Universal. Ese fondo fue uno de los blancos del discurso de Fornelli, que reclamó “modernizarlo” y dotarlo de “mayor transparencia y trazabilidad”, junto con una revisión integral de “la superposición de impuestos, tasas y gravámenes en los distintos niveles de gobierno”. El reclamo no es abstracto: en julio, el ENACOM aprobó, sin licitación, un acuerdo con Starlink para conectar 6.000 escuelas rurales, con una inversión estatal de unos u$s 12 millones financiada con ese mismo fondo que aportan las empresas locales.
Hay, además, un mapa que se está redibujando. La compra de Telefónica Argentina por parte de Telecom dejó la telefonía móvil en manos de dos grandes grupos, y la Autoridad Nacional de la Competencia condicionó la operación a la cesión de seis millones de líneas. En septiembre aprobó a Metrotel, controlada por los fondos Riverwood y Blackstone, como comprador de esos clientes. Con el remedio aplicado, Personal y Movistar conservarían el 45,7% de las líneas, Claro el 44,3% y el nuevo entrante, el 10%. Los organizadores citaron evidencia de la GSMA según la cual las consolidaciones móviles en América latina se asociaron a un 20% más de inversión por conexión, sin efectos visibles sobre los precios después de 2018.
Trece entidades y la letra que faltaba
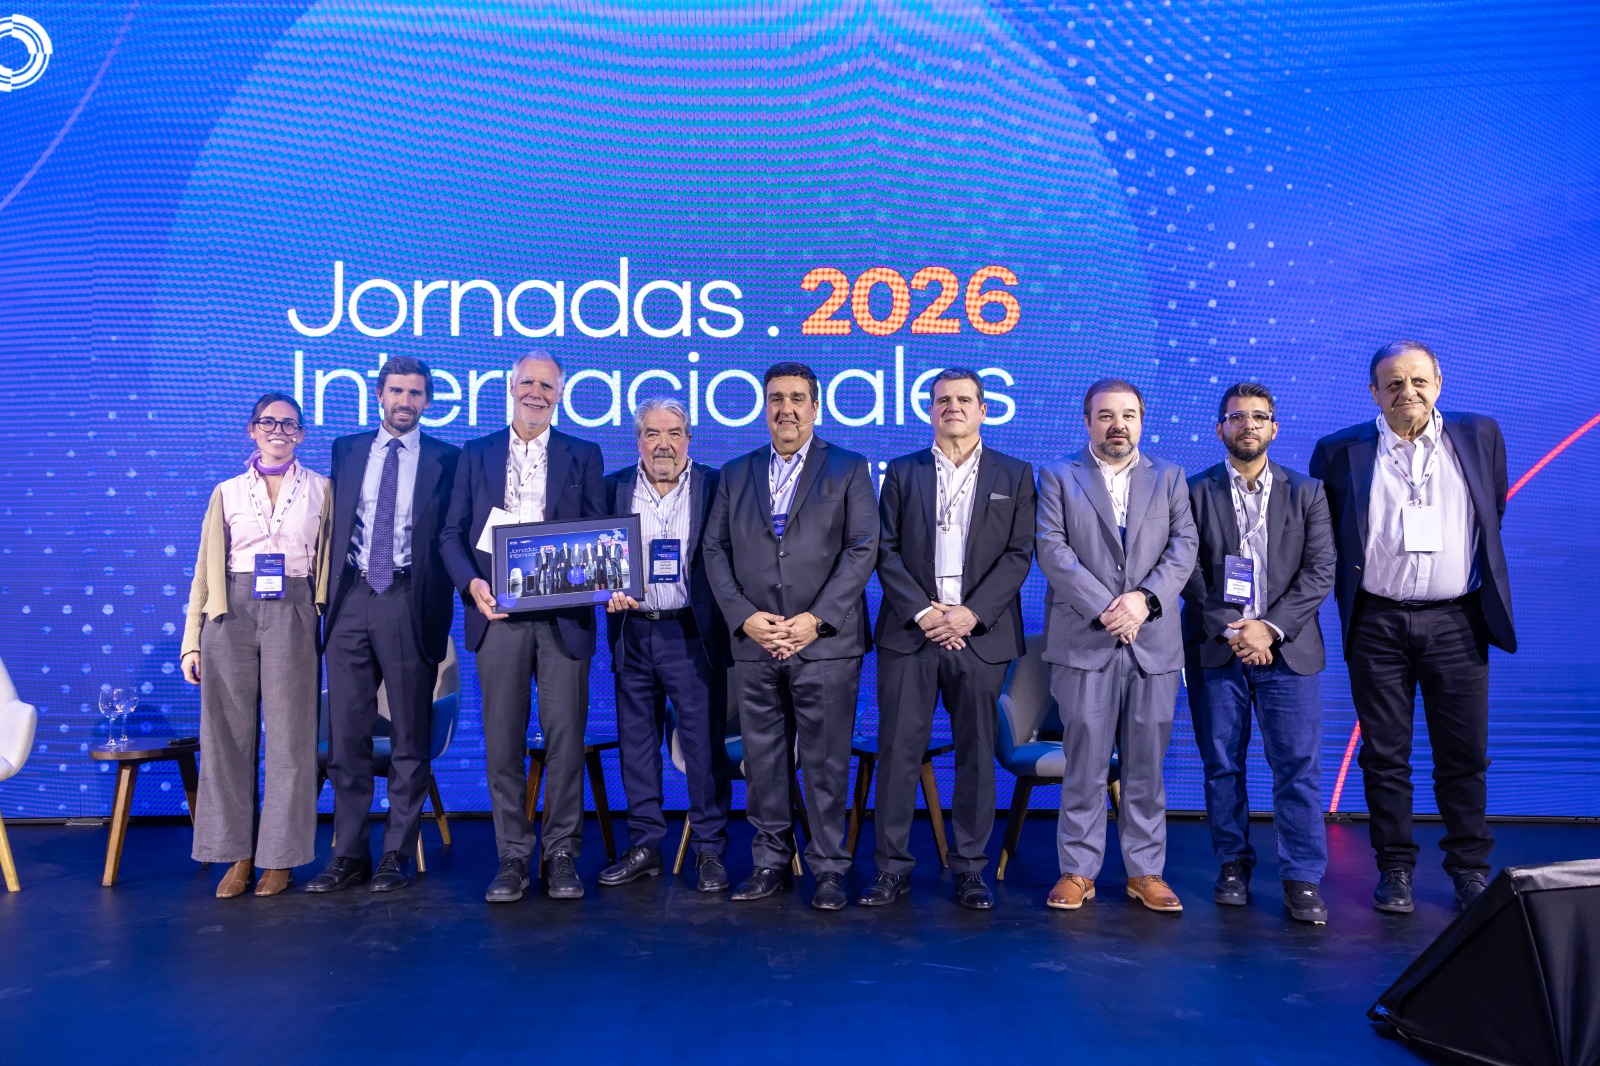
Si hay un relato que explica cómo la industria llegó a presentar un frente relativamente unido en estas Jornadas, es el de la Mesa TIC, la instancia que reúne a trece cámaras y asociaciones del sector. Alejandro Lastra, ex director de Telefónica y actual presidente de la Asociación Empresaria Argentina (AEA), lo contó con una franqueza poco habitual en este tipo de paneles: “En el año 2016 el paradigma era cableras y telcos, ahí en ese momento las telcos éramos arrogantes y teníamos una convivencia con las cooperativas pero no con las pymes y las cableras”. El quiebre, dijo, llegó cuando Cablevisión se fusionó con Telecom en 2018 y la competencia empezó a convivir con el diálogo. “Nos dimos cuenta de que nos faltaba la c de colaborar”, resumió, y recordó que ese entendimiento se plasmó en un documento firmado en Las Toninas que le dio visibilidad a la Mesa.
Hernán Verdaguer, director ejecutivo de Asuntos Regulatorios de Personal, completó el relato desde el lado de ATVC: “La ATVC tiene un ejercicio muy federal, donde convivimos operadores de cable que hoy son TIC, las asociaciones provinciales, y otras grandes. En ese ejercicio cuando Cablevisión ingresó en Telecom, tuve la convicción de que ese ejercicio de consenso, de convivencia se debía reproducir y continuar. La colaboración de Red Intercable y DTV fue fundamental para luego sumar al resto de los actores”. Verdaguer miró además hacia adelante: “Los desafíos que vienen los hemos abordado en estos dos días, entre ellos el planteo que tiene hacia futuro y como futuro la IA y la brecha que debemos disminuir en esto. La mesa es una herramienta para avanzar en este sentido”, anticipó, en una mención que, dos paneles más tarde, se convertiría en el eje de la discusión sobre inteligencia artificial. Y Antonio Roncoroni, presidente de FECOSUR, aportó la mirada cooperativa, con una definición que funciona como síntesis de toda la Mesa: “Entre todos entendimos que mucho mejor que discutir era acordar”. La pandemia, agregó, fue el disparador que terminó de convencer al sector: de la noche a la mañana, cable y conectividad se convirtieron en “la única forma de comunicación social, en realidad, de la vida”.
Ese consenso no impide que cada entidad siga empujando sus propios reclamos. Roncoroni fue el más gráfico al describir el estado del Fondo del Servicio Universal, el mismo que financió el acuerdo con Starlink: “Aportar el 1% de la facturación a una cuenta corriente inmóvil, lo más lógico es reducirla y permitir también que los actores del sector puedan usar esa disponibilidad en inversiones”. Es, en los hechos, el mismo reclamo que Fornelli había formulado desde el atril el primer día, pero formulado ahora como una paradoja concreta: la industria sigue pagando a un fondo pensado para una Argentina sin cobertura, en un país que hoy tiene más conexiones de fibra que de gas natural.
El dilema del innovador, ahora en órbita
En 1997, Clayton Christensen publicó en la Harvard Business School Press un libro destinado a incomodar a varias generaciones de directivos: The Innovator’s Dilemma. Su tesis era tan sencilla como inquietante. Las grandes empresas no pierden su posición por torpeza, sino por exceso de racionalidad: escuchan a sus mejores clientes, invierten donde los márgenes son más altos y, por eso mismo, desdeñan a la tecnología que llega desde abajo, con un producto inferior y en segmentos que nadie quiere atender. Cuando esa tecnología mejora lo suficiente, ya es tarde.
Sería apresurado aplicar la fórmula de manera mecánica, pero algunas frases del panel de CEOs parecían escritas para ilustrarla. “Las empresas satelitales están enfocadas en la cobertura, no en el uso”, sostuvo Julio Carlos Porras Zadik, CEO de Claro Argentina, Uruguay y Paraguay. “Lo que tiene que pasar es que haya una construcción justa respecto al espectro, necesitamos que los precios sean justos y que las obligaciones sean simétricas a las que tenemos y seguiremos teniendo”.
Benítez, desde la pantalla, ofreció el argumento más sólido de los operadores: “Hay dos brechas que cerrar, una es de cobertura: las redes celulares cubren el 95% del planeta poblado, por lo que esto no hace sentido matemático a la inversión. Pero hay otra brecha más importante, que es de uso: 40% de la gente que tiene cobertura no tiene acceso a internet por temas estructurales, de capacidad económica”. El razonamiento es impecable y, sin embargo, es exactamente el que Christensen describe: el satélite entra por el 5% que la red terrestre no cubre, ese mercado marginal, rural y poco rentable que el incumbente puede ceder sin dolor.
Lo que ocurre fuera del salón obliga a mirar el fenómeno con más cuidado. Starlink opera en la Argentina con autorización del ENACOM desde 2024 y, según datos difundidos en mayo, superaba los 700.000 usuarios. En junio, la Resolución 372/2026 del ENACOM la autorizó, con carácter excepcional, a operar estaciones terrenas en la banda W, una mejora que según la compañía triplicaría la capacidad de su red en el país. Su servicio de conexión directa al celular ya funciona en Chile y en Perú de la mano de Entel, donde sumó más de 450.000 usuarios en su primer mes, y busca un socio local para desembarcar aquí, porque necesita alquilar espectro terrestre a un operador argentino.
En los Estados Unidos, el movimiento es todavía más nítido. SpaceX, que cotiza en el Nasdaq desde junio, acordó comprar a Grain Management frecuencias de 800 MHz por unos u$s 8.000 millones y negocia el acceso a decenas de miles de torres celulares: ya no se conforma con complementar a las telefónicas, aspira a ser una de ellas. Amazon, por su parte, acordó comprar Globalstar, el socio satelital de Apple. Y en Europa, Deutsche Telekom, Orange, Telefónica y Vodafone firmaron una carta de intención para pujar juntas por el espectro de servicios móviles satelitales, en una reacción defensiva que habla por sí sola.
Por eso el pedido de Roberto Nobile, CEO de Personal, tiene un doble filo. “El espectro contribuye a cerrar la brecha digital. Sin embargo, en muchos países predomina una mirada fiscalista, que no contempla su capacidad para generar valor”, advirtió. El reclamo apunta al Estado como recaudador, pero también define el terreno de la próxima disputa: quién paga, cuánto y con qué obligaciones por usar las frecuencias que, desde la órbita baja, también llegan al bolsillo de los usuarios.
El satélite que cambió de oficio
Si alguna industria conoce de cerca el dilema de Christensen es la televisión satelital, que durante dos décadas fue la tecnología disruptiva que llevó la televisión paga a donde el cable no llegaba. Los últimos datos del ENACOM muestran el reverso de esa historia. En el segundo trimestre de 2026, la televisión satelital registraba unos 750.000 accesos, casi 20% menos que al cierre del año anterior, mientras el cable y los vínculos físicos sumaban 7,68 millones y crecían levemente.
El dato curioso está en otra columna del mismo informe. La internet satelital alcanzó 744.205 accesos, el 5,4% de la banda ancha fija del país. Hoy la Argentina tiene prácticamente la misma cantidad de hogares que reciben internet desde el espacio que hogares que ven televisión por esa vía. El satélite no desapareció: cambió de oficio.
Las empresas lo entendieron antes que las estadísticas. DirecTV, en manos del grupo Werthein desde 2021, comercializa en la Argentina y en otros seis países de la región el servicio de internet satelital de Amazon Leo, el antiguo Project Kuiper, y anunció inversiones por u$s 450 millones entre 2026 y 2031 para expandir sus operaciones. Al mismo tiempo, empuja su plataforma de streaming DGO, que hizo del Mundial de este año su principal vidriera. En los Estados Unidos, el caso es aún más elocuente: EchoStar, la dueña de Dish, la plataforma satelital que durante años compitió con DirecTV, terminó vendiendo buena parte de su espectro a SpaceX. La plataforma de televisión se transformó en proveedora de frecuencias para su sucesor.
Aun así, la televisión satelital local conserva un valor que los suscriptores no reflejan. Según los datos de ingresos del ENACOM, el segmento satelital explica cerca del 26% de la facturación de la televisión paga con menos del 9% de los abonados. Es el negocio de un público rural, disperso y dispuesto a pagar por contenidos premium, en particular deportivos, que todavía no tiene una alternativa terrestre a mano.
Las pymes y el gen de la agilidad
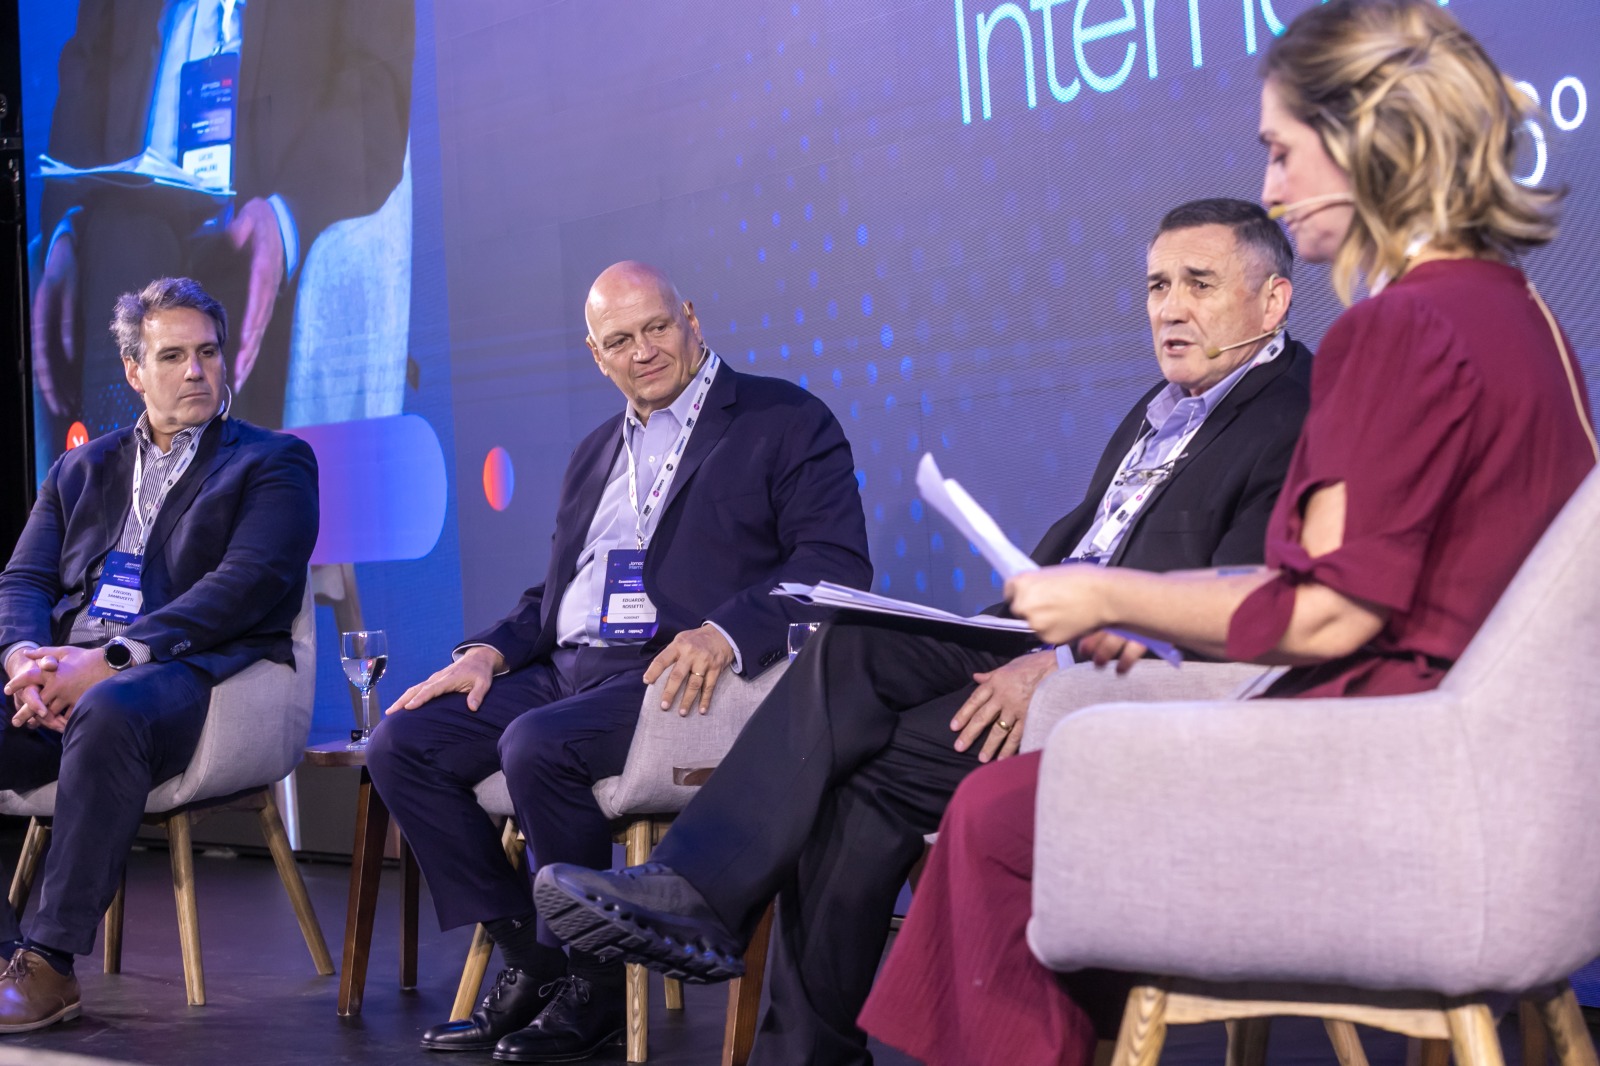
Si el panel de CEOs discutió la relación entre operadores grandes y constelaciones satelitales en abstracto, el de pymes la vivió en carne propia. “Las pymes llevamos en nuestro gen la agilidad y la ventaja de la territorialidad”, afirmó Lucio Gamaleri, presidente de Red Intercable, ante un auditorio completo. Pero la lista de problemas que enumeró fue precisa: costos que no se pueden trasladar a precios, una ventana cada vez más breve para migrar a fibra y, en tercer lugar, “la llegada del satélite en condiciones asimétricas de obligaciones que nos desfavorece y establece una competencia dispar”. Es el mismo reclamo que Nobile y Porras Zadik habían planteado desde el escenario principal, pero dicho por quien no tiene escala para absorberlo.
Gamaleri eligió, sin embargo, cerrar con un gesto distendido hacia el regulador: celebró “el mensaje y la voluntad expresada” por Andrés Michellazo, el nuevo interventor del ENACOM, a quien describió como alguien que conoce “desde dentro las dificultades y necesidades de la industria” por su trabajo previo con las pymes del sector. Red Intercable, adelantó, apunta a que para 2027 la atención al cliente funcione con agentes de inteligencia artificial.
El otro protagonista del panel fue, otra vez, Metrotel, la empresa que se quedará con los seis millones de líneas móviles y 200.000 clientes de internet fija que Telecom debe ceder. “Pocas veces en mercados maduros uno tiene la oportunidad de iniciar de cero con una base de clientes tan significativa”, dijo Ezequiel Sambucetti, Chief B2C Officer de la compañía, que operará bajo la marca Tuenti, con doce años de trayectoria como operador nativo digital. El desafío, reconoció, es “atender al cliente igual o mejor que antes de la adquisición de la cartera” mientras arma de cero los equipos y procesos para un negocio masivo. Eduardo Rossetti, un veterano del cable que empezó en un garage en Concepción, Chile, y pasó por España antes de volver a Sudamérica, resumió la filosofía pyme con una frase sin vueltas: “No abandonen el negocio, la porción que sea es un buen negocio. Hay mercado para todos”.
Piratería: la primera baja en años
El otro gran eje de estas Jornadas fue la piratería, discutida esta vez no solo por los operadores sino por quienes la persiguen en los tribunales. El panel “La Justicia y la acción efectiva contra la piratería” reunió a Sergio Piris, de Personal; Horacio Juan Azzolín, fiscal a cargo de la Unidad Fiscal Especializada en Ciberdelincuencia (UFECI); Víctor Hugo Portillo, de LaLiga Latin America; y Francisco Berdaguer, asesor de Red Intercable. Azzolín repasó el antecedente más citado del año: “La acción realizada sobre Tarjeta Roja y Magis TV fue un modelo regional que tuvo resultados concretos focalizados en el mundial” y generó, dijo, “un efecto disuasivo” sobre ese tipo de organizaciones.
El dato que atraviesa todos los paneles sobre el tema es el mismo que había citado Sergio Veiga, presidente de CAPPSA, en el acto inaugural: casi el 40% de los hogares con internet consume o consumió contenido ilegal, un consumo que creció 108% entre 2020 y 2025. Pero en un panel aparte, Jorge Bacaloni, presidente de la Alianza contra la Piratería Audiovisual, aportó un matiz que modera esa tendencia: “Por primera vez, estamos viendo una disminución de la piratería: en la Argentina cayó un 15% durante el último semestre”. Aun con las reservas que el propio Bacaloni puso sobre la precisión del cálculo, la baja coincide con la ofensiva judicial y con una primera campaña de concientización lanzada este año por ATVC y CAPPSA.
El desafío, coincidieron los panelistas, ya no es solo bloquear sitios: la piratería “pasó de los sitios web a modalidades como el IPTV”, explicó Bacaloni, lo que obliga a identificar y desarticular la infraestructura detrás de esas redes. Marcel Fleury, de la agencia reguladora brasileña ANATEL, mostró un camino posible: su país incautó millones de dispositivos irregulares y usa inteligencia artificial para detectar su comercialización electrónica, con bloqueos masivos que conviven con unos 18.000 proveedores de internet sin afectar sus negocios, según relató Pedro Bentancourt, del grupo Waiken (el mismo controlante de DirecTV y Sky). El contraste con la Argentina, donde Francisco Berdaguer señaló que “en el interior es evidente que faltan recursos para una problemática que requiere una respuesta inmediata”, deja planteada la próxima etapa de la pelea.
Pantallas, tiempo y plataforma
Más allá de la piratería, la verdadera competencia por el usuario se juega ahora en cuánto tiempo logra retener cada plataforma. “Nuestro objetivo no es solamente que vean el contenido, sino que pasen también más tiempo en nuestra plataforma”, definió Silvana Cataldo, directora de Entretenimiento y Brand Marketing de Personal, en el panel “El futuro de la distribución digital”. Flow combina desde hace una década su oferta de contenidos propios con alianzas externas, y encontró en la música en vivo un diferencial inesperado: desde que transmitió por primera vez el Lollapalooza hace cinco años, los clientes incorporaron el hábito de buscar si un show está disponible en la plataforma. El dato más revelador fue geográfico: entre el 30% y el 40% de las audiencias de esas transmisiones vienen del interior del país, lo que convierte a la federalización de contenidos porteños en una estrategia de retención tanto como en un gesto cultural.
Abril Frayre, de YouTube, ofreció la mirada de la plataforma que vive de la fragmentación: “Para nosotros el prime time es personal”, dijo, y describió un ecosistema donde productores, consumidores y marcas conviven en nichos más que en una grilla única. Leonardo de Pinto, de TyC Sports y DSports, defendió en cambio la vigencia del horario central de la televisión lineal, aunque con una salvedad que terminó siendo la frase más citada del panel: si un partido mide catorce puntos a la noche y solo siete a la tarde, “¿pensamos que los otros siete puntos no lo vieron? Sí, lo vieron en el celular, en el colectivo”. Su conclusión, con un guiño a la moda de las cámaras de fotos analógicas entre adolescentes, fue que “lo viejo no muere, descansa y vuelve”.
La empresa cognitiva
Si hubo un tema que atravesó cada panel sin ocupar nunca el centro exclusivo del escenario, fue la inteligencia artificial. “La IA no transforma solo la industria, transforma la humanidad”, sintetizó Guillermo Páez, CIO de Personal, en el panel dedicado al tema, donde coincidió con ejecutivos de AWS, Google Cloud y Microsoft en que la disrupción tiene dos capas: los agentes capaces de automatizar tareas y, más determinante todavía, la posibilidad de que cualquier persona sin conocimientos técnicos extraiga valor de la tecnología. Natalia Scaliter, de Google Cloud, fue categórica sobre el lugar que debe ocupar esa decisión: “No es un tema de IT. Es estratégico”.
Los números que aportó Juan Filips, de AWS, describen una curva de adopción todavía desigual: 9 de cada 10 clientes ya usan inteligencia artificial en alguna tarea, pero mayormente como asistente, mientras que solo el 25% está evaluando pasar a agentes autónomos. La proyección, sin embargo, es rápida: en dos años, estimó, tres de cada cuatro empresas tendrán agentes desplegados. Páez definió el concepto que mejor resume la ambición del sector: “Nos gusta hablar de una empresa cognitiva: una empresa que incorpora inteligencia artificial, pero que no la suma simplemente como una herramienta, sino que la integra en sus procesos para transformarlos”.
El contexto estadístico lo aportó Raúl Katz, presidente de Telecom Advisory Services y profesor de la Universidad de San Andrés, con un estudio propio: la Argentina cuenta con 20 megavatios de capacidad de procesamiento para inteligencia artificial y 330 empresas dedicadas a esta actividad, que emplean a unas 3.500 personas. Katz proyectó además un efecto compensatorio: la sustitución de empleos por IA generaría, en paralelo, unos 160.000 puestos de trabajo calificados. Es una cifra que, como toda proyección sobre tecnologías en plena curva de adopción, conviene tomar con la misma cautela con la que Bacaloni pidió leer la baja de la piratería: una tendencia prometedora, todavía sin el tiempo suficiente para confirmarla.
Pantallas, tiempo y bolsillo
Sergio Veiga, presidente de CAPPSA, había planteado el problema de fondo desde el primer día, en el acto inaugural: “El tiempo y el bolsillo de la gente es escaso y las opciones que tiene para entretenerse, informarse e interactuar nunca fueron tan diversas”, dijo, y enumeró las redes sociales, las plataformas, la televisión, el streaming y hasta la inteligencia artificial, que “también desarrolla contenido que compite por el tiempo y los recursos de los usuarios”. Su conclusión fue que “ya no alcanza con crear y distribuir buen contenido”: hace falta construir comunidad y estar presente en todas las pantallas.
Es la otra cara del éxito de la conectividad. La misma fibra que hoy llega a más hogares que el gas natural es la que permite a cuatro de cada diez de esos hogares prescindir del abono legal, aunque el freno reciente en el consumo ilegal sugiere que la ecuación empieza, lentamente, a corregirse. El cable no pierde clientes solo contra el satélite o contra el streaming: los pierde, también, contra su propia infraestructura.
Lo que se dijo y lo que quedó por decir
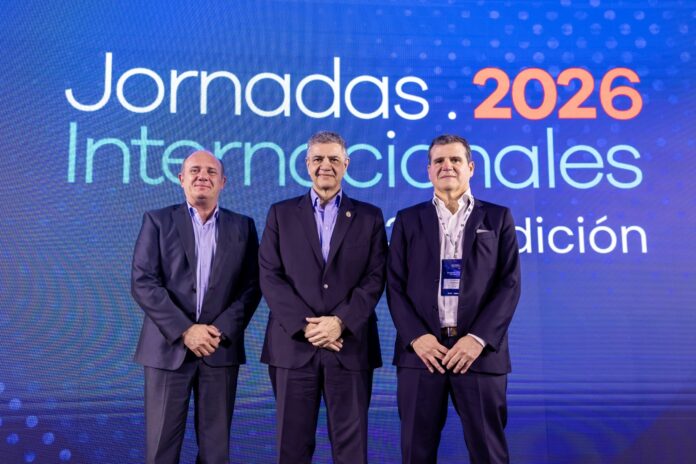
El acto inaugural tuvo el tono previsible de estos encuentros. Jorge Macri, jefe de Gobierno porteño, recordó que la Ciudad concentra dos tercios de las productoras audiovisuales del país y el 91% de los servicios de tecnologías de la información, y definió el rol del Estado como el de “crear condiciones para que puedan invertir con libertad, competencia y reglas claras y duraderas”. Fornelli celebró que la normalización macroeconómica haya devuelto “la posibilidad de planificar” y advirtió que no hay inteligencia artificial posible “sin una infraestructura digital capaz de responder a sus demandas”.
Fue Vivek Badrinath, director general de la GSMA, quien ofreció la síntesis más útil. “La inclusión digital no se logra mediante una única gran política. Es el resultado acumulativo de decenas de decisiones sobre dispositivos, impuestos, espectro, infraestructura, habilidades, competencia y servicios públicos”, afirmó, y agregó que los verdaderos factores diferenciadores serán “la inversión sostenible, una política de espectro eficaz, una regulación moderna y equilibrada, la capacidad de monetizar la innovación, y la confianza de los ciudadanos y las empresas”.
La lista es razonable, pero deja abierta la cuestión que flotaba sobre el escenario, literalmente, y que los paneles de pymes, piratería e inteligencia artificial no hicieron más que confirmar desde ángulos distintos. La industria argentina construyó, contra viento y marea, una de las redes más extendidas de América latina, con más fibra que gas y más conexiones que cloacas, y aprendió además, con la Mesa TIC, a discutir puertas adentro antes de salir a pedirle algo al Estado. Ahora debe decidir si las constelaciones son un complemento para el último 5% del territorio, un socio al que alquilarle espectro o, como advertía Christensen, el competidor que empieza por donde nadie quiere ir y termina donde todos están.
¿Quién será, dentro de diez años, el dueño de la relación con el cliente: el que tendió el cable, el que paga la licencia del espectro, el que entrena los agentes de inteligencia artificial que van a atenderlo o el que gira a 550 kilómetros de altura sin haber cavado nunca una zanja?