El mercado de granos transita una semana atravesada por la revisión al alza de las existencias de maíz en Estados Unidos, la demanda internacional de harina de soja y la incertidumbre sobre los embarques de trigo desde el Mar Negro. En ese marco, el comercio de maíz en Argentina se sostiene por encima de los promedios históricos, aun con un escenario de precios internacionales en corrección.
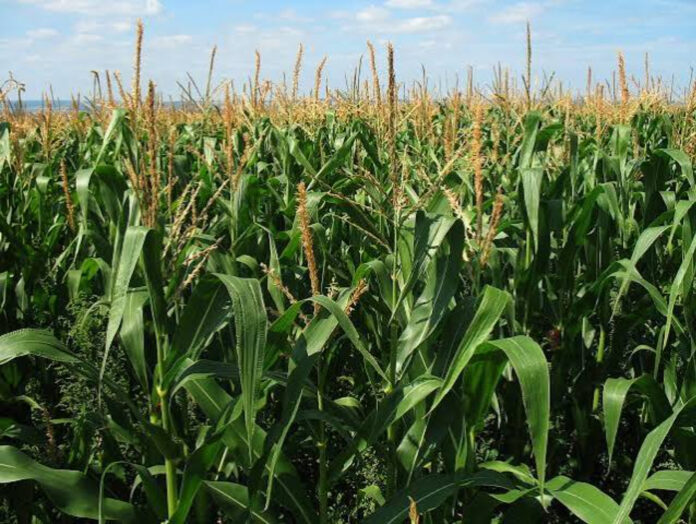
En maíz, el último informe del Departamento de Agricultura de Estados Unidos (USDA) elevó en 7,2 millones de toneladas las existencias finales estadounidenses para la campaña 2026/27, hasta 47 millones de toneladas. La cifra superó en 4,5 millones de toneladas las expectativas del mercado y empujó una baja de precios. El ajuste se explicó por un mayor stock inicial y por una proyección de producción más alta: el organismo estimó una cosecha de 406,42 millones de toneladas, casi 6 millones por encima del cálculo previo.
Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral, planteó que podrían aparecer límites a nuevas caídas: “La menor producción europea por la ola de calor, la ausencia de Ucrania y la firmeza de la demanda pueden encontrar pisos para las bajas”.
Ventas y embarques en Argentina
En el plano local, el lineup (programación de buques para cargar mercadería) alcanza 2,1 millones de toneladas, frente a un promedio histórico de 1,3 millones para esta altura del año. También se sostiene el ritmo de descarga, con cerca de 2.700 camiones semanales en promedio.
Del lado de los productores, el 58% del maíz ya está vendido con precio fijado, contra 49% del promedio histórico y 42% del año pasado. Si se suma mercadería comprada a fijar, la originación llega al 65% (59% habitual). Sin embargo, la baja de cotizaciones empezó a moderar el volumen semanal: en la semana cerrada el 30 de septiembre se operaron 750.000 toneladas, por debajo del millón que se había superado durante varias semanas consecutivas.
La siembra de la nueva campaña cubre el 29,9% de las 8,4 millones de hectáreas proyectadas, con un avance semanal de 7,7 puntos y cuatro puntos por delante del ciclo anterior. Las lluvias recientes mejoraron la disponibilidad de humedad, mientras las bajas temperaturas concentran la atención; por ahora no se reportan problemas de emergencia.
Soja, trigo y el factor Mar Negro
En soja, el sostén de precios pasa por la harina, impulsada por compras europeas y la búsqueda de stocks preventivos ante la posible entrada en vigor de nuevas exigencias ambientales. Las exportaciones estadounidenses de harina alcanzaron 1,4 millones de toneladas semanales, frente a 162.000 toneladas de la semana previa. En Argentina, el lineup de harina se ubica en 1,5 millones de toneladas, luego de varias semanas en 1,7 millones (nivel normal: 1,1 millones). “Nada indica que vayan a salir a pagar sobreprecios”, explicó Romano.
En trigo, el foco continúa en el Mar Negro. Ataques y dificultades logísticas conviven con desvíos hacia puertos del Báltico y el Danubio. El USDA recortó en tres millones de toneladas la proyección de exportaciones rusas 2026/27, a 40 millones. Romano resumió el punto clave: “Será clave que Rusia y Ucrania sigan limitadas en sus exportaciones para sostener estos precios”.