El FOMO financiero describe la tendencia a gastar dinero, muchas veces por encima de lo disponible, impulsada por el deseo de pertenecer y no quedar excluido de experiencias que otros parecen estar viviendo. El término surge de la sigla en inglés Fear Of Missing Out y, trasladado al plano económico, se vincula con decisiones de consumo que no responden a una necesidad concreta sino a una presión emocional.
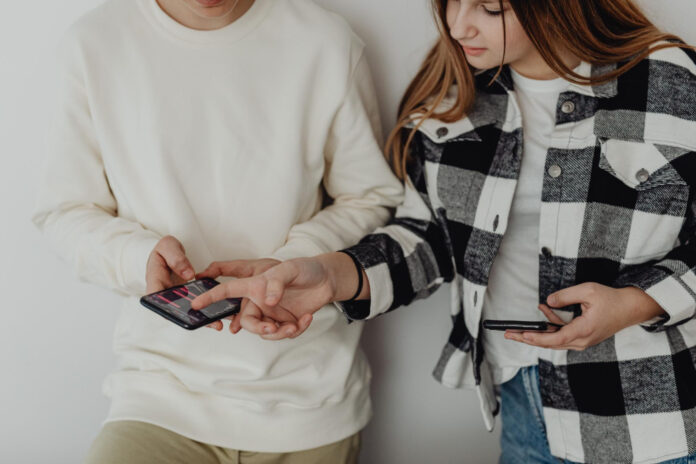
En la era digital, el fenómeno se amplifica por la exposición constante a redes sociales, donde la vida ajena suele mostrarse en una versión “editada, aspiracional y permanente”. Ese entorno puede transformar una salida, un viaje o una compra en una supuesta obligación social. La urgencia por “estar” donde otros están tiende a desplazar criterios básicos como ingresos, ahorro y planificación.
“Ver a otros de viaje, con ropa nueva o en restaurantes exclusivos activa en nuestro cerebro una sensación de urgencia“, explican los expertos de Adelantos.com.
Por qué impacta más en jóvenes
Aunque el FOMO financiero puede afectar a cualquier persona, el análisis pone el foco en los jóvenes de entre 18 y 35 años. Entre los factores identificados se encuentra la alta exposición a plataformas como Instagram, TikTok y YouTube, que construyen una narrativa constante de consumo, viajes, tendencias y experiencias “que no te podés perder”.
A esa dinámica se suman ingresos iniciales bajos: la primera etapa laboral suele combinar salarios modestos con presiones sociales y de consumo elevadas. En paralelo, el acceso fácil al crédito aparece como un acelerador del problema. La proliferación de tarjetas, billeteras digitales y esquemas BNPL (buy now, pay later, “compre ahora, pague después”) facilita gastar más de lo que se tiene sin percibirlo de inmediato.
El análisis también señala la incidencia de una identidad ligada al consumo —en la que lo que se compra o se experimenta define pertenencia y estatus— y la falta de hábito de planificación, asociada a la ausencia de educación financiera formal.
Seis estrategias para bajar el gasto impulsivo
Como punto de partida, se propone reconocer el impulso antes de comprar. La primera herramienta es “sentir antes de gastar”: preguntarse si el deseo surge de una necesidad o del temor a quedar afuera. La segunda es aplicar la “regla de las 48 horas” ante compras no planificadas: esperar dos días antes de decidir, ya que el 80% de los impulsos desaparece en ese lapso.
El listado incluye, además, definir metas financieras propias; realizar un “análisis y balance” con preguntas como si se está mejor que hace seis meses o si se avanzó en objetivos; hablar de dinero sin vergüenza; y construir un presupuesto que incluya ocio, con un monto mensual para salidas o experiencias.
“El FOMO financiero no se combate con más restricción ni culpa”, concluyen desde Adelantos.com.