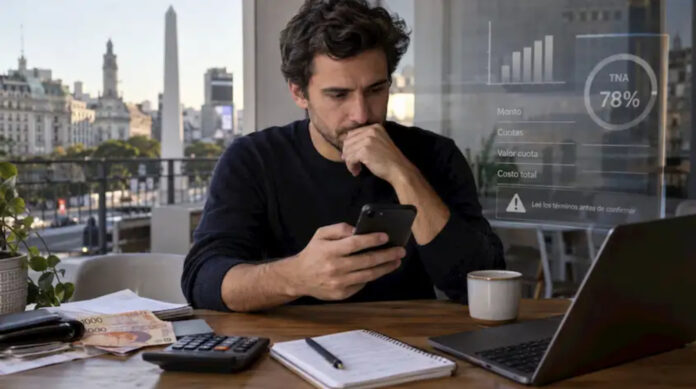
Los créditos fintech y los préstamos online ampliaron el acceso al financiamiento desde el celular en la Argentina, pero la expansión convive con un aumento de la morosidad y con dificultades para comprender costos, intereses y riesgos. El debate se reaviva en la previa del Día de la Educación Financiera, que se celebra el lunes 5 de octubre.
En términos de alcance, más de siete millones de argentinos ya se financian a través de fintech. En febrero de 2026, la cartera del sector creció 47% interanual en términos reales, según datos del Banco Central. A fines de 2025, el universo era de 6,7 millones de personas, dos millones más que un año antes.
Más usuarios, más señales de estrés
El crecimiento del financiamiento digital se da junto con un deterioro en los indicadores de pago. La irregularidad de la cartera fintech alcanzó el 26,2% y llegó al 34,1% en los préstamos personales otorgados por proveedores no financieros. Además, de los dos millones de personas que sumaron financiamiento fintech durante 2025, 1,6 millones ya tenían crédito con bancos u otros proveedores.
El escenario abre una discusión sobre el alcance de la inclusión financiera en un entorno cada vez más digital: si facilitar el acceso alcanza o si la tecnología también debe ayudar a comprender el costo y los riesgos de la decisión. En el ecosistema cripto, la educación y la comprensión de herramientas se volvieron parte central de la adopción.
Jeremy Almond, cofundador y CEO de Paystand, sostuvo: “El acceso por sí solo no es inclusión si la persona no comprende la decisión que está tomando”.
Comprensión de intereses y alfabetización digital
La preocupación no se limita al mercado local. Un relevamiento realizado en 39 economías mostró que, entre los adultos que habían tomado algún crédito completamente online, apenas 28% comprendía cómo funcionan el interés simple y compuesto y solo 35% alcanzaba el nivel mínimo de alfabetización financiera digital, según un informe de la OECD. En el mismo marco, se planteó una alerta adicional: el 72% no comprende cómo funcionan los intereses.
La OECD advirtió que los procesos rápidos de aprobación, el marketing y la posibilidad de contratar crédito con pocos pasos pueden favorecer decisiones repetidas de endeudamiento sin una evaluación completa de sus consecuencias. También recomendó incorporar información y educación en el momento previo a contratar financiamiento, para evaluar costos, capacidad de repago y riesgos antes de asumir una nueva deuda.
Rafael Meruane, cofundador y CEO de Notbank by CryptoMarket, señaló: “Un doble chequeo, una alerta o una explicación clara antes de confirmar pueden ser parte de una buena experiencia”.