El real estate vuelve a aparecer como alternativa para inversores que comparan rendimientos con bonos y criptomonedas, en un escenario donde algunos productos inmobiliarios muestran una combinación de renta y perspectiva de apreciación del activo. Ignacio Carpanelli, socio de Gewin Real Estate, sostiene que hoy volvió algo que hacía mucho no se veía: una buena renta acompañada por una perspectiva concreta de revalorización.
El contraste con los criptoactivos se apoya en la volatilidad. “El Bitcoin puede dar una ganancia enorme en muy poco tiempo, pero también puede caer 20%, 30% o 40% casi de un día para el otro”, argumentó Carpanelli. En esa comparación, el directivo plantea que el inmueble se apoya en un activo real, que existe, puede alquilarse y conserva valor.
En términos de rendimiento, Carpanelli ubica el atractivo en el regreso de una ecuación doble: alquiler y revalorización. En determinados productos se están viendo rentas de entre el 6% y el 10%. A la vez, la expectativa es que el inmueble pueda seguir valiendo más con el paso de los años, mientras se cobra el alquiler.
Costos, reposición y precios
El análisis incorpora el momento del ciclo en Buenos Aires. La ciudad viene recuperando valores, pero todavía se encuentra en niveles relativamente bajos frente a máximos anteriores, mientras los costos de construcción en dólares subieron “muchísimo”. Esa combinación, según Carpanelli, empuja el valor de reposición y, con el tiempo, el precio del metro cuadrado.
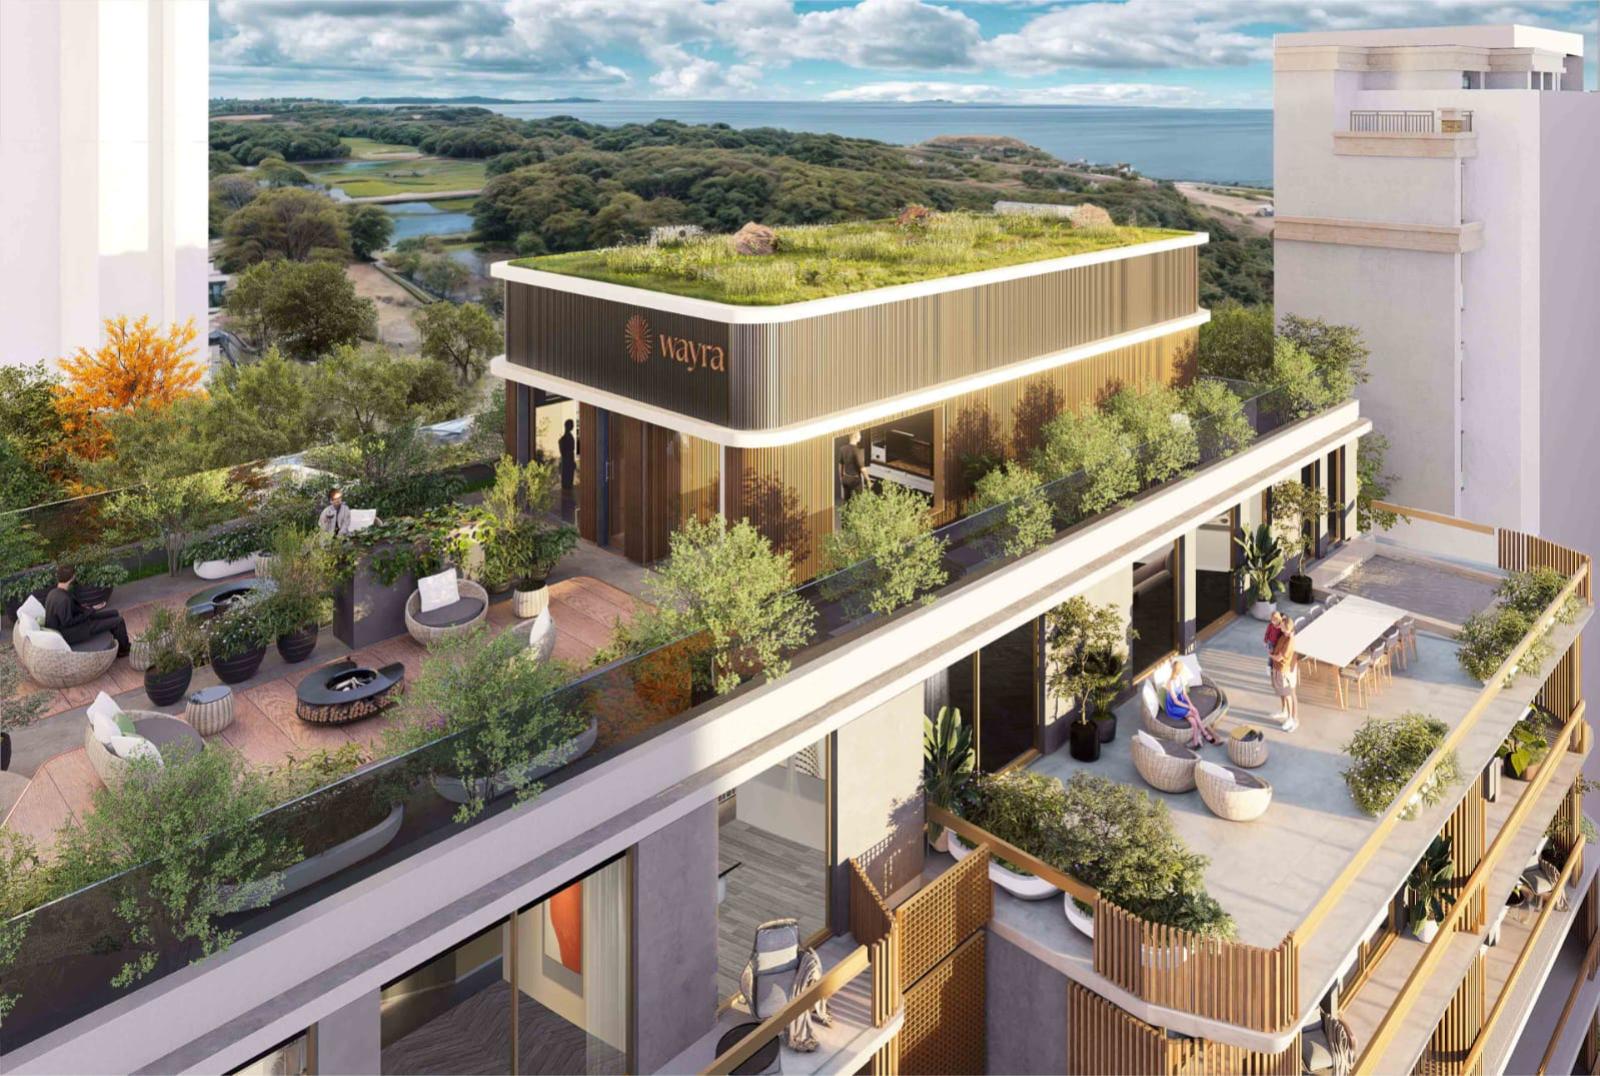
En ese marco, menciona proyectos como Wayra, la línea prémium de Gewin, con cuatro edificios en distintas etapas de desarrollo. La lógica que describe es la de ingresar temprano en el proceso para capturar la revalorización a lo largo del desarrollo y la consolidación de la zona, con un horizonte de tres, cuatro o cinco años.
Crédito y comparación con obligaciones negociables
Otro factor que, a su criterio, puede cambiar el mercado es la vuelta del crédito hipotecario. Tras años “prácticamente sin crédito”, el regreso del financiamiento incorporaría demanda que antes quedaba fuera: primero en el usado y la vivienda terminada, y luego con derrame sobre desarrollos, tierra y el precio del metro cuadrado. Carpanelli advierte que se trata de una etapa inicial y que, si el crédito logra profundidad y continuidad, la demanda podría crecer.
En la comparación con bonos, el directivo menciona obligaciones negociables de compañías argentinas que ofrecen tasas en dólares del 4% al 6%, frente a inmuebles que podrían generar una renta superior y sumar una segunda fuente de retorno por apreciación. También relativiza la ventaja de la liquidez financiera: “La liquidez financiera asegura la salida, no el precio de salida”.
Por último, Carpanelli remarca que no cualquier inmueble es una buena inversión: el análisis debe contemplar precio de entrada, ubicación, quién desarrolla, calidad del producto, demanda potencial, cuánto puede alquilarse y la proyección de revalorización, además del horizonte de inversión.