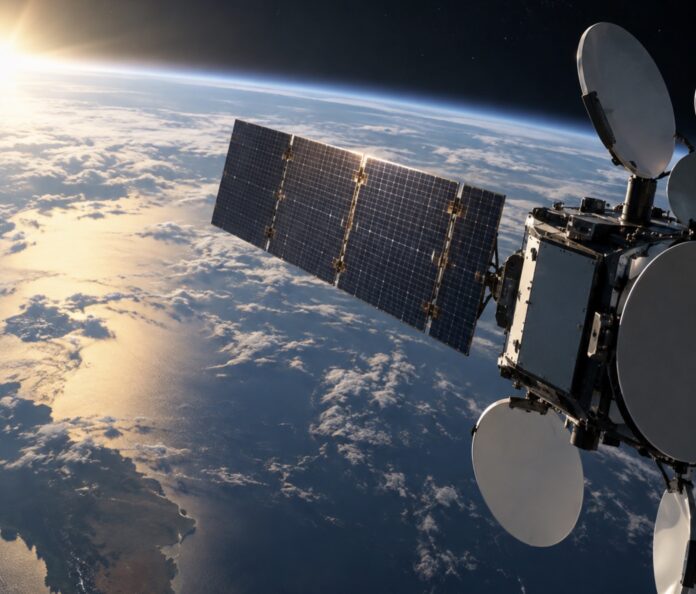
SpaceX lanzó desde Cabo Cañaveral los satélites O3b mPOWER 11, 12 y 13 de SES a bordo de un Falcon 9. Con esta misión, la compañía europea completó el despliegue inicial de su sistema de segunda generación en órbita terrestre media (MEO), compuesto por 13 satélites. Los diez anteriores ya se encontraban operativos y el servicio comercial funciona desde abril de 2024.
La misión podría parecer apenas otro lanzamiento dentro de un año particularmente activo para la industria espacial. No lo es. O3b mPOWER representa una respuesta diferente a una pregunta que atraviesa todo el negocio de las comunicaciones satelitales: ¿es necesario copiar a Starlink para competir con Starlink?
SES parece haber decidido que no.
El espacio que existe entre GEO y LEO
Durante años, la discusión sobre el futuro de las telecomunicaciones espaciales tendió a plantearse como una confrontación entre dos arquitecturas. De un lado estaban los grandes satélites geoestacionarios, ubicados a unos 36.000 kilómetros de altura. Del otro aparecieron las constelaciones de órbita baja, encabezadas por Starlink, que operan a apenas algunos cientos de kilómetros de la superficie terrestre.
O3b mPOWER ocupa literalmente el espacio intermedio.
Sus satélites funcionan aproximadamente a 8.000 kilómetros de altura, suficientemente cerca como para reducir de manera considerable la demora de las comunicaciones frente a GEO, pero suficientemente lejos como para que cada nave pueda observar una superficie mucho mayor que un satélite en LEO. SES informa una latencia satelital predecible del orden de 150 milisegundos y velocidades que pueden alcanzar varios gigabits por segundo por terminal.
La diferencia de arquitectura modifica la economía del sistema. Starlink necesita miles de satélites porque cada unidad, al volar a baja altura, cubre durante poco tiempo una región relativamente pequeña. O3b mPOWER puede construir una red global con 13 satélites de nueva generación.
No obtiene las latencias extremadamente bajas que puede alcanzar LEO. Tampoco parece necesitarlo.
Una red pensada para otro tipo de cliente
El mercado al que apunta SES no es principalmente el consumidor residencial que quiere conectar su casa en una zona rural. La prioridad está en clientes para los cuales importan la capacidad, la disponibilidad y la previsibilidad de la conexión: gobiernos, fuerzas de defensa, operadores móviles, cruceros, plataformas de energía y grandes empresas.
Es una distinción relevante. La competencia satelital no ocurre exclusivamente alrededor del número de abonados. También existe un mercado de menor volumen pero contratos más grandes, donde una caída de la conexión puede resultar mucho más costosa que algunos milisegundos adicionales de latencia.
O3b mPOWER fue diseñado precisamente para ese segmento. Los satélites son definidos por software y pueden modificar la distribución de sus recursos. Sus haces pueden desplazarse, cambiar de tamaño y reasignar capacidad según dónde aparezca la demanda. SES había señalado que cada satélite puede disponer de hasta 5.000 haces configurables y orientables, una característica que convierte a la capacidad orbital en un recurso considerablemente más flexible que en las generaciones tradicionales.
Es, en cierto sentido, una infraestructura menos parecida a una antena fija en el espacio y más próxima a una red cuyos recursos pueden administrarse dinámicamente.
La ventaja de no copiar a Starlink
Starlink demostró que una constelación LEO masiva puede transformarse en una infraestructura mundial de telecomunicaciones. Pero también elevó formidablemente la barrera de entrada.
Competir mediante una arquitectura idéntica exige fabricar, lanzar, operar y reponer miles de satélites. SpaceX posee además una ventaja difícil de reproducir: controla sus propios cohetes y puede lanzar Falcon 9 con una frecuencia que ningún competidor iguala actualmente.
Para casi cualquier otra compañía, intentar reproducir ese modelo implica enfrentarse con la economía industrial de SpaceX en el terreno donde ésta dispone de mayores ventajas.
SES está haciendo algo distinto: competir desde otra órbita.
La estrategia adquirió todavía mayor importancia después de que la compañía completara en 2025 la adquisición de Intelsat. La combinación amplió considerablemente su infraestructura GEO, su presencia comercial y su cartera de clientes, mientras O3b mPOWER aporta la capa MEO. SES presenta hoy su oferta precisamente como una red integrada multiórbita.
El modelo permite combinar propiedades diferentes. GEO puede ofrecer enorme cobertura con pocos satélites. MEO reduce la latencia y aumenta la capacidad. LEO puede aportar tiempos de respuesta todavía menores y conexiones directas a dispositivos en determinados servicios.
La infraestructura espacial puede terminar teniendo capas
La pregunta relevante, por lo tanto, quizá no sea qué órbita va a ganar.
Durante los primeros años de la expansión de Starlink pareció posible imaginar que LEO terminaría desplazando progresivamente a buena parte de las arquitecturas anteriores. El desarrollo del mercado está mostrando una evolución más compleja.
Los clientes no demandan siempre la misma combinación de latencia, cobertura, capacidad, seguridad y precio. Una plataforma petrolera, un crucero, una fuerza armada, una aerolínea y un hogar rural pueden utilizar comunicaciones satelitales, pero no necesariamente necesitan la misma red.
La finalización de O3b mPOWER muestra otra posibilidad: que la infraestructura satelital termine organizada en capas, de manera similar a otras redes de telecomunicaciones.
En ese escenario, GEO, MEO y LEO no serían tecnologías destinadas necesariamente a eliminarse entre sí, sino componentes especializados de una misma arquitectura.
Starlink domina hoy la órbita baja por escala. SES eligió no perseguirla con otros miles de satélites.
Con apenas 13 naves de nueva generación a 8.000 kilómetros de altura, intenta demostrar que también existe negocio en el medio.